Cara Gabung 6 Hutang Jadi 1 Bayaran

Macam Mana Debt Consolidation Selamatkan Gaji Bulanan Kau | Syaihan Sirotin
Debt Consolidation

Dari 6 tempat bayar ke 1 bayaran tunggal. Ini visual perbandingan sebelum & selepas — dan macam mana penyusunan semula hutang boleh melegakan aliran tunai bulanan kau.

SS
Syaihan Sirotin
Penasihat Kewangan Berlesen & Islamic Estate Planner
·6 min baca·Jun 2026

Bayangkan hujung bulan. Kau buka aplikasi bank, dan satu per satu bayaran keluar — kad kredit A, kad kredit B, pinjaman peribadi, ansuran barang, pinjaman koperasi. Setiap satu dengan tarikh berbeza, kadar faedah berbeza, dan jumlah berbeza.

Bukan sahaja memenatkan untuk diuruskan — ia selalunya lebih mahal daripada yang perlu. Di sinilah debt consolidation boleh membantu. Jom kita lihat secara visual.

sebelum vs selepas
Sebelum
Kad kredit A
Kad kredit B
Pinjaman peribadi
Ansuran barang
Pinjaman koperasi
Overdraf
6
bayaran berbeza setiap bulan
→
Selepas
Satu bayaran konsolidasi
1
bayaran tunggal yang tersusun
📉Lebih Rendahkadar faedah keseluruhan (berpotensi)
💨Lebih Legaaliran tunai bulanan
🎯Lebih Fokussatu sasaran, bukan enam
Kenapa "satu bayaran" penting: Bukan sekadar mudah. Bila hutang berfaedah tinggi (seperti kad kredit) digabungkan ke dalam kemudahan berkadar lebih rendah, lebih banyak daripada bayaran kau pergi ke pokok hutang — bukan faedah. Ini bermakna hutang kau berpotensi berkurang dengan lebih berkesan.
macam mana ia berfungsi

4 Langkah Mudah

1

Semak Semua Hutang Kau

Senaraikan setiap hutang, baki, kadar faedah, dan bayaran bulanan. Ini beri gambaran jelas di mana kau berdiri.

2

Kira DSR & Kelayakan

Kita nilai nisbah khidmat hutang (DSR) kau dan tengok kemudahan konsolidasi yang mungkin sesuai.

3

Gabungkan Ke Satu Kemudahan

Hutang-hutang berkadar tinggi digabungkan ke dalam satu pembiayaan dengan terma yang lebih tersusun.

4

Bayar Satu, Bernafas Lega

Satu bayaran bulanan menggantikan yang berbilang — dengan aliran tunai yang lebih lega untuk kau uruskan.

✓ Penting difahami: Debt consolidation bukan menghapuskan hutang — ia menyusun semula supaya lebih terurus & berpotensi lebih murah. Ia paling berkesan bila digabungkan dengan disiplin: elak buat hutang baru selepas konsolidasi.
Enam beban jadi satu. Bukan sebab hutang hilang — tapi sebab kau akhirnya boleh nampak jalan keluar dengan jelas.

Setiap situasi hutang berbeza. Jumlah saving sebenar, kelayakan, dan terma bergantung pada profil kewangan kau. Cara terbaik untuk tahu sama ada ini sesuai untuk kau adalah dengan semak angka sebenar kau — dan itu boleh dimulakan dengan satu perbualan ringkas.

Kira Saving Kau — Percuma

Hantar mesej pada aku. Kita senaraikan hutang kau, kira DSR, dan tengok berapa banyak aliran tunai bulanan kau boleh dilegakan dengan konsolidasi. Sulit & tanpa komitmen.

WhatsApp Syaihan Sekarang →
Atau layari syaihansirotin.com · Semakan percuma & sulit
SS
Syaihan Sirotin
Penasihat Kewangan Berlesen · Islamic Estate Planner · Capspring Temasik Financial Group
Berlesen di bawah Bank Negara Malaysia. Membantu keluarga Malaysia menyusun semula kewangan — dari pengurusan hutang dan takaful sehingga perancangan harta Islam. Ahli gabungan As-Salihin Trustee Berhad.

© 2026 Syaihan Sirotin · syaihansirotin.com · Capspring Temasik Financial Group · As-Salihin Trustee Berhad

Artikel ini untuk tujuan maklumat sahaja dan bukan nasihat kewangan peribadi. Saving, kelayakan & terma berbeza mengikut individu & institusi. Sila dapatkan nasihat profesional.

Kira Saving Saya →

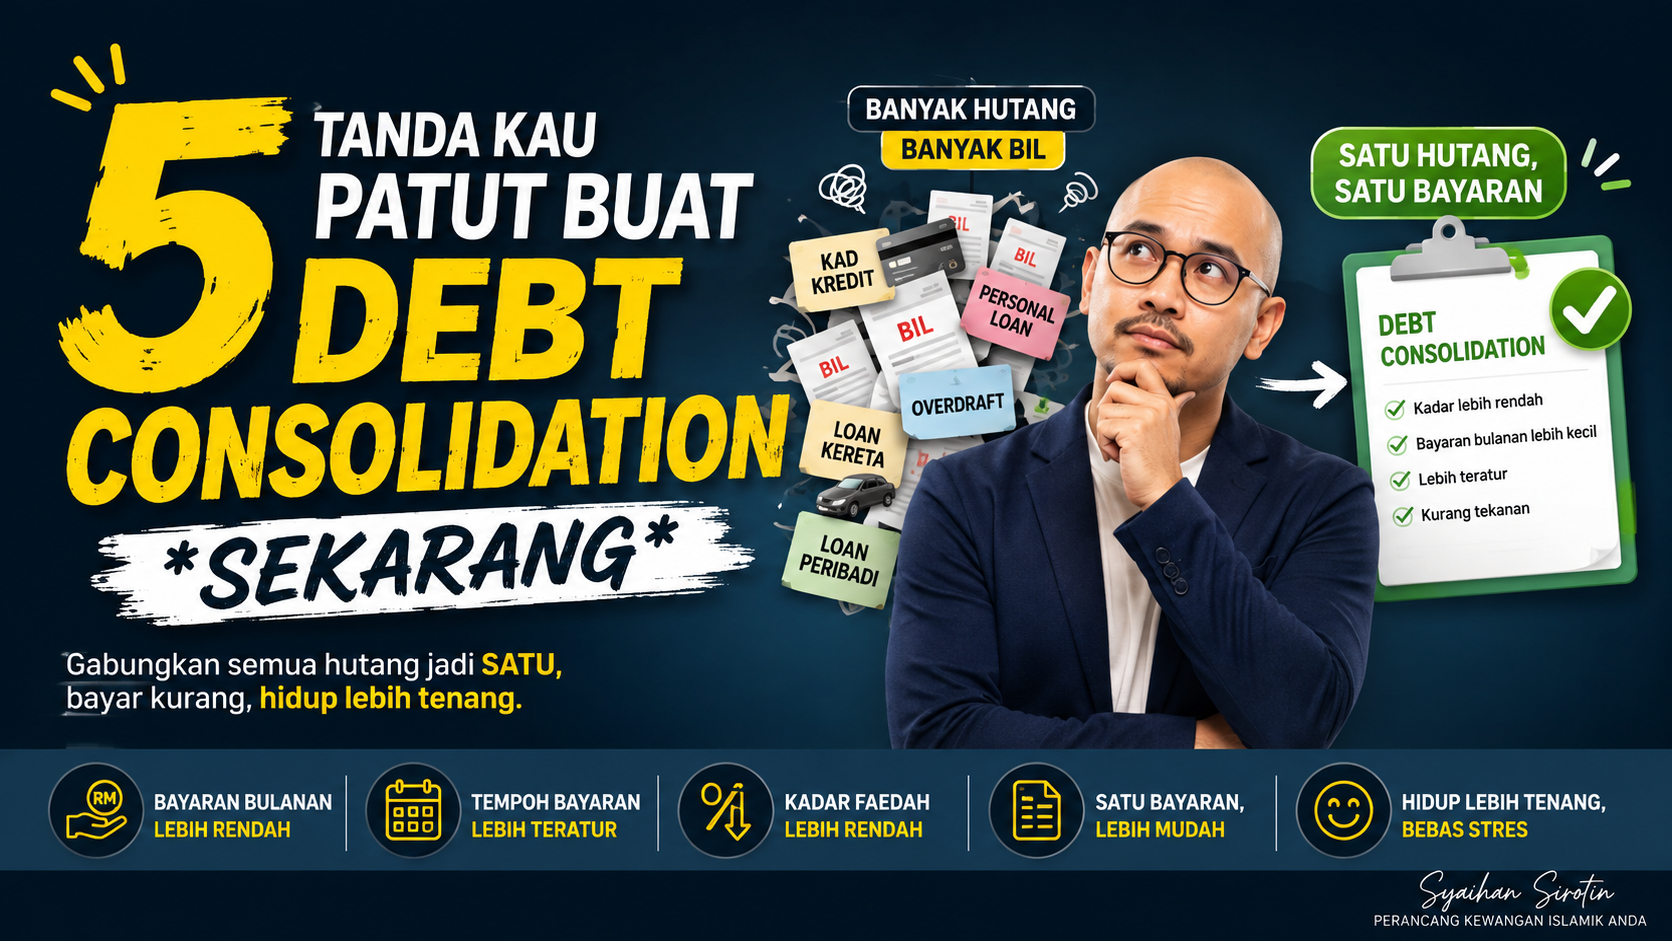
5 Tanda Kau Patut Buat Debt Consolidation Sekarang

5 Tanda Kau Patut Buat Debt Consolidation Sekarang | Syaihan Sirotin
Debt Consolidation

Kadang-kadang kita tak sedar kita dah terperangkap dalam hutang sampai dah agak dalam. Kalau kau check 3 daripada 5 tanda ni — mungkin dah masa untuk ambil tindakan sebelum jadi lebih teruk.

SS
Syaihan Sirotin
Penasihat Kewangan Berlesen & Islamic Estate Planner
· 7 min baca · Jun 2026
40% tahap DSR yang biasanya dianggap selamat
3 dari 5 tanda yang menunjukkan kau patut ambil tindakan
15–18% kadar faedah tipikal kad kredit setahun

Hutang jarang jadi masalah dalam satu malam. Ia menumpuk perlahan-lahan — satu kad kredit di sini, satu pinjaman peribadi di sana, ansuran barang di tempat lain. Sampai satu hari kau perasan gaji kau habis sebelum akhir bulan, dan kau tak pasti macam mana ia jadi begitu.

Berita baiknya, ada tanda-tanda jelas yang boleh kau kenal pasti awal. Dan kalau kau nampak tanda ni pada diri kau, ia bukan sebab untuk rasa malu — ia isyarat untuk bertindak. Debt consolidation mungkin salah satu jalan keluar yang berkesan.

Jom kita semak lima tanda ni. Kira berapa yang terkena pada kau.

5 tanda
1

Kau Bayar Minimum Sahaja Setiap Bulan

Kalau kau hanya mampu bayar jumlah minimum pada kad kredit atau pinjaman setiap bulan, sebahagian besar bayaran kau pergi ke faedah — bukan pokok hutang. Ini bermakna hutang kau hampir tak bergerak walaupun kau bayar konsisten. Ini tanda paling jelas kau perlu strategi berbeza.

2

DSR Kau Melebihi 60%

DSR (Debt Service Ratio) adalah peratusan pendapatan yang pergi untuk bayar hutang. Kalau lebih 60% gaji kau habis untuk komitmen hutang, kau berada dalam zon berisiko. Tahap selamat biasanya di bawah 40%. Semakin tinggi DSR, semakin sempit ruang kau untuk bernafas.

3

Kau Ada 3 Atau Lebih Hutang Berbeza

Bila kau ada beberapa hutang berasingan — kad kredit, pinjaman peribadi, ansuran barang, pinjaman koperasi — setiap satu ada kadar faedah, tarikh bayaran, dan syarat sendiri. Mengurus semua ni bukan sahaja memenatkan, tapi selalunya lebih mahal berbanding satu bayaran yang tersusun.

4

Gaji Habis Sebelum Akhir Bulan

Kalau setiap bulan kau sampai ke titik "tunggu gaji masuk" dengan akaun hampir kosong — dan tiada langsung ruang untuk simpanan atau kecemasan — ini petanda struktur kewangan kau terlalu ketat. Debt consolidation boleh membantu longgarkan aliran tunai bulanan kau.

5

Kau Dah Pernah Terlepas Atau Lewat Bayar

Kalau kau dah mula terlepas tarikh bayaran, atau terpaksa "pusing" duit dari satu hutang untuk bayar hutang lain, ini tanda amaran serius. Selain caj lewat yang menambah beban, ia juga boleh menjejaskan rekod kredit kau. Masa untuk bertindak adalah sebelum ia jadi lebih teruk.

berapa skor kau

Kira Tanda Yang Terkena

Berapa banyak daripada 5 tanda di atas yang kau kenal pada diri kau?

0–1 Kewangan kau agak terkawal — teruskan pantau
2 Mula berhati-hati — semak semula struktur hutang
3+ Masa untuk ambil tindakan — debt consolidation berbaloi diterokai
Ingat: Tanda-tanda ni bukan penghakiman terhadap diri kau. Ramai orang berdisiplin dan bekerja keras pun terjebak dalam struktur hutang yang tak cekap. Yang penting bukan macam mana kau sampai ke sini — tapi langkah seterusnya yang kau ambil.
apa itu debt consolidation

Macam Mana Ia Membantu

Debt consolidation adalah proses menggabungkan beberapa hutang berbeza menjadi satu kemudahan pembiayaan dengan satu bayaran bulanan. Idea asasnya mudah:

→ Daripada menguruskan 4-5 bayaran berbeza dengan kadar faedah tinggi yang berlainan, kau hanya ada satu bayaran yang tersusun.

→ Kadar faedah keseluruhan selalunya lebih rendah — terutama jika kau gabungkan hutang kad kredit berfaedah tinggi.

→ Aliran tunai bulanan kau jadi lebih lega, memberi ruang untuk mula membina simpanan atau perlindungan.

✓ Tapi perlu diingat: Debt consolidation bukan "penghapus hutang" ajaib. Ia alat untuk menyusun semula hutang supaya lebih terurus dan lebih murah. Ia berkesan bila digabungkan dengan disiplin kewangan — bukan sebagai jalan untuk buat hutang baru.
Langkah pertama keluar dari perangkap hutang bukan bayar lebih — tapi faham dengan jelas di mana kau berdiri sekarang.

Kalau kau check 3 atau lebih tanda di atas, jangan tunggu sampai keadaan jadi lebih sempit. Langkah paling mudah dan tak menakutkan adalah semak DSR kau dan fahami pilihan yang ada — tanpa sebarang komitmen.

Check DSR Kau — Percuma

Hantar mesej pada aku. Kita kira DSR kau, tengok struktur hutang, dan semak sama ada debt consolidation sesuai untuk situasi kau. Sulit, percuma, dan tanpa tekanan untuk buat apa-apa.

WhatsApp Syaihan Sekarang →
Atau layari syaihansirotin.com · Semakan percuma & sulit
SS
Syaihan Sirotin
Penasihat Kewangan Berlesen · Islamic Estate Planner · Capspring Temasik Financial Group
Berlesen di bawah Bank Negara Malaysia. Membantu kakitangan awam, profesional, dan keluarga Malaysia menyusun semula kewangan — dari pengurusan hutang dan takaful sehingga perancangan harta Islam. Ahli gabungan As-Salihin Trustee Berhad.

© 2026 Syaihan Sirotin · syaihansirotin.com · Capspring Temasik Financial Group · As-Salihin Trustee Berhad

Artikel ini adalah untuk tujuan maklumat sahaja dan bukan nasihat kewangan peribadi. Angka DSR & kadar faedah adalah anggaran umum. Kelayakan & terma sebenar berbeza mengikut institusi. Sila dapatkan nasihat profesional.

Semak DSR Saya →
Facebook
X
LinkedIn
Threads
Telegram
WhatsApp
Email
Print
error: Content is protected !!
Verified by MonsterInsights