Rumah Pusaka & Faraid: Kenapa Tak Boleh Dibahagi Sesuka Hati?

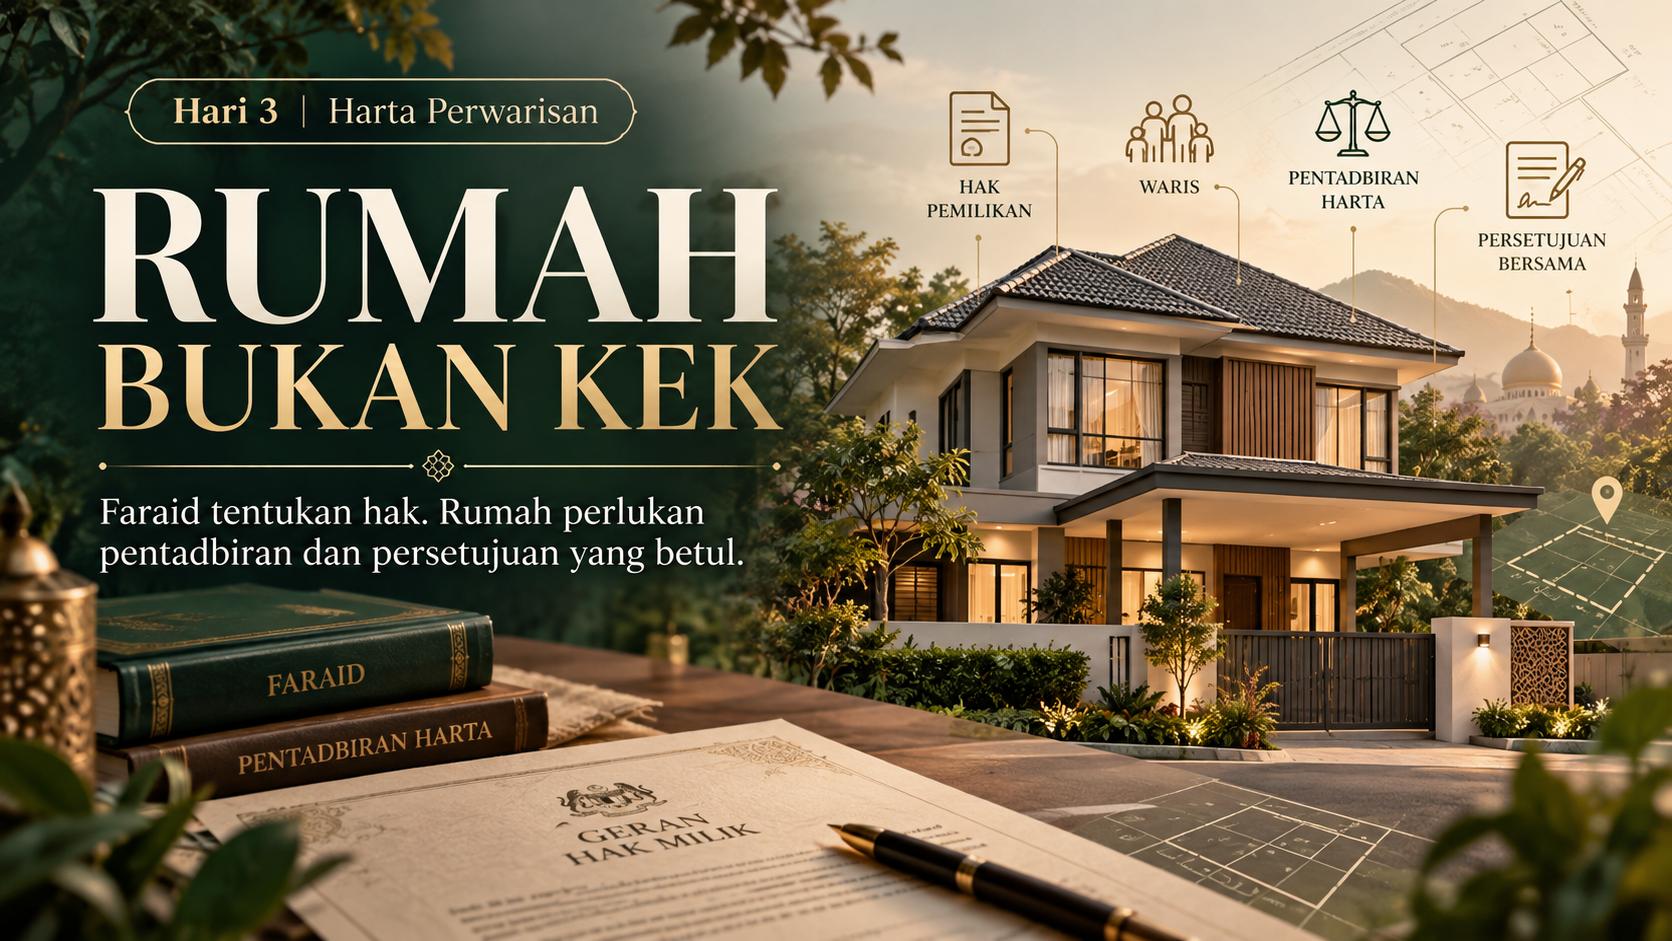
Bila seorang ayah meninggal dunia dan meninggalkan sebuah rumah, ramai membayangkan faraid seperti memotong kek: isteri dapat sekeping, anak lelaki dapat sekeping lebih besar, anak perempuan dapat sekeping lebih kecil.

Masalahnya, rumah bukan kek.

Kita tak boleh potong ruang tamu untuk seorang waris, dapur untuk waris lain, kemudian bahagi tangga ikut pecahan faraid. Rumah ialah satu aset fizikal. Yang dibahagikan sebenarnya ialah hak dan nilai pemilikan terhadap harta itu — kemudian waris perlu menentukan bagaimana aset tersebut hendak diuruskan melalui proses pentadbiran pusaka yang sah.

Di sinilah banyak keluarga mula tersekat. Semua orang tahu “rumah itu rumah arwah”, tetapi tidak semua orang jelas siapa waris yang berhak, berapa bahagiannya, siapa boleh tinggal, siapa boleh menjual dan siapa perlu memberi persetujuan.

“Faraid menentukan hak waris. Ia bukan lesen untuk seorang waris membuat keputusan seorang diri terhadap rumah pusaka.”

Rumah pusaka sebenarnya milik siapa?

Apabila pemilik rumah meninggal dunia, harta yang masih menjadi miliknya pada waktu kematian akan masuk ke dalam harta peninggalan. Bagi orang Islam, baki pusaka selepas urusan yang perlu diselesaikan akan dibahagikan kepada waris yang berhak mengikut hukum faraid.

Antara perkara yang perlu diberi perhatian sebelum pembahagian ialah kos pengurusan jenazah yang wajar, hutang si mati dan wasiat yang sah menurut ketetapan syarak. Selepas itu barulah baki harta diagihkan kepada waris.

Penting: orang yang tinggal paling lama dalam rumah pusaka tidak automatik menjadi pemilik tunggal. Orang yang membayar bil elektrik atau menjaga rumah juga tidak automatik boleh menjual rumah tersebut seorang diri. Hak pemilikan perlu diselesaikan melalui proses pusaka dan pendaftaran yang berkaitan.

Tiga perkara yang selalu bercampur

1Siapa waris?Ini menentukan siapa yang mempunyai hak terhadap pusaka berdasarkan hubungan dan keadaan ketika kematian.
2Berapa bahagiannya?Faraid menentukan kadar hak setiap waris yang layak setelah urusan pusaka terdahulu diselesaikan.
3Apa nak buat dengan rumah?Ini soal pentadbiran aset: kekalkan pemilikan, pindah kepada waris tertentu, jual, atau capai persetujuan lain yang sah.

Kalau ada lima waris, adakah nama semua kena masuk geran?

Tidak semestinya penyelesaian akhirnya mesti satu bentuk sahaja. Yang penting ialah hak setiap waris dikenal pasti dan proses pembahagian dibuat melalui saluran yang betul.

JKPTG menyatakan pusaka orang Islam dibahagikan mengikut faraid. Pada masa yang sama, pembahagian secara muafakat atau persetujuan bersama boleh dibuat jika semua waris yang berhak bersetuju.

Ini membuka beberapa kemungkinan praktikal bergantung kepada keadaan keluarga, nilai rumah, baki pembiayaan, kemampuan waris dan keputusan dalam proses pentadbiran pusaka.

Pilihan A — Kekalkan pemilikan bersamaWaris mengekalkan hak masing-masing pada harta tersebut mengikut perintah dan pendaftaran yang dibuat.
Pilihan B — Seorang waris ambil rumahSeorang waris boleh mengambil alih rumah dengan mengambil kira hak waris lain, tertakluk persetujuan, nilai aset, kemampuan dan proses yang sah.
Pilihan C — Jual rumahRumah dijual melalui proses yang dibenarkan, kemudian hasil bersih dibahagikan berdasarkan hak yang telah ditentukan.
Pilihan D — Muafakat warisWaris boleh bersetuju dengan kaedah lain, termasuk pembahagian yang berbeza daripada pecahan asal, tetapi persetujuan semua waris yang berhak adalah kritikal.

“Saya nak rumah tu. Saya bayar bahagian adik-beradik.” Boleh?

Secara prinsip, keadaan seperti ini memang boleh menjadi salah satu jalan penyelesaian. Pejabat Mufti Wilayah Persekutuan pernah menjelaskan bahawa seorang waris yang mahu membeli rumah pusaka tetap mempunyai hak faraidnya; nilainya boleh diambil kira dalam urusan pembelian tersebut.

Contoh mudah: nilai rumah dipersetujui RM500,000. Jika seorang waris mempunyai hak RM100,000 berdasarkan pembahagian yang telah ditentukan, hak itu tidak hilang hanya kerana dia mahu mengambil alih rumah. Tetapi jumlah sebenar, proses pindah milik, pembiayaan dan persetujuan pihak berkaitan perlu diurus secara formal.

Jangan buat cara “family settle”.
Bayar duit sesama sendiri tetapi geran masih atas nama arwah, tiada perintah pembahagian, tiada rekod persetujuan dan tiada pindah milik yang sempurna boleh mencipta masalah baru bertahun-tahun kemudian.

Kenapa persetujuan semua waris sangat penting?

Sebab hak pusaka bukan ditentukan oleh siapa paling tua, siapa paling banyak berkorban atau siapa paling lantang dalam kumpulan WhatsApp keluarga.

Kalau keluarga mahu membuat pembahagian secara muafakat, JKPTG menetapkan bahawa semua waris yang berhak perlu bersetuju. Waris yang tidak hadir dalam perbicaraan juga mempunyai kaedah persetujuan formal yang ditetapkan.

Jadi ayat seperti “empat orang dah setuju, seorang je tak setuju” bukan bermaksud keputusan empat orang itu automatik boleh dilaksanakan sebagai pembahagian muafakat.

Rumah RM600,000 dikira pusaka kecil ke?

Pada masa ini, JKPTG mentakrifkan harta pusaka kecil sebagai harta peninggalan yang boleh terdiri daripada harta alih, harta tak alih atau kedua-duanya, dengan jumlah nilai keseluruhan tidak melebihi RM5 juta pada tarikh permohonan, tertakluk kepada kriteria yang berkaitan.

Rumah dan tanah dikategorikan sebagai harta tak alih. Permohonan pusaka kecil kini boleh dimulakan melalui sistem MyLAND.

Bukan nilai rumah sahaja yang perlu dilihat. Had RM5 juta merujuk kepada jumlah nilaian keseluruhan harta pusaka dalam kategori berkenaan, bukan semata-mata harga sebuah rumah.

Proses asas yang keluarga patut faham

  1. Kenal pasti semua aset si mati. Rumah, tanah, simpanan, kenderaan, pelaburan dan harta lain yang berkaitan.
  2. Kenal pasti waris yang berhak. Jangan buat andaian hanya berdasarkan “anak-anak sahaja”.
  3. Selesaikan perkara yang mendahului pembahagian. Antaranya kos pengurusan jenazah yang wajar, hutang dan wasiat yang sah.
  4. Mohon pentadbiran/pembahagian pusaka melalui saluran yang sesuai. Bagi kes pusaka kecil, permohonan boleh dibuat melalui MyLAND tertakluk kepada kelayakan.
  5. Tentukan cara rumah hendak diselesaikan. Kekal bersama, seorang mengambil alih, dijual atau melalui persetujuan lain yang sah.
  6. Daftarkan perintah berkaitan. Selepas Perintah Pembahagian atau Surat Kuasa Mentadbir diperoleh, dokumen perlu dikemukakan ke Pejabat Tanah untuk pendaftaran harta tak alih.

Kenapa pusaka rumah tak patut dibiarkan lama?

Sebab masalah biasanya tidak mengecil apabila dibiarkan. Ia membesar.

  • Waris asal mungkin meninggal dunia dan melahirkan lapisan pusaka baru.
  • Bilangan pihak yang perlu dijejaki dan mendapatkan persetujuan boleh bertambah.
  • Rumah mungkin rosak atau terbiar kerana tiada siapa jelas siapa patut membayar kos.
  • Ada waris mahu duduk, ada mahu jual, ada pula langsung tidak mahu terlibat.
  • Nilai harta mungkin meningkat, tetapi konflik keluarga turut meningkat.

JKPTG sendiri mengingatkan bahawa permohonan pusaka wajar disegerakan antara lain untuk mengelakkan waris bertambah ramai akibat kematian berlapis, mengelakkan harta beku dan membolehkan aset dimanfaatkan oleh waris.

Kalau semua waris baik-baik, masih perlu buat secara formal?

Ya. Hubungan baik hari ini tidak menjamin keadaan yang sama sepuluh tahun akan datang.

Dokumen dan proses bukan tanda kita tak percaya keluarga. Ia adalah cara memastikan apa yang telah dipersetujui keluarga boleh dilaksanakan dengan jelas apabila berlaku kematian baru, perceraian, masalah kewangan atau perubahan generasi.

Soalan lazim

Adakah faraid bermaksud rumah mesti dijual?

Tidak semestinya. Faraid menentukan hak waris. Cara menyelesaikan aset rumah boleh berbeza bergantung kepada persetujuan, perintah pentadbiran, kemampuan dan keadaan kes.

Boleh tak seorang anak terus duduk dalam rumah pusaka?

Isu penggunaan rumah patut dibincangkan dengan waris yang mempunyai hak. Tinggal di rumah tersebut tidak secara automatik menjadikan seseorang pemilik tunggal.

Kalau semua waris setuju bagi rumah kepada ibu, boleh?

Pembahagian secara muafakat boleh dipertimbangkan jika semua waris yang berhak bersetuju. Persetujuan tersebut perlu diterjemahkan melalui proses pentadbiran dan perintah yang sesuai.

Kalau ada seorang waris tak setuju untuk jual?

Jangan anggap majoriti waris boleh terus mengetepikan haknya. Dapatkan nasihat pentadbiran atau undang-undang berdasarkan keadaan kes dan gunakan saluran rasmi untuk penyelesaian.

Di mana nak mula untuk pusaka kecil?

JKPTG menyediakan permohonan pembahagian pusaka kecil melalui MyLAND. Sebelum memohon, kumpulkan maklumat si mati, aset, geran/hak milik serta maklumat waris yang berkaitan.

Rumah tak boleh dibahagi macam kek. Tapi perancangan boleh dibuat sebelum ia jadi masalah.

Kalau Tuan/Puan ada rumah, tanah atau beberapa aset dan masih belum jelas bagaimana keluarga akan menguruskannya apabila kita tiada, mulakan dengan satu perkara: senaraikan aset dan fahami siapa yang akan terlibat dalam pentadbiran pusaka.

Syaihan Sirotin
Islamic Financial Adviser & Islamic Estate Planner
“Aku tak jual. Aku bantu selesaikan.”
Rujukan umum: Jabatan Ketua Pengarah Tanah dan Galian Persekutuan (JKPTG) — FAQ Pusaka Kecil dan Pembahagian Harta Pusaka; Pejabat Mufti Wilayah Persekutuan — panduan berkaitan urutan pengurusan pusaka dan pembelian rumah pusaka oleh waris. Semak sumber rasmi terkini untuk kes sebenar.
Facebook
X
LinkedIn
Threads
Telegram
WhatsApp
Email
Print

Siapa Waris Faraid Anda?

MAKLUMAT PERIBADI

Setiap maklumat anda tidak akan dikongsi, didedahkan kepada pihak ketiga. Data ini adalah hanya untuk kegunaan admin laman web ini sahaja.
Nama Penuh Anda
No Telefon Anda
Alamat Email Anda
Nyatakan Lokasi atau Tempat Tinggal Anda
Nyatakan apakah pekerjaan anda sekarang
Nyatakan berapa pendapatan bulanan anda

MAKLUMAT PERIBADI UNTUK PEMBAHAGIAN FARAID

Sila jawab Ya atau Tidak untuk setiap soalan dibawah

MAKLUMAT AHLI KELUARGA UNTUK PEMBAHAGIAN FARAID

Sila isi maklumat dibawah dengan kiraan yang betul untuk dapatkan peta faraid yang tepat.
Selected Value: 0
Nyatakan berapa bilangan anak lelaki anda
Selected Value: 0
Nyatakan berapa bilangan anak perempuan anda
Selected Value: 0
Nyatakan berapa bilangan adik beradik lelaki anda
Selected Value: 0
Nyatakan berapa bilangan adik-beradik perempuan anda
Nyatakan berapa anggaran jumlah harta pusaka anda untuk diagihkan

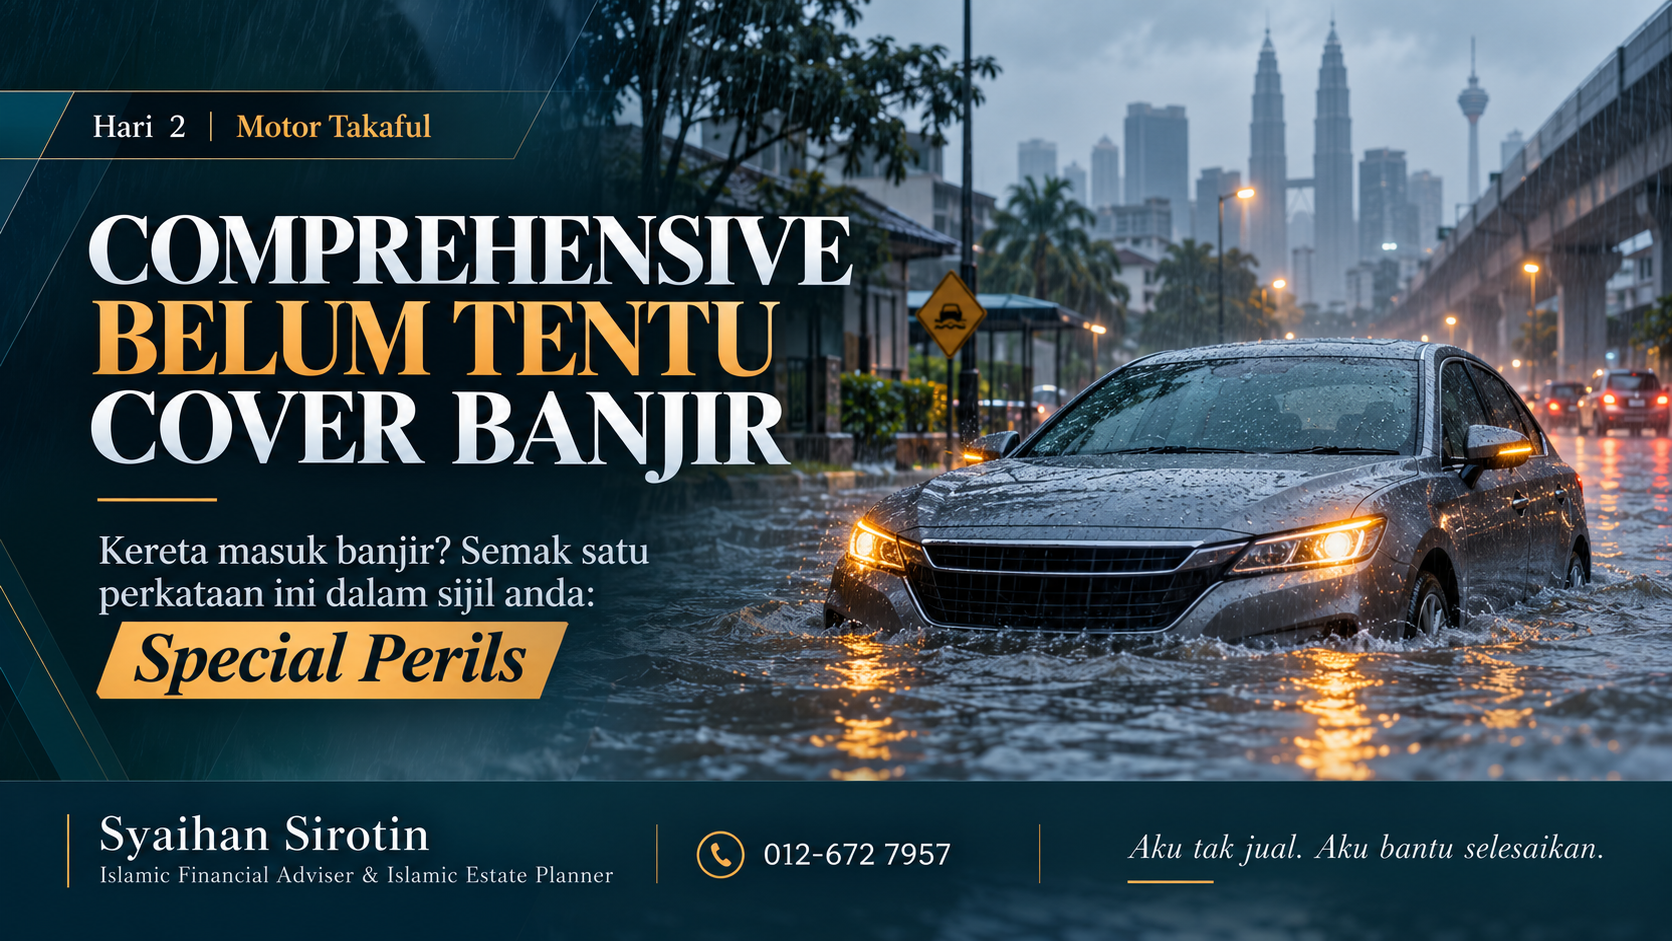
Kereta Masuk Banjir: Takaful Motor Biasa Cover Atau Tidak?

Kereta masuk banjir. Air sampai ke bonet. Kita tengok sijil tertulis “Comprehensive” lalu rasa lega — ingat semuanya akan dibayar.

Di sinilah ramai tersilap faham.

Perlindungan motor komprehensif memang lebih luas berbanding third party. Tetapi kerosakan akibat banjir dan beberapa bencana alam lazimnya memerlukan perlindungan tambahan yang dikenali sebagai Special Perils.

Kalau extension itu tak ada dalam sijil, perkataan “comprehensive” sahaja belum tentu menyelesaikan bil pembaikan akibat banjir.

Dalam dokumen motor semasa di Malaysia, perlindungan asas komprehensif biasanya melibatkan kerosakan kenderaan akibat kemalangan, kebakaran atau kecurian, bersama liabiliti pihak ketiga. Banjir pula lazimnya berada di bawah extension tambahan Special Perils.

“Comprehensive tak semestinya bermaksud semua risiko automatik dilindungi.”

Comprehensive vs Special Perils: apa beza?

ComprehensivePerlindungan asas yang lebih luasSecara umum melindungi kerugian atau kerosakan akibat kemalangan, kebakaran dan kecurian, serta liabiliti kepada pihak ketiga — tertakluk kepada terma sijil.
Special PerilsExtension untuk bencana alamBoleh memperluaskan perlindungan kepada kejadian seperti banjir, ribut, taufan, tanah runtuh dan peril semula jadi lain yang dinyatakan dalam endorsement.
Jawapan ringkasnya: kalau sijil motor Tuan/Puan hanya comprehensive tanpa Special Perils, jangan terus anggap kerosakan banjir memang dilindungi. Semak bahagian Additional Coverage / Endorsement / Special Perils dalam schedule sijil.

Kenapa benda ni selalu mengelirukan?

Sebab perkataan “comprehensive” bunyinya macam semua benda cover. Dalam bahasa harian memang nampak begitu. Tetapi dalam kontrak takaful atau insurans, skop perlindungan tetap bergantung kepada peril yang dinyatakan, pengecualian dan extension yang dibeli.

Contohnya, Takaful Malaysia menyenaraikan “Inclusion of Special Perils” sebagai manfaat tambahan, dan wording sijil 2026 mereka menyatakan bahawa dengan sumbangan tambahan, extension tersebut boleh meliputi kerosakan akibat banjir, taufan, ribut, gempa bumi, tanah runtuh dan beberapa kejadian alam lain.

Kereta dah masuk banjir. Apa patut buat dulu?

Paling penting: jangan cuba hidupkan semula enjin.
Jika air sudah masuk ke kawasan enjin atau intake, cubaan menghidupkan enjin boleh menyebabkan kerosakan lebih serius seperti hydrolock. Dapatkan towing dan pemeriksaan terlebih dahulu.
  1. Utamakan keselamatan. Jangan masuk semula ke kawasan banjir hanya untuk menyelamatkan kereta.
  2. Jangan restart enjin. Biarkan kenderaan dalam keadaan mati jika ia telah terendam.
  3. Ambil gambar dan video. Rekod paras air, kedudukan kereta dan keadaan kerosakan jika selamat untuk dibuat.
  4. Semak sijil. Cari sama ada “Special Perils” atau perlindungan banjir memang tercatat dalam schedule.
  5. Hubungi pengendali takaful. Laporkan kejadian dan ikut saluran towing/panel yang mereka tetapkan.
  6. Simpan dokumen. Rekod laporan, resit towing, gambar, quotation pembaikan dan dokumen lain yang diminta.

Macam mana nak semak sama ada kereta anda ada flood cover?

  • Buka sijil/policy schedule motor semasa.
  • Cari bahagian “Additional Coverage”, “Endorsement” atau “Optional Benefits”.
  • Cari frasa seperti “Special Perils”, “Inclusion of Special Perils” atau “Flood”.
  • Semak had, excess/deductible atau syarat yang dinyatakan jika ada.
  • Kalau masih tak pasti, minta ejen atau pengendali takaful sahkan secara bertulis.

Special Perils hanya untuk banjir ke?

Tidak semestinya. Skop bergantung kepada wording pengendali. Dalam wording motor semasa Takaful Malaysia, endorsement Special Perils mereka menyenaraikan banjir bersama beberapa kejadian seperti taufan, hurricane, storm, tempest, gempa bumi, tanah runtuh dan subsidence.

Sebab itu jangan bergantung pada nama extension sahaja. Baca apa yang benar-benar dinyatakan dalam sijil sendiri.

Towing dan cleaning sama ke dengan flood damage cover?

Tidak semestinya. Sesetengah produk menyediakan manfaat tambahan khusus untuk towing dan cleaning selepas kerosakan air. Contohnya, Takaful Malaysia mempunyai endorsement berasingan untuk towing dan cleaning akibat water damage, dengan had manfaat yang dinyatakan dalam schedule.

Manfaat seperti ini tidak semestinya bermaksud kos overhaul enjin, transmission atau komponen elektrik turut dibayar. Itu sebabnya kita kena bezakan antara towing/cleaning benefit dengan Special Perils damage cover.

Lima minit masa renew boleh selamatkan ribuan ringgit

Bila renew motor takaful, ramai terus tengok jumlah sumbangan dan NCD. Itu memang penting. Tetapi lima minit untuk semak add-on boleh jadi jauh lebih bernilai apabila musim hujan datang.

  • Special Perils / flood cover
  • Windscreen
  • Towing & roadside assistance
  • Agreed Value atau Market Value
  • Excess dan manfaat tambahan lain

Takaful yang murah tetapi tidak melindungi risiko yang kita memang terdedah kepadanya belum tentu menjadi pilihan paling murah apabila claim berlaku.

Soalan lazim

Kalau motor takaful saya comprehensive, adakah banjir automatik cover?

Secara umum, tidak. Banjir biasanya memerlukan Special Perils extension atau perlindungan tambahan yang dinyatakan secara khusus dalam sijil.

Kalau kereta terendam, boleh terus start enjin untuk test?

Elakkan. Jika air telah memasuki enjin atau intake, cubaan menghidupkan semula enjin boleh memburukkan kerosakan. Hubungi pengendali atau towing dahulu.

Macam mana nak tahu saya ada Special Perils?

Semak policy/certificate schedule di bahagian Additional Coverage, Endorsement atau Optional Benefits. Jika tidak jelas, minta pengendali atau ejen mengesahkan.

Adakah towing akibat banjir automatik termasuk sekali?

Tidak semestinya. Sesetengah produk menawarkan towing atau cleaning sebagai manfaat atau endorsement berasingan. Semak had dan syarat pada sijil.

Sebelum musim hujan, semak satu benda ini dulu.

Buka sijil motor Tuan/Puan dan cari “Special Perils”. Kalau tak jumpa atau tak pasti apa yang sebenarnya dilindungi, buat semakan sebelum renew — bukan selepas kereta dah tenggelam.

Syaihan Sirotin
Islamic Financial Adviser & Islamic Estate Planner
“Aku tak jual. Aku bantu selesaikan.”
Rujukan umum: PIAM (Persatuan Insurans Am Malaysia) mengenai perlindungan banjir motor dan proses tuntutan; Takaful Malaysia — Takaful myMotor / Certificate Wording 2026. Kandungan ini untuk pendidikan umum dan bukan representasi mana-mana produk tertentu.
Facebook
X
LinkedIn
Threads
Telegram
WhatsApp
Email
Print

Borang Quotation

(nombor yang boleh whatsapp & call)

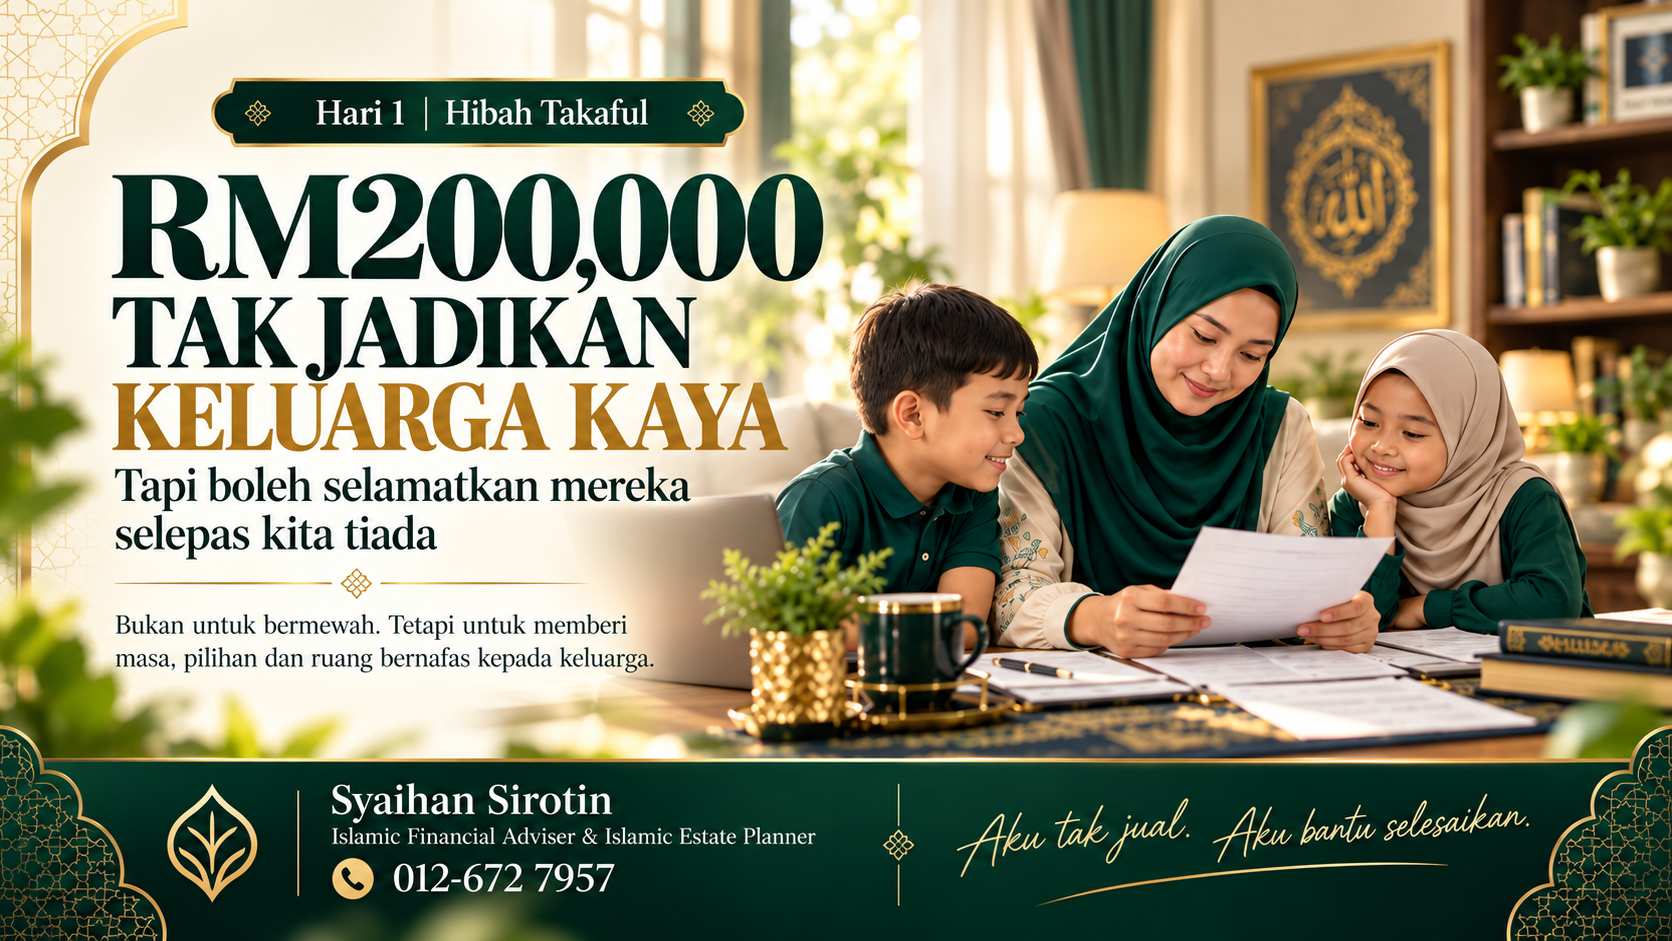
Takaful Tidak Jadikan Keluarga Kaya

Kita selalu fikir keluarga perlukan kita kerana kasih sayang, nasihat dan kehadiran. Memang betul. Tetapi dalam kehidupan sebenar, mereka juga bergantung pada pendapatan yang kita bawa pulang setiap bulan.

Bayangkan satu pagi yang biasa.

Seorang isteri sedang siapkan anak ke sekolah. Ansuran rumah akan ditolak minggu depan. Yuran tadika belum dibayar. Kereta masih berbaki beberapa tahun. Kemudian satu panggilan telefon mengubah semuanya: suaminya tidak akan pulang lagi.

Cerita ini rekaan. Tetapi tekanan kewangan selepas kehilangan pencari nafkah memang sesuatu yang boleh berlaku kepada mana-mana keluarga.

Kesedihan tak boleh dinilai dengan wang. Tetapi bil rumah, makan minum, sekolah anak dan komitmen bulanan tak berhenti hanya kerana keluarga sedang berkabung.

Di sinilah hibah takaful mempunyai fungsi yang sangat praktikal: menyediakan manfaat kewangan apabila berlaku peristiwa yang dilindungi, supaya keluarga tak perlu membuat semua keputusan besar dalam keadaan terdesak.

“Kita tak boleh gantikan orang yang telah pergi. Tetapi kita masih boleh tinggalkan masa untuk keluarga bangkit.”

Apa yang RM200,000 sebenarnya boleh lakukan?

RM200,000 kedengaran besar bila disebut sekali gus. Tetapi apabila dipecahkan ikut kehidupan sebenar, angka itu cepat mendapat tugasan.

RM42,000 Belanja keluarga 12 bulan Contoh RM3,500 sebulan sementara pasangan menyesuaikan pendapatan dan rutin keluarga.
RM36,000 Komitmen rumah 24 bulan Contoh RM1,500 sebulan untuk mengurangkan tekanan tunggakan kediaman.
RM22,000 Hutang & urusan segera Komitmen tertunggak dan keperluan yang tak boleh ditangguhkan.
RM50,000 Pendidikan anak Dana awal supaya perancangan pendidikan tak terus terhenti.
RM50,000 Dana kecemasan Ruang untuk kecemasan dan tempoh pemulihan kewangan keluarga.
RM200,000 Jumlah contoh Ilustrasi sahaja. Keperluan sebenar setiap keluarga berbeza.
Yang penting: RM200,000 boleh jadi memadai sebagai permulaan untuk satu keluarga, tetapi tidak semestinya mencukupi untuk keluarga yang mempunyai hutang besar, anak ramai atau hanya seorang pencari nafkah.

Bukan sekadar “aku dah ada takaful”

Ramai orang rasa selamat bila sudah ada sijil takaful. Tapi bila ditanya berapa jumlah manfaat, siapa penerima, bila kali terakhir penamaan dikemas kini atau apa pengecualian utama — ramai tak pasti.

Masalahnya, rasa “dah ada” tak semestinya sama dengan “dah cukup”. Kos hidup berubah. Hutang berubah. Anak lahir. Pendapatan pasangan berubah. Sebab itu perlindungan perlu disemak dari semasa ke semasa.

  • Jumlah perlindungan: cukupkah untuk hutang dan perbelanjaan keluarga bagi suatu tempoh munasabah?
  • Status sijil: adakah sijil masih aktif dan sumbangan berjalan dengan baik?
  • Penamaan: adakah penerima atau wasi telah dinamakan dan maklumat masih terkini?
  • Terma sijil: fahamkah kejadian yang dilindungi, pengecualian dan syarat tuntutan?

Macam mana nak anggar jumlah perlindungan?

Tak ada satu nombor ajaib yang sesuai untuk semua orang. Cara paling mudah ialah mula dengan kehidupan sebenar keluarga.

Kerangka asas: Hutang tertunggak + perbelanjaan keluarga beberapa tahun + pendidikan anak + dana kecemasan − simpanan cair − perlindungan sedia ada.

Jika baki pembiayaan rumah tinggi, anak masih kecil dan pasangan tiada pendapatan tetap, jurang perlindungan mungkin jauh lebih besar daripada RM200,000. Seseorang tanpa tanggungan dan hutang besar pula mempunyai keperluan yang berbeza.

Sebab itu perbincangan takaful sepatutnya bermula dengan angka kehidupan sebenar — bukan terus bermula dengan soalan, “Pelan mana paling murah?”

Kenapa penamaan dan hibah bersyarat penting?

Dalam takaful keluarga, penamaan boleh dibuat mengikut struktur yang dibenarkan di bawah undang-undang dan terma sijil. Penamaan yang betul membantu memperjelas siapa yang akan menerima atau mengurus manfaat apabila berlaku kematian peserta.

Tiga kesilapan yang selalu berlaku

1. Pilih jumlah ikut bajet sahaja

Bajet memang penting. Tetapi objektif perlindungan juga perlu jelas. Kalau bajet belum mampu tutup keseluruhan jurang, sekurang-kurangnya kita tahu berapa jurang sebenar dan boleh bina perlindungan secara berperingkat.

2. Penamaan tak pernah dikemas kini

Perkahwinan, perceraian, kelahiran anak atau kematian penerima boleh mengubah perancangan. Penamaan lama mungkin sudah tidak sesuai dengan keadaan semasa.

3. Keluarga tak tahu sijil itu wujud

Simpan nombor sijil, nama pengendali takaful, nombor penasihat dan panduan tuntutan di tempat yang mudah diakses oleh pasangan atau ahli keluarga yang dipercayai.

Soalan yang lebih tepat daripada “berapa murah?”

  • Berapa lama keluarga boleh bertahan tanpa pendapatan saya?
  • Berapa jumlah hutang yang masih berbaki?
  • Berapa kos bulanan keluarga sekarang?
  • Adakah pasangan mempunyai pendapatan dan simpanan sendiri?
  • Adakah perlindungan lama masih relevan dengan keadaan hari ini?

Hibah takaful bukan tanda kita menjangka perkara buruk berlaku. Ia cuma pengakuan bahawa tanggungjawab kepada keluarga tak sepatutnya berhenti hanya kerana kehidupan kita berhenti.

Soalan lazim

Adakah RM200,000 cukup untuk semua keluarga?

Tidak. Angka itu hanya contoh. Jumlah sebenar bergantung pada hutang, perbelanjaan, tanggungan, pendidikan anak, simpanan dan perlindungan yang sudah ada.

Adakah hibah takaful sama dengan simpanan?

Tidak. Fokus utama takaful ialah perlindungan. Sebarang nilai tunai atau elemen pelaburan bergantung pada jenis sijil dan terma produk.

Perlu ke semak penamaan semula?

Ya, terutama apabila berlaku perubahan besar dalam keluarga seperti perkahwinan, kelahiran anak, perceraian atau kematian penerima yang dinamakan.

Jangan tunggu musibah baru nak kira.

Semak tiga perkara dulu: jumlah perlindungan, komitmen keluarga dan status penamaan. Tujuannya bukan terus membeli — tetapi mengetahui sama ada keluarga benar-benar mempunyai pelan yang boleh digunakan apabila diperlukan.

Syaihan Sirotin
Islamic Financial Adviser & Islamic Estate Planner
“Aku tak jual. Aku bantu selesaikan.”

Artikel ini untuk tujuan pendidikan umum dan bukan nasihat undang-undang, Syariah atau cadangan produk khusus. Angka yang digunakan adalah ilustrasi dan perlu disesuaikan dengan keadaan individu.

Facebook
X
Threads
LinkedIn
Telegram
WhatsApp
Email
Print

Borang Quotation

(nombor yang boleh whatsapp & call)

Cara Gabung 6 Hutang Jadi 1 Bayaran

Macam Mana Debt Consolidation Selamatkan Gaji Bulanan Kau | Syaihan Sirotin
Debt Consolidation

Dari 6 tempat bayar ke 1 bayaran tunggal. Ini visual perbandingan sebelum & selepas — dan macam mana penyusunan semula hutang boleh melegakan aliran tunai bulanan kau.

SS
Syaihan Sirotin
Penasihat Kewangan Berlesen & Islamic Estate Planner
·6 min baca·Jun 2026

Bayangkan hujung bulan. Kau buka aplikasi bank, dan satu per satu bayaran keluar — kad kredit A, kad kredit B, pinjaman peribadi, ansuran barang, pinjaman koperasi. Setiap satu dengan tarikh berbeza, kadar faedah berbeza, dan jumlah berbeza.

Bukan sahaja memenatkan untuk diuruskan — ia selalunya lebih mahal daripada yang perlu. Di sinilah debt consolidation boleh membantu. Jom kita lihat secara visual.

sebelum vs selepas
Sebelum
Kad kredit A
Kad kredit B
Pinjaman peribadi
Ansuran barang
Pinjaman koperasi
Overdraf
6
bayaran berbeza setiap bulan
→
Selepas
Satu bayaran konsolidasi
1
bayaran tunggal yang tersusun
📉Lebih Rendahkadar faedah keseluruhan (berpotensi)
💨Lebih Legaaliran tunai bulanan
🎯Lebih Fokussatu sasaran, bukan enam
Kenapa "satu bayaran" penting: Bukan sekadar mudah. Bila hutang berfaedah tinggi (seperti kad kredit) digabungkan ke dalam kemudahan berkadar lebih rendah, lebih banyak daripada bayaran kau pergi ke pokok hutang — bukan faedah. Ini bermakna hutang kau berpotensi berkurang dengan lebih berkesan.
macam mana ia berfungsi

4 Langkah Mudah

1

Semak Semua Hutang Kau

Senaraikan setiap hutang, baki, kadar faedah, dan bayaran bulanan. Ini beri gambaran jelas di mana kau berdiri.

2

Kira DSR & Kelayakan

Kita nilai nisbah khidmat hutang (DSR) kau dan tengok kemudahan konsolidasi yang mungkin sesuai.

3

Gabungkan Ke Satu Kemudahan

Hutang-hutang berkadar tinggi digabungkan ke dalam satu pembiayaan dengan terma yang lebih tersusun.

4

Bayar Satu, Bernafas Lega

Satu bayaran bulanan menggantikan yang berbilang — dengan aliran tunai yang lebih lega untuk kau uruskan.

✓ Penting difahami: Debt consolidation bukan menghapuskan hutang — ia menyusun semula supaya lebih terurus & berpotensi lebih murah. Ia paling berkesan bila digabungkan dengan disiplin: elak buat hutang baru selepas konsolidasi.
Enam beban jadi satu. Bukan sebab hutang hilang — tapi sebab kau akhirnya boleh nampak jalan keluar dengan jelas.

Setiap situasi hutang berbeza. Jumlah saving sebenar, kelayakan, dan terma bergantung pada profil kewangan kau. Cara terbaik untuk tahu sama ada ini sesuai untuk kau adalah dengan semak angka sebenar kau — dan itu boleh dimulakan dengan satu perbualan ringkas.

Kira Saving Kau — Percuma

Hantar mesej pada aku. Kita senaraikan hutang kau, kira DSR, dan tengok berapa banyak aliran tunai bulanan kau boleh dilegakan dengan konsolidasi. Sulit & tanpa komitmen.

WhatsApp Syaihan Sekarang →
Atau layari syaihansirotin.com · Semakan percuma & sulit
SS
Syaihan Sirotin
Penasihat Kewangan Berlesen · Islamic Estate Planner · Capspring Temasik Financial Group
Berlesen di bawah Bank Negara Malaysia. Membantu keluarga Malaysia menyusun semula kewangan — dari pengurusan hutang dan takaful sehingga perancangan harta Islam. Ahli gabungan As-Salihin Trustee Berhad.

© 2026 Syaihan Sirotin · syaihansirotin.com · Capspring Temasik Financial Group · As-Salihin Trustee Berhad

Artikel ini untuk tujuan maklumat sahaja dan bukan nasihat kewangan peribadi. Saving, kelayakan & terma berbeza mengikut individu & institusi. Sila dapatkan nasihat profesional.

Kira Saving Saya →

Bila Arwah Ayah Tak Tinggalkan Wasiat

Bila Arwah Ayah Tak Tinggalkan Wasiat — Kisah 3 Beradik | Syaihan Sirotin
Harta Perwarisan · Komik

Satu kisah komik pendek tentang tiga beradik yang belajar erti sebenar wasiat — dengan cara paling sukar. Semua watak rekaan, tapi situasinya berlaku pada keluarga sebenar setiap hari.

SS
Syaihan Sirotin
Penasihat Kewangan Berlesen & Islamic Estate Planner
·6 min baca·Jun 2026

Kadang-kadang, satu cerita mengajar lebih daripada seribu fakta. Jom ikuti kisah Amir, Bahri, dan Cikgu Dahlia — tiga beradik yang kehilangan ayah mereka secara tiba-tiba.

Panel 1: Berita Duka1
✦ Rumah keluarga. Tiga beradik baru pulang dari pengebumian arwah ayah. Suasana sedih dan sunyi.
Ayah mereka pergi mengejut. Tiada sakit, tiada amaran. Yang tinggal — rumah, simpanan, dan sebuah akaun bank.
Amir (anak sulung)Kita uruskan hal harta ayah nanti je lah dulu. Sekarang kita berkabung.
Cikgu Dahlia (anak bongsu)Betul tu. Lagipun ayah tak pernah cakap apa-apa pasal wasiat...
Panel 2: Notis Dari Bank2
✦ Beberapa minggu kemudian. Amir memegang surat dari bank, wajah bingung.
STOP!
AmirBank dah bekukan akaun ayah! Kita tak boleh keluarkan duit langsung... walaupun untuk bayar hutang & belanja rumah!
Bahri (anak tengah)Apa?! Habis macam mana dengan ansuran rumah? Bil? Belanja anak-anak?
Tanpa wasiat & pelantikan wasi, tiada siapa ada kuasa sah untuk uruskan harta arwah dengan segera.
Panel 3: Perbalahan Bermula3
✦ Meja makan. Suasana tegang. Suara mula meninggi.
BahriAku rasa aku patut dapat rumah ni. Aku yang duduk dekat dengan ayah selama ni!
AmirTapi aku anak sulung! Dan kita ada adik lagi. Ni tak adil kalau ikut cakap kau je!
GADUH!
Tanpa panduan jelas dari arwah, setiap orang ada tafsiran sendiri. Keluarga yang dulu rapat, kini bertegang urat.
Panel 4: Peguam & Kos4
✦ Pejabat guaman. Tiga beradik duduk berhadapan peguam. Fail tebal di atas meja.
PeguamUntuk uruskan harta tanpa wasiat, kita perlu memohon surat kuasa mentadbir. Prosesnya boleh ambil masa... dan melibatkan kos.
Cikgu DahliaBerapa lama? Dan berapa kosnya?
PeguamBergantung pada kes... tapi ia boleh mengambil masa yang lama, dan memerlukan persetujuan semua waris.
Panel 5: Pengajaran5
✦ Beberapa bulan kemudian. Cikgu Dahlia duduk berbincang dengan penasihat kewangan. Wajah lebih tenang, tapi ada kesedaran.
Cikgu DahliaSaya tak nak anak-anak saya lalui apa yang kami lalui. Saya nak buat wasiat sekarang — selagi saya ada peluang.
PenasihatItu keputusan paling bijak. Wasiat bukan tentang jangka kematian — ia tentang menyayangi mereka yang tinggal.
Satu keluarga belajar dengan cara sukar. Kau tak perlu.
pengajaran dari kisah ini

4 Perkara Yang Kisah Ini Ajar

1. Harta Boleh Beku

Tanpa wasiat & wasi yang dilantik, akaun bank dan harta boleh dibekukan — pada masa keluarga paling perlukan dana.

2. Proses Ambil Masa

Mentadbir harta tanpa wasiat melibatkan proses undang-undang yang boleh mengambil masa lama & melibatkan kos.

3. Pergaduhan Boleh Berlaku

Tanpa panduan jelas, adik-beradik boleh berselisih faham — meretakkan hubungan keluarga.

4. Wasiat = Kasih Sayang

Wasiat adalah cara kau melindungi & menyayangi keluarga, walaupun kau sudah tiada.

✓ Yang membezakan: Amir, Bahri & Dahlia lalui semua ni sebab ayah mereka tak sempat buat wasiat. Tapi buat wasiat hari ni jauh lebih mudah & pantas daripada yang ramai sangka. Kau tak perlu tunggu sampai "ada masa" atau "harta banyak."
Wasiat bukan tentang menjangka kematian — ia tentang menyayangi mereka yang tinggal.

Jangan Biarkan Keluarga Kau Jadi Watak Dalam Kisah Ini

Aku bantu kau sediakan wasiat yang sah & lengkap melalui As-Salihin Trustee Berhad. Prosesnya mudah, dan boleh dimulakan hari ini. Konsultasi pertama percuma.

WhatsApp Syaihan Sekarang →
Atau layari syaihansirotin.com · Konsultasi percuma & tanpa obligasi
SS
Syaihan Sirotin
Penasihat Kewangan Berlesen · Islamic Estate Planner · Capspring Temasik Financial Group
Berlesen di bawah Bank Negara Malaysia. Pakar dalam perancangan harta Islam — wasiat, hibah & faraid. Ahli gabungan As-Salihin Trustee Berhad, entiti amanah bertauliah untuk perkhidmatan wasiat & hibah.

© 2026 Syaihan Sirotin · syaihansirotin.com · Capspring Temasik Financial Group · As-Salihin Trustee Berhad

Semua watak & kejadian dalam komik ini adalah rekaan untuk tujuan pendidikan. Artikel ini bukan nasihat undang-undang. Proses & kos sebenar berbeza mengikut kes. Sila dapatkan nasihat profesional bertauliah.

Buat Wasiat →
Facebook
X
LinkedIn
Threads
Telegram
WhatsApp
Email
Print

Borang Quotation

MAKLUMAT PERIBADI

Setiap maklumat anda tidak akan dikongsi, didedahkan kepada pihak ketiga. Data ini adalah hanya untuk kegunaan admin laman web ini sahaja.
Nama Penuh Anda
No Telefon Anda
Alamat Email Anda
Nyatakan Lokasi atau Tempat Tinggal Anda
Nyatakan apakah pekerjaan anda sekarang
Nyatakan berapa pendapatan bulanan anda

MAKLUMAT PERIBADI UNTUK PEMBAHAGIAN FARAID

Sila jawab Ya atau Tidak untuk setiap soalan dibawah

MAKLUMAT AHLI KELUARGA UNTUK PEMBAHAGIAN FARAID

Sila isi maklumat dibawah dengan kiraan yang betul untuk dapatkan peta faraid yang tepat.
Selected Value: 0
Nyatakan berapa bilangan anak lelaki anda
Selected Value: 0
Nyatakan berapa bilangan anak perempuan anda
Selected Value: 0
Nyatakan berapa bilangan adik beradik lelaki anda
Selected Value: 0
Nyatakan berapa bilangan adik-beradik perempuan anda
Nyatakan berapa anggaran jumlah harta pusaka anda untuk diagihkan

Kenapa Owner Rumah Sewa Pun Perlu Ada Takaful Rumahku

Takaful Rumah — Kenapa Owner Rumah Sewa Pun Perlu Ada | Syaihan Sirotin
General Takaful

Banjir sekali boleh habiskan perabut bernilai puluhan ribu ringgit dalam satu malam. Tapi ramai fikir takaful rumah cuma untuk tuan rumah. Sebenarnya — penyewa pun perlu, dengan cara berbeza.

SS
Syaihan Sirotin
Penasihat Kewangan Berlesen & Islamic Estate Planner
·7 min baca·Jun 2026
RM30anggaran premium sebulan untuk perlindungan asas tertentu
Banjirantara risiko paling kerap di banyak kawasan di Malaysia
2 Jenisperlindungan berbeza untuk tuan rumah & penyewa

Bila banjir besar melanda beberapa tahun kebelakangan ini, ramai keluarga Malaysia belajar satu pengajaran pahit dalam masa satu malam: harta dalam rumah — perabot, peralatan elektrik, barangan peribadi — boleh musnah sepenuhnya, dan kos untuk gantikan semua tu boleh mencecah puluhan ribu ringgit.

Dan bagi ramai, tiada perlindungan langsung untuk kerugian tu. Sebab mereka fikir takaful rumah "bukan untuk aku."

Ada satu salah faham besar di sini yang aku nak betulkan hari ni.

dua jenis, dua audiens

Takaful Rumah Bukan Satu Benda — Ia Dua

Ramai tak sedar ada dua jenis perlindungan berbeza, untuk dua situasi berbeza:

🏠

Untuk Tuan Rumah

Perlindungan pada struktur bangunan — dinding, bumbung, lantai, dan bahagian tetap rumah. Ini penting kalau kau memiliki rumah tersebut, sama ada kau duduk sendiri atau sewakan kepada orang lain.

📦

Untuk Penyewa

Perlindungan pada kandungan & harta di dalam rumah — perabot, elektrik, barangan peribadi kau. Walaupun kau menyewa, barang dalam rumah tu milik kau. Kalau musnah, kau yang tanggung.

Inilah yang ramai terlepas pandang: Kalau kau menyewa, takaful tuan rumah (kalau ada) hanya lindungi bangunan — bukan barang-barang kau di dalamnya. Kalau banjir atau kebakaran musnahkan perabot dan elektrik kau, kau tak dapat apa-apa dari takaful tuan rumah. Kau perlu perlindungan kandungan sendiri.
apa yang dilindungi

Apa Yang Takaful Rumah Biasanya Cover

🔥

Kebakaran

Kerosakan akibat kebakaran, kilat, dan letupan tertentu.

🌊

Banjir & Ribut

Kerosakan akibat bencana alam seperti banjir & ribut (bergantung pada pelan).

🔓

Kecurian & Pecah Rumah

Kehilangan harta akibat kecurian dengan kemasukan paksa.

💧

Kebocoran Air

Kerosakan akibat paip pecah atau kebocoran tangki air.

*Skop perlindungan sebenar berbeza mengikut pelan & operator. Sesetengah risiko mungkin memerlukan rider tambahan. Sentiasa semak terma sijil.

Realiti: Ramai baru sedar mereka tiada perlindungan kandungan selepas musibah berlaku — bila dah terlambat. Menggantikan peti sejuk, mesin basuh, TV, perabot, dan barangan peribadi sekali gus adalah beban kewangan yang besar untuk kebanyakan keluarga.
berbaloi ke

Premium Rendah, Ketenangan Tinggi

Salah satu perkara yang mengejutkan ramai orang: takaful rumah, terutama untuk perlindungan kandungan, selalunya jauh lebih murah daripada yang mereka sangka. Untuk perlindungan asas, premium boleh bermula dari kadar yang sangat berpatutan sebulan.

Bila kau bandingkan kos premium yang kecil dengan risiko kehilangan segala harta dalam rumah — pengiraannya jadi jelas.

Kau kunci pintu rumah setiap malam untuk lindungi barang di dalam. Takaful rumah adalah kunci untuk risiko yang kunci biasa tak boleh halang.
✓ Tip praktikal: Buat senarai ringkas harta dalam rumah kau dan anggarkan nilai gantiannya. Kau mungkin terkejut jumlahnya — dan itu jumlah yang kau pertaruhkan setiap hari tanpa perlindungan.

Nak Tahu Berapa Premium Untuk Rumah Kau?

Sama ada kau tuan rumah atau penyewa, aku boleh bantu kau dapatkan sebutan harga takaful rumah yang sesuai. Percuma, dalam masa 24 jam, tanpa tekanan.

WhatsApp Syaihan Sekarang →
Atau layari syaihansirotin.com · Sebutan harga percuma
SS
Syaihan Sirotin
Penasihat Kewangan Berlesen · Islamic Estate Planner · Capspring Temasik Financial Group
Berlesen di bawah Bank Negara Malaysia. Pakar dalam takaful hayat & am, perancangan harta Islam, dan kewangan peribadi untuk keluarga Malaysia. Ahli gabungan As-Salihin Trustee Berhad.

© 2026 Syaihan Sirotin · syaihansirotin.com · Capspring Temasik Financial Group · As-Salihin Trustee Berhad

Artikel ini untuk tujuan maklumat sahaja dan bukan nasihat kewangan peribadi. Skop perlindungan & premium berbeza mengikut pelan & operator. Sila rujuk dokumen sijil & dapatkan nasihat profesional.

Sebutan Harga →
Facebook
X
LinkedIn
Telegram
WhatsApp
Email
Print
Threads

Borang Quotation

(nombor yang boleh whatsapp & call)

Berapa Penghasilan FA Dalam Setahun

Berapa Penghasilan FA Dalam Setahun? Nombor Sebenar | Syaihan Sirotin
Recruitment · FA

Ini soalan yang paling ramai tanya bila fikir nak explore platform baru — tapi jarang dapat jawapan jujur. Jom kita cakap terus terang tentang struktur income Financial Advisor, sesama orang industri.

SS
Syaihan Sirotin
Penasihat Kewangan Berlesen & Islamic Estate Planner
· 7 min baca · Jun 2026

Mari kita jujur dari awal.

Kalau kau cari artikel yang janji "income RM20,000 sebulan dalam 3 bulan" — ini bukan artikel tu. Sebab benda macam tu bukan sahaja mengarut, ia menghina kepintaran kau sebagai orang yang dah lama dalam industri kewangan.

Kau dah tahu realitinya. Income sebagai FA bukan gaji tetap — ia berdasarkan usaha, kemahiran, jaringan, dan konsistensi. Jadi daripada bagi kau angka khayalan, jom aku terangkan struktur yang menentukan penghasilan seorang FA. Sebab bila kau faham struktur, kau boleh nilai sendiri potensi kau.

⚖️ Nota Jujur Sebelum Kita Mula

Tiada jaminan pendapatan dalam kerjaya ini. Penghasilan berbeza-beza secara meluas antara individu — bergantung pada usaha, pengalaman, jaringan, dan faktor pasaran. Apa yang aku kongsi di sini adalah struktur dan faktor, bukan janji angka tertentu.

struktur income fa

Income FA Datang Dari Beberapa Sumber

Salah satu sebab income FA berpotensi lebih tinggi (dan lebih fleksibel) berbanding gaji tetap adalah kerana ia terdiri daripada beberapa komponen, bukan satu:

Komisyen Jualan Pertama Bayaran hadapan
Komisyen Pembaharuan (Renewal) Berulang setiap tahun
Bonus Prestasi & Insentif Berdasarkan pencapaian
Override / Pendapatan Kepimpinan Jika bina pasukan
Kelebihan renewal: Tidak seperti gaji tetap yang berhenti bila kau berhenti kerja, komisyen pembaharuan boleh terus mengalir dari perniagaan yang kau bina sebelum ni. Ini elemen "pendapatan berulang" yang buat kerjaya FA menarik untuk jangka panjang — terutama untuk kau yang dah ada asas klien.
apa yang tentukan income kau

4 Faktor Yang Betul-Betul Menentukan

1. Pengalaman & Kemahiran Sedia Ada

Kalau kau dah bertahun dalam industri, kau ada kelebihan besar — kau tahu produk, kau ada teknik, dan kau dah biasa dengan proses. FA berpengalaman selalunya boleh produktif jauh lebih cepat berbanding orang baru.

2. Saiz & Kualiti Jaringan Klien

Klien sedia ada dan jaringan kau adalah aset. Bila kau pindah ke platform yang membolehkan kau tawarkan lebih banyak penyelesaian, kau boleh berikan lebih nilai kepada klien yang sama — dan ini boleh mempengaruhi penghasilan kau.

3. Struktur Platform Kau

Ini yang ramai tak fikir. Platform berbeza ada struktur pampasan berbeza. Sesetengah platform mengambil bahagian lebih besar dari effort kau; yang lain memberi struktur lebih adil. Perbezaan ni boleh besar kesannya pada income bersih kau.

4. Konsistensi & Disiplin

Tiada jalan pintas di sini. FA yang berjaya adalah mereka yang konsisten — jumpa klien, follow-up, belajar berterusan. Ini benda yang kau sendiri kawal, dan ia faktor pembeza terbesar dalam jangka panjang.

Amaran jujur: Kalau ada sesiapa tunjuk kau "purata income FA" sebagai angka tetap dan janji kau akan capai dengan mudah — berhati-hati. Purata boleh mengelirukan sebab ia campurkan orang yang sangat aktif dengan yang tidak aktif. Income kau ditentukan oleh usaha kau, bukan purata orang lain.
Soalan sebenar bukan "berapa income FA" — tapi "berapa nilai yang aku boleh bawa, dan adakah platform aku membenarkan aku diberi ganjaran setimpal."
untuk agen berpengalaman

Kenapa Ini Relevan Untuk Kau Yang Dah Ada Pengalaman

Kalau kau dah beberapa tahun dalam industri dan rasa income kau dah mendatar, faham struktur ni penting. Sebab selalunya masalahnya bukan effort kau — tapi struktur platform yang hadkan berapa banyak effort tu diterjemah jadi income.

Kau mungkin dah maksimumkan apa yang boleh kau capai dalam struktur sedia ada kau. Persoalannya: adakah ada platform lain yang struktur pampasannya lebih adil, dengan lebih banyak sumber income (renewal, produk pelbagai, kepimpinan) yang terbuka untuk kau?

Itu bukan soalan yang boleh aku jawab untuk kau dalam satu artikel. Tapi ia soalan yang berbaloi kau terokai — dengan angka sebenar, berdasarkan situasi kau sendiri.

Jom Borak Tentang Angka Sebenar Kau

Kalau kau nak faham macam mana struktur income boleh berbeza untuk situasi kau — pengalaman kau, jaringan kau, matlamat kau — jom kita borak. Jujur, sulit, tanpa janji manis atau tekanan. Sesama profesional.

WhatsApp Syaihan Sekarang →
Atau layari syaihansirotin.com · Perbualan sulit & profesional
SS
Syaihan Sirotin
Penasihat Kewangan Berlesen · Islamic Estate Planner · Capspring Temasik Financial Group
Berlesen di bawah Bank Negara Malaysia. Membina pasukan Financial Advisor dan Islamic Estate Planner yang membantu keluarga Malaysia merancang masa depan kewangan. Ahli gabungan As-Salihin Trustee Berhad.

© 2026 Syaihan Sirotin · syaihansirotin.com · Capspring Temasik Financial Group · As-Salihin Trustee Berhad

Artikel ini untuk tujuan maklumat sahaja. Penghasilan sebagai Financial Advisor bergantung sepenuhnya pada usaha & prestasi individu — tiada jaminan pendapatan tertentu. Komponen komisyen tertakluk pada struktur & syarat operator/platform masing-masing.

Borak Confidential →
Facebook
X
LinkedIn
Threads
Telegram
WhatsApp
Email
Print

Borang Quotation

Nyatakan pilihan anda untuk sertai kami.
Boleh pilih lebih dari satu pilihan

Bagaimana Takaful Selamatkan Keluarga Ini

Anak Kepada Ibu Tunggal — Bagaimana Takaful Selamatkan Keluarga Ini | Syaihan Sirotin
Takaful

Bila seorang ibu tunggal disahkan menghidap kanser, anak sulungnya hampir tinggalkan universiti untuk bekerja menampung keluarga. Ini kisah bagaimana satu keputusan bertahun sebelumnya mengubah segalanya.

SS
Syaihan Sirotin
Penasihat Kewangan Berlesen & Islamic Estate Planner
· 8 min baca · Jun 2026

Ada kisah yang mengajar kita lebih daripada mana-mana carta atau jadual premium. Ini salah satunya — dikongsi dengan izin, dengan nama dan butiran diubah untuk menjaga privasi keluarga terbabit.

Bahagian Satu

Seorang Ibu, Dua Anak, Satu Gaji

Puan Aminah (bukan nama sebenar) seorang ibu tunggal. Suaminya meninggal beberapa tahun lalu, dan sejak itu dia membesarkan dua anak seorang diri dengan gaji sederhana sebagai kerani. Hidup tak mewah, tapi cukup — dengan perancangan yang teliti.

Beberapa tahun lalu, semasa kami berbincang tentang kewangannya, aku cadangkan dia ambil satu medical card takaful. Pada mulanya dia teragak-agak — caruman bulanan tu satu komitmen tambahan untuk bajet yang dah ketat. Tapi selepas kami bincang tentang risiko, dia buat keputusan untuk teruskan.

"Saya ambil bukan sebab saya rasa saya akan sakit. Saya ambil sebab kalau apa-apa jadi, saya tak nak anak-anak saya yang tanggung."

Keputusan itu, pada masa tu, nampak macam satu perbelanjaan tambahan. Tak lama kemudian, ia jadi penyelamat.

Bahagian Dua

Berita Yang Mengubah Segalanya

Kira-kira dua tahun kemudian, Puan Aminah mula rasa tak sihat. Selepas beberapa pemeriksaan, doktor mengesahkan berita yang setiap keluarga takut dengar — dia menghidap kanser, dan memerlukan rawatan segera.

Dunia keluarga itu terhenti seketika. Selain kebimbangan tentang kesihatan ibu mereka, ada juga ketakutan lain yang tak diucapkan: bagaimana kami nak bayar semua ni?

Anak sulungnya, yang ketika itu di tahun kedua universiti, mula fikir untuk berhenti belajar dan cari kerja — untuk membantu menampung kos rawatan dan menyara keluarga.

Anggaran Kos Rawatan Kanser (Ilustrasi)
Pembedahan & kemasukan hospitalRM120,000
Kemoterapi (beberapa kitaran)RM18,000–RM90,000
Ubat, imbasan & rawatan susulanpuluhan ribu hingga ratusan ribu RM/span>
Jumlah keseluruhan Kos SemasaRM126,000
Jumlah Kos Masa Depan (Anggaran)RM216,491.46

*Angka di atas adalah ilustrasi umum. Kos sebenar berbeza mengikut jenis kanser, peringkat, hospital, dan rawatan yang diperlukan.

Realiti: Untuk kebanyakan keluarga berpendapatan sederhana, kos rawatan kanser boleh menghabiskan seluruh tabungan hidup dalam masa beberapa bulan sahaja — dan memaksa keluarga membuat pilihan yang menyakitkan.
Bahagian Tiga

Bila Medical Card Itu Berbicara

Tapi kerana Puan Aminah telah mengambil medical card takaful dua tahun sebelumnya — dan telah mendeklarasikan maklumat kesihatannya dengan jujur semasa memohon — perlindungan itu aktif ketika keluarga paling memerlukannya.

Rawatan yang diperlukan dilindungi mengikut terma sijilnya. Beban kewangan yang sepatutnya menghancurkan keluarga itu, sebahagian besarnya ditanggung oleh perlindungan takaful.

Hasilnya: Anak sulung Puan Aminah tak jadi berhenti universiti. Dia meneruskan pengajian, dan keluarga dapat menumpukan perhatian pada apa yang paling penting — pemulihan ibu mereka — tanpa dihimpit tekanan kewangan yang melumpuhkan.

Bayangkan dua versi kisah yang sama. Dalam satu versi, tiada takaful — tabungan habis, anak berhenti belajar, keluarga terhimpit hutang. Dalam versi satu lagi, satu keputusan kecil bertahun sebelumnya membuka jalan untuk keluarga itu terus berdiri.

Perbezaan antara dua versi tu? Satu keputusan. Satu caruman bulanan. Satu medical card.

Takaful bukan untuk kau. Ia untuk orang yang kau tinggalkan bila kau tak mampu lagi melindungi mereka sendiri.
pengajaran

Apa Yang Kisah Ini Ajar Kita

Puan Aminah bukan orang kaya. Dia tak ada tabungan besar atau pelaburan mewah. Apa yang dia ada hanyalah satu keputusan bijak yang dibuat pada masa yang betul — semasa dia masih sihat dan layak untuk perlindungan.

Dan itulah kunci sebenar: takaful medik perlu diambil sebelum ia diperlukan, bukan selepas. Bila kau sihat, kau ada pilihan. Bila kau dah sakit, pilihan tu selalunya dah tertutup.

Kalau kau seorang ibu atau bapa — apatah lagi ibu tunggal atau bapa tunggal yang jadi tunggak tunggal keluarga — soalannya bukan "adakah aku mampu ambil takaful." Soalannya adalah "adakah keluarga aku mampu kalau aku tak ada."

Jangan Biarkan Keluarga Kau Tanggung Sendiri

Aku bantu kau cari medical card takaful yang sesuai dengan bajet dan keperluan keluarga kau. Mula dengan perbualan percuma — tanpa tekanan, cuma penjelasan jujur tentang pilihan kau.

WhatsApp Syaihan Sekarang →
Atau layari syaihansirotin.com · Konsultasi percuma & tanpa obligasi
SS
Syaihan Sirotin
Penasihat Kewangan Berlesen · Islamic Estate Planner · Capspring Temasik Financial Group
Berlesen di bawah Bank Negara Malaysia. Membantu keluarga Malaysia — termasuk ibu & bapa tunggal — mendapatkan perlindungan takaful yang sesuai dengan keperluan dan bajet mereka. Ahli gabungan As-Salihin Trustee Berhad.

© 2026 Syaihan Sirotin · syaihansirotin.com · Capspring Temasik Financial Group · As-Salihin Trustee Berhad

Kisah ini dikongsi dengan nama & butiran diubah untuk menjaga privasi. Artikel ini untuk tujuan maklumat sahaja dan bukan nasihat kewangan peribadi. Perlindungan tertakluk pada terma sijil. Sila dapatkan nasihat profesional.

Lindungi Keluarga →
Facebook
X
Threads
LinkedIn
Telegram
WhatsApp
Email
Print

Borang Quotation

(nombor yang boleh whatsapp & call)

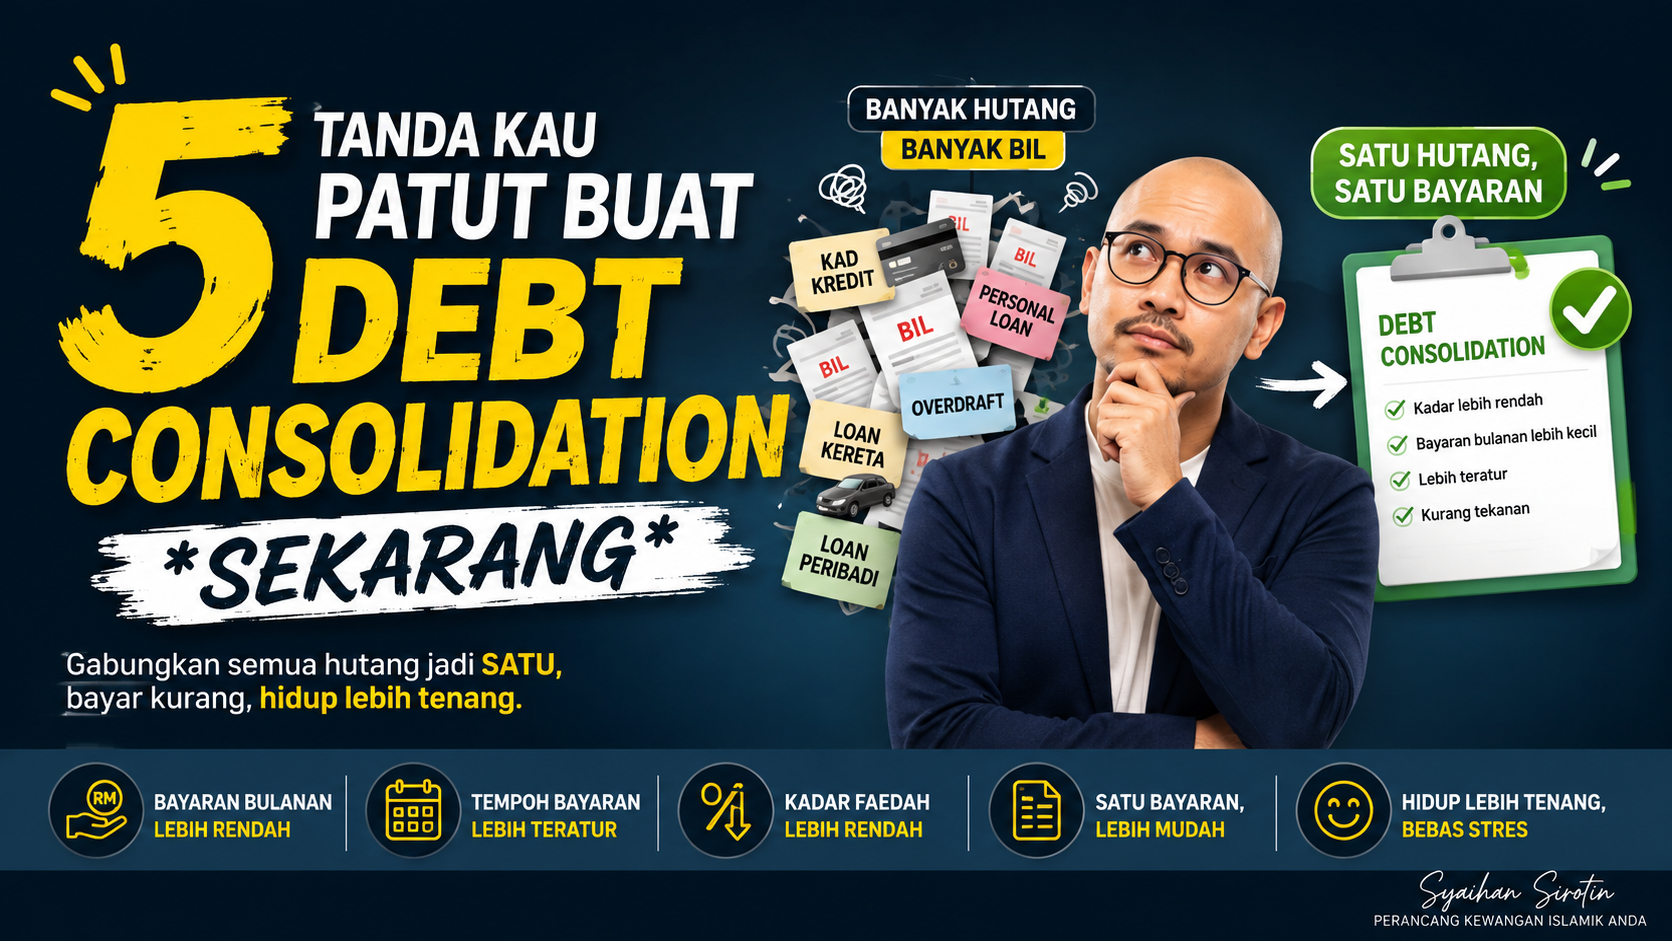
5 Tanda Kau Patut Buat Debt Consolidation Sekarang

5 Tanda Kau Patut Buat Debt Consolidation Sekarang | Syaihan Sirotin
Debt Consolidation

Kadang-kadang kita tak sedar kita dah terperangkap dalam hutang sampai dah agak dalam. Kalau kau check 3 daripada 5 tanda ni — mungkin dah masa untuk ambil tindakan sebelum jadi lebih teruk.

SS
Syaihan Sirotin
Penasihat Kewangan Berlesen & Islamic Estate Planner
· 7 min baca · Jun 2026
40% tahap DSR yang biasanya dianggap selamat
3 dari 5 tanda yang menunjukkan kau patut ambil tindakan
15–18% kadar faedah tipikal kad kredit setahun

Hutang jarang jadi masalah dalam satu malam. Ia menumpuk perlahan-lahan — satu kad kredit di sini, satu pinjaman peribadi di sana, ansuran barang di tempat lain. Sampai satu hari kau perasan gaji kau habis sebelum akhir bulan, dan kau tak pasti macam mana ia jadi begitu.

Berita baiknya, ada tanda-tanda jelas yang boleh kau kenal pasti awal. Dan kalau kau nampak tanda ni pada diri kau, ia bukan sebab untuk rasa malu — ia isyarat untuk bertindak. Debt consolidation mungkin salah satu jalan keluar yang berkesan.

Jom kita semak lima tanda ni. Kira berapa yang terkena pada kau.

5 tanda
1

Kau Bayar Minimum Sahaja Setiap Bulan

Kalau kau hanya mampu bayar jumlah minimum pada kad kredit atau pinjaman setiap bulan, sebahagian besar bayaran kau pergi ke faedah — bukan pokok hutang. Ini bermakna hutang kau hampir tak bergerak walaupun kau bayar konsisten. Ini tanda paling jelas kau perlu strategi berbeza.

2

DSR Kau Melebihi 60%

DSR (Debt Service Ratio) adalah peratusan pendapatan yang pergi untuk bayar hutang. Kalau lebih 60% gaji kau habis untuk komitmen hutang, kau berada dalam zon berisiko. Tahap selamat biasanya di bawah 40%. Semakin tinggi DSR, semakin sempit ruang kau untuk bernafas.

3

Kau Ada 3 Atau Lebih Hutang Berbeza

Bila kau ada beberapa hutang berasingan — kad kredit, pinjaman peribadi, ansuran barang, pinjaman koperasi — setiap satu ada kadar faedah, tarikh bayaran, dan syarat sendiri. Mengurus semua ni bukan sahaja memenatkan, tapi selalunya lebih mahal berbanding satu bayaran yang tersusun.

4

Gaji Habis Sebelum Akhir Bulan

Kalau setiap bulan kau sampai ke titik "tunggu gaji masuk" dengan akaun hampir kosong — dan tiada langsung ruang untuk simpanan atau kecemasan — ini petanda struktur kewangan kau terlalu ketat. Debt consolidation boleh membantu longgarkan aliran tunai bulanan kau.

5

Kau Dah Pernah Terlepas Atau Lewat Bayar

Kalau kau dah mula terlepas tarikh bayaran, atau terpaksa "pusing" duit dari satu hutang untuk bayar hutang lain, ini tanda amaran serius. Selain caj lewat yang menambah beban, ia juga boleh menjejaskan rekod kredit kau. Masa untuk bertindak adalah sebelum ia jadi lebih teruk.

berapa skor kau

Kira Tanda Yang Terkena

Berapa banyak daripada 5 tanda di atas yang kau kenal pada diri kau?

0–1 Kewangan kau agak terkawal — teruskan pantau
2 Mula berhati-hati — semak semula struktur hutang
3+ Masa untuk ambil tindakan — debt consolidation berbaloi diterokai
Ingat: Tanda-tanda ni bukan penghakiman terhadap diri kau. Ramai orang berdisiplin dan bekerja keras pun terjebak dalam struktur hutang yang tak cekap. Yang penting bukan macam mana kau sampai ke sini — tapi langkah seterusnya yang kau ambil.
apa itu debt consolidation

Macam Mana Ia Membantu

Debt consolidation adalah proses menggabungkan beberapa hutang berbeza menjadi satu kemudahan pembiayaan dengan satu bayaran bulanan. Idea asasnya mudah:

→ Daripada menguruskan 4-5 bayaran berbeza dengan kadar faedah tinggi yang berlainan, kau hanya ada satu bayaran yang tersusun.

→ Kadar faedah keseluruhan selalunya lebih rendah — terutama jika kau gabungkan hutang kad kredit berfaedah tinggi.

→ Aliran tunai bulanan kau jadi lebih lega, memberi ruang untuk mula membina simpanan atau perlindungan.

✓ Tapi perlu diingat: Debt consolidation bukan "penghapus hutang" ajaib. Ia alat untuk menyusun semula hutang supaya lebih terurus dan lebih murah. Ia berkesan bila digabungkan dengan disiplin kewangan — bukan sebagai jalan untuk buat hutang baru.
Langkah pertama keluar dari perangkap hutang bukan bayar lebih — tapi faham dengan jelas di mana kau berdiri sekarang.

Kalau kau check 3 atau lebih tanda di atas, jangan tunggu sampai keadaan jadi lebih sempit. Langkah paling mudah dan tak menakutkan adalah semak DSR kau dan fahami pilihan yang ada — tanpa sebarang komitmen.

Check DSR Kau — Percuma

Hantar mesej pada aku. Kita kira DSR kau, tengok struktur hutang, dan semak sama ada debt consolidation sesuai untuk situasi kau. Sulit, percuma, dan tanpa tekanan untuk buat apa-apa.

WhatsApp Syaihan Sekarang →
Atau layari syaihansirotin.com · Semakan percuma & sulit
SS
Syaihan Sirotin
Penasihat Kewangan Berlesen · Islamic Estate Planner · Capspring Temasik Financial Group
Berlesen di bawah Bank Negara Malaysia. Membantu kakitangan awam, profesional, dan keluarga Malaysia menyusun semula kewangan — dari pengurusan hutang dan takaful sehingga perancangan harta Islam. Ahli gabungan As-Salihin Trustee Berhad.

© 2026 Syaihan Sirotin · syaihansirotin.com · Capspring Temasik Financial Group · As-Salihin Trustee Berhad

Artikel ini adalah untuk tujuan maklumat sahaja dan bukan nasihat kewangan peribadi. Angka DSR & kadar faedah adalah anggaran umum. Kelayakan & terma sebenar berbeza mengikut institusi. Sila dapatkan nasihat profesional.

Semak DSR Saya →
Facebook
X
LinkedIn
Threads
Telegram
WhatsApp
Email
Print

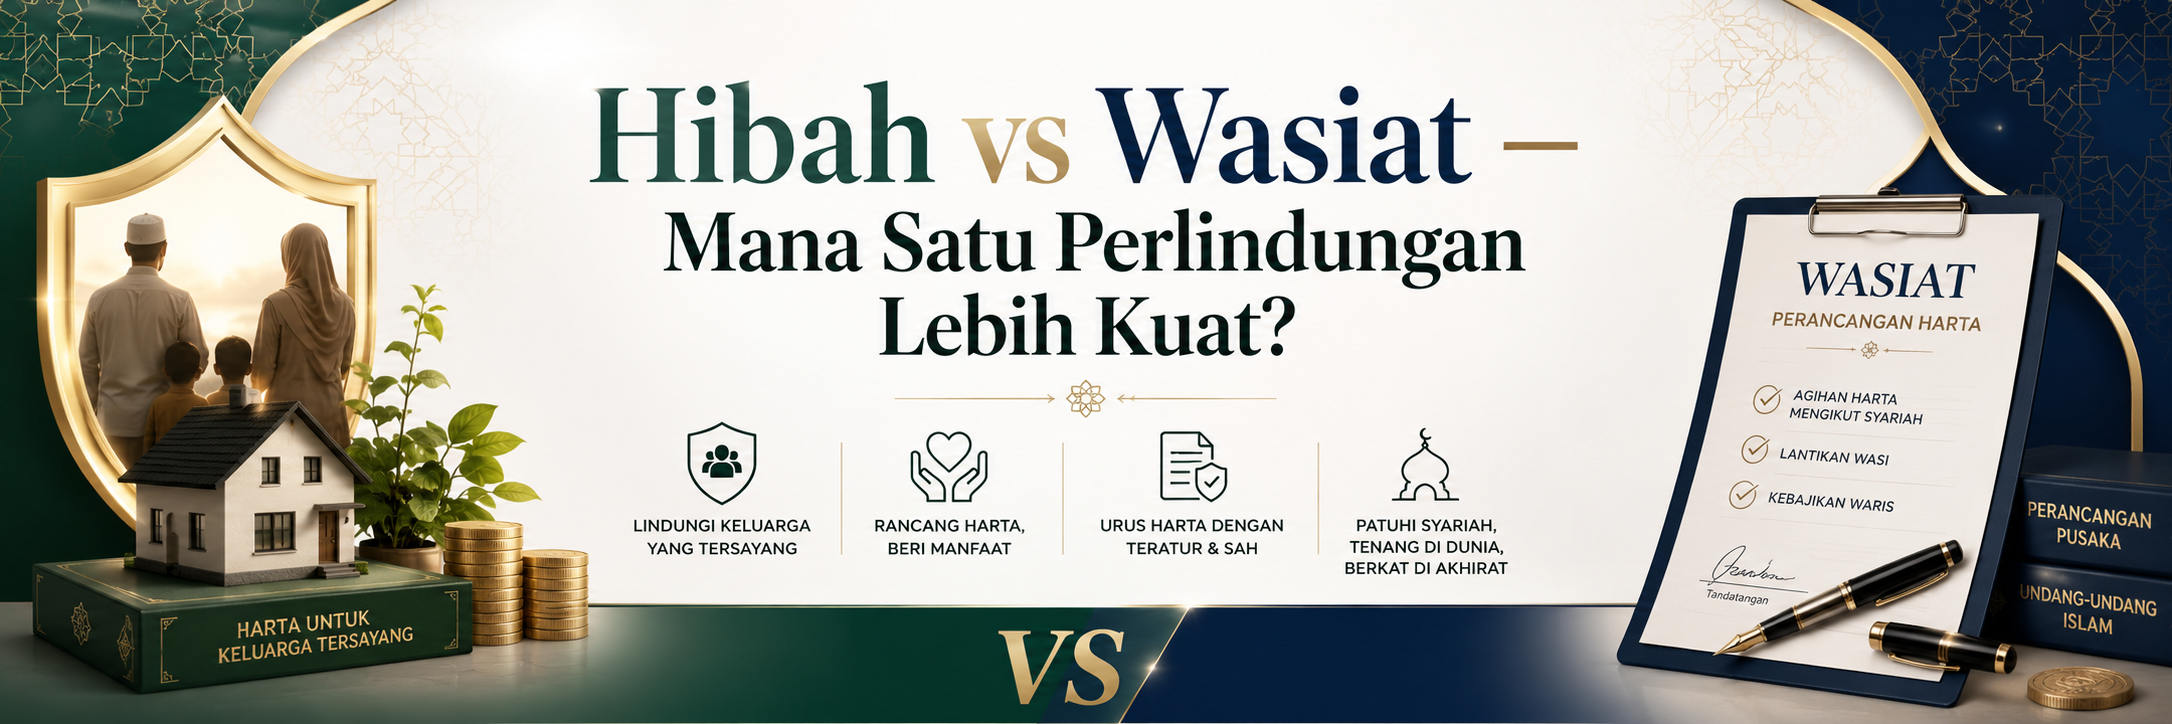
Hibah vs Wasiat – Mana Satu Perlindungan Lebih Kuat?

Hibah vs Wasiat — Mana Satu Perlindungan Lebih Kuat? | Syaihan Sirotin
Harta Perwarisan

Hibah vs Wasiat — Mana Satu Perlindungan Lebih Kuat?

Dua instrumen perancangan harta Islam, dua tujuan berbeza. Ramai keliru antara keduanya — atau ingat perlu pilih satu sahaja. Sebenarnya, gabungan keduanya boleh beri perlindungan paling menyeluruh.

SS
Syaihan Sirotin
Penasihat Kewangan Berlesen & Islamic Estate Planner
· 8 min baca · Jun 2026
Semasa Hidup bila hibah berkuat kuasa
Selepas Mati bila wasiat berkuat kuasa
1/3 had wasiat kepada bukan waris faraid

Bila orang mula fikir tentang perancangan harta, dua istilah paling kerap muncul: hibah dan wasiat. Dan hampir setiap kali, ada kekeliruan yang sama — orang ingat kedua-duanya benda yang lebih kurang sama, atau mereka perlu pilih antara satu.

Sebenarnya, hibah dan wasiat adalah dua alat yang berbeza, direka untuk situasi berbeza. Faham perbezaan ni penting — sebab pilihan yang betul boleh menentukan sama ada harta kau sampai kepada orang yang kau mahu, dengan cara yang kau mahu.

Jom kita buka satu-satu, dalam bentuk yang mudah faham.

konsep asas
Hibah

Pemberian Semasa Hidup

Hibah adalah pemberian harta secara sukarela kepada seseorang, yang berkuat kuasa semasa pemberi masih hidup. Ia satu bentuk pindah milik yang boleh dilaksanakan sekarang, bukan menunggu kematian.

⏱ Berkuat kuasa: Semasa hidup
Wasiat

Arahan Selepas Kematian

Wasiat adalah dokumen yang menyatakan kehendak kau tentang harta dan urusan selepas kau meninggal dunia. Ia hanya berkuat kuasa selepas kematian, dan tertakluk pada had tertentu dalam Islam.

⏱ Berkuat kuasa: Selepas mati

Perbezaan masa berkuat kuasa ni bukan detail kecil — ia yang menentukan bila dan bagaimana instrumen tu boleh melindungi orang yang kau sayang.

4 perbezaan utama
1

Bila Berkuat Kuasa

Hibah berkuat kuasa serta-merta semasa hidup — penerima boleh terus memiliki harta tersebut. Wasiat pula hanya aktif selepas kematian pewasiat.

2

Kaitan Dengan Faraid

Harta yang telah dihibahkan semasa hidup umumnya tidak lagi menjadi sebahagian harta pusaka yang dibahagikan secara faraid. Wasiat pula terhad kepada 1/3 untuk bukan waris, manakala baki 2/3 mengikut faraid.

3

Fleksibiliti Penerima

Hibah membolehkan kau memberi kepada sesiapa — termasuk yang bukan waris faraid seperti anak angkat atau isteri — tanpa terikat pada bahagian faraid. Wasiat kepada bukan waris pula terhad pada 1/3.

4

Proses & Masa Pelaksanaan

Harta hibah biasanya boleh dipindah milik dengan lebih lancar kerana ia telah diuruskan semasa hidup. Wasiat pula dilaksanakan melalui proses pentadbiran harta selepas kematian.

Poin penting: Hibah bukan cara untuk "lari" dari faraid atau menganiaya waris lain. Ia instrumen sah dalam Islam yang perlu dilaksanakan dengan niat betul dan mengikut syarat yang sah. Nasihat pakar penting untuk pastikan ia dibuat dengan cara yang betul.
perbandingan pantas
Aspek Hibah Wasiat
Bila berkuat kuasa Semasa hidup Selepas mati
Had pemberian Fleksibel (ikut syarat sah) 1/3 untuk bukan waris
Penerima bukan waris Boleh Boleh (dalam had 1/3)
Kaitan faraid Keluar dari pusaka Baki ikut faraid
Pelaksanaan Semasa hidup Selepas kematian
jadi mana lebih kuat

Jawapannya: Bukan "Mana" — Tapi "Kedua-duanya"

Soalan "mana lebih kuat" sebenarnya soalan yang salah. Sebab hibah dan wasiat bukan pesaing — mereka pelengkap. Perancangan harta yang paling kukuh selalunya menggunakan kedua-duanya bersama, masing-masing untuk tujuan yang sesuai.

Contohnya: kau boleh gunakan hibah untuk pastikan aset tertentu — seperti rumah utama — terus berpindah kepada isteri atau anak tanpa perlu melalui proses pusaka yang panjang. Pada masa sama, kau gunakan wasiat untuk menguruskan baki harta, melantik wasi, menamakan penjaga anak, dan menggunakan hak 1/3 untuk wakaf atau sedekah jariah.

Tanpa perancangan: Kalau kau tak buat kedua-duanya, harta kau akan diagihkan sepenuhnya ikut faraid selepas proses pentadbiran yang boleh ambil bertahun-tahun — dan niat khusus kau untuk anak angkat, wakaf, atau aset tertentu mungkin tak dapat dilaksanakan.
Hibah dan wasiat bukan pilihan "salah satu" — ia dua tangan yang bekerja bersama untuk melindungi keluarga kau.

Setiap keluarga ada situasi berbeza — jenis aset, struktur keluarga, dan niat yang berlainan. Sebab tu perancangan harta bukan benda "satu saiz muat semua." Ia perlu disesuaikan dengan keadaan kau.

Nak Tahu Kombinasi Yang Sesuai Untuk Kau?

Aku bantu kau faham sama ada kau perlukan hibah, wasiat, atau gabungan kedua-duanya — berdasarkan situasi keluarga dan aset kau. Melalui As-Salihin Trustee Berhad. Mula dengan perbualan percuma.

WhatsApp Syaihan Sekarang →
Atau layari syaihansirotin.com · Konsultasi percuma & tanpa obligasi
SS
Syaihan Sirotin
Penasihat Kewangan Berlesen · Islamic Estate Planner · Capspring Temasik Financial Group
Berlesen di bawah Bank Negara Malaysia. Pakar dalam perancangan harta Islam — hibah, wasiat, dan faraid — untuk keluarga Malaysia. Ahli gabungan As-Salihin Trustee Berhad, entiti amanah bertauliah untuk perkhidmatan wasiat dan hibah.

© 2026 Syaihan Sirotin · syaihansirotin.com · Capspring Temasik Financial Group · As-Salihin Trustee Berhad

Artikel ini adalah untuk tujuan maklumat sahaja dan bukan nasihat undang-undang atau syariah peribadi. Pelaksanaan hibah dan wasiat tertakluk pada syarat sah dan hukum. Sila dapatkan nasihat profesional yang bertauliah.

Tanya Pakar →
Facebook
X
LinkedIn
Telegram
Threads
WhatsApp
Email
Print
error: Content is protected !!
Verified by MonsterInsights