Cara Gabung 6 Hutang Jadi 1 Bayaran

Macam Mana Debt Consolidation Selamatkan Gaji Bulanan Kau | Syaihan Sirotin
Debt Consolidation

Dari 6 tempat bayar ke 1 bayaran tunggal. Ini visual perbandingan sebelum & selepas — dan macam mana penyusunan semula hutang boleh melegakan aliran tunai bulanan kau.

SS
Syaihan Sirotin
Penasihat Kewangan Berlesen & Islamic Estate Planner
·6 min baca·Jun 2026

Bayangkan hujung bulan. Kau buka aplikasi bank, dan satu per satu bayaran keluar — kad kredit A, kad kredit B, pinjaman peribadi, ansuran barang, pinjaman koperasi. Setiap satu dengan tarikh berbeza, kadar faedah berbeza, dan jumlah berbeza.

Bukan sahaja memenatkan untuk diuruskan — ia selalunya lebih mahal daripada yang perlu. Di sinilah debt consolidation boleh membantu. Jom kita lihat secara visual.

sebelum vs selepas
Sebelum
Kad kredit A
Kad kredit B
Pinjaman peribadi
Ansuran barang
Pinjaman koperasi
Overdraf
6
bayaran berbeza setiap bulan
→
Selepas
Satu bayaran konsolidasi
1
bayaran tunggal yang tersusun
📉Lebih Rendahkadar faedah keseluruhan (berpotensi)
💨Lebih Legaaliran tunai bulanan
🎯Lebih Fokussatu sasaran, bukan enam
Kenapa "satu bayaran" penting: Bukan sekadar mudah. Bila hutang berfaedah tinggi (seperti kad kredit) digabungkan ke dalam kemudahan berkadar lebih rendah, lebih banyak daripada bayaran kau pergi ke pokok hutang — bukan faedah. Ini bermakna hutang kau berpotensi berkurang dengan lebih berkesan.
macam mana ia berfungsi

4 Langkah Mudah

1

Semak Semua Hutang Kau

Senaraikan setiap hutang, baki, kadar faedah, dan bayaran bulanan. Ini beri gambaran jelas di mana kau berdiri.

2

Kira DSR & Kelayakan

Kita nilai nisbah khidmat hutang (DSR) kau dan tengok kemudahan konsolidasi yang mungkin sesuai.

3

Gabungkan Ke Satu Kemudahan

Hutang-hutang berkadar tinggi digabungkan ke dalam satu pembiayaan dengan terma yang lebih tersusun.

4

Bayar Satu, Bernafas Lega

Satu bayaran bulanan menggantikan yang berbilang — dengan aliran tunai yang lebih lega untuk kau uruskan.

✓ Penting difahami: Debt consolidation bukan menghapuskan hutang — ia menyusun semula supaya lebih terurus & berpotensi lebih murah. Ia paling berkesan bila digabungkan dengan disiplin: elak buat hutang baru selepas konsolidasi.
Enam beban jadi satu. Bukan sebab hutang hilang — tapi sebab kau akhirnya boleh nampak jalan keluar dengan jelas.

Setiap situasi hutang berbeza. Jumlah saving sebenar, kelayakan, dan terma bergantung pada profil kewangan kau. Cara terbaik untuk tahu sama ada ini sesuai untuk kau adalah dengan semak angka sebenar kau — dan itu boleh dimulakan dengan satu perbualan ringkas.

Kira Saving Kau — Percuma

Hantar mesej pada aku. Kita senaraikan hutang kau, kira DSR, dan tengok berapa banyak aliran tunai bulanan kau boleh dilegakan dengan konsolidasi. Sulit & tanpa komitmen.

WhatsApp Syaihan Sekarang →
Atau layari syaihansirotin.com · Semakan percuma & sulit
SS
Syaihan Sirotin
Penasihat Kewangan Berlesen · Islamic Estate Planner · Capspring Temasik Financial Group
Berlesen di bawah Bank Negara Malaysia. Membantu keluarga Malaysia menyusun semula kewangan — dari pengurusan hutang dan takaful sehingga perancangan harta Islam. Ahli gabungan As-Salihin Trustee Berhad.

© 2026 Syaihan Sirotin · syaihansirotin.com · Capspring Temasik Financial Group · As-Salihin Trustee Berhad

Artikel ini untuk tujuan maklumat sahaja dan bukan nasihat kewangan peribadi. Saving, kelayakan & terma berbeza mengikut individu & institusi. Sila dapatkan nasihat profesional.

Kira Saving Saya →

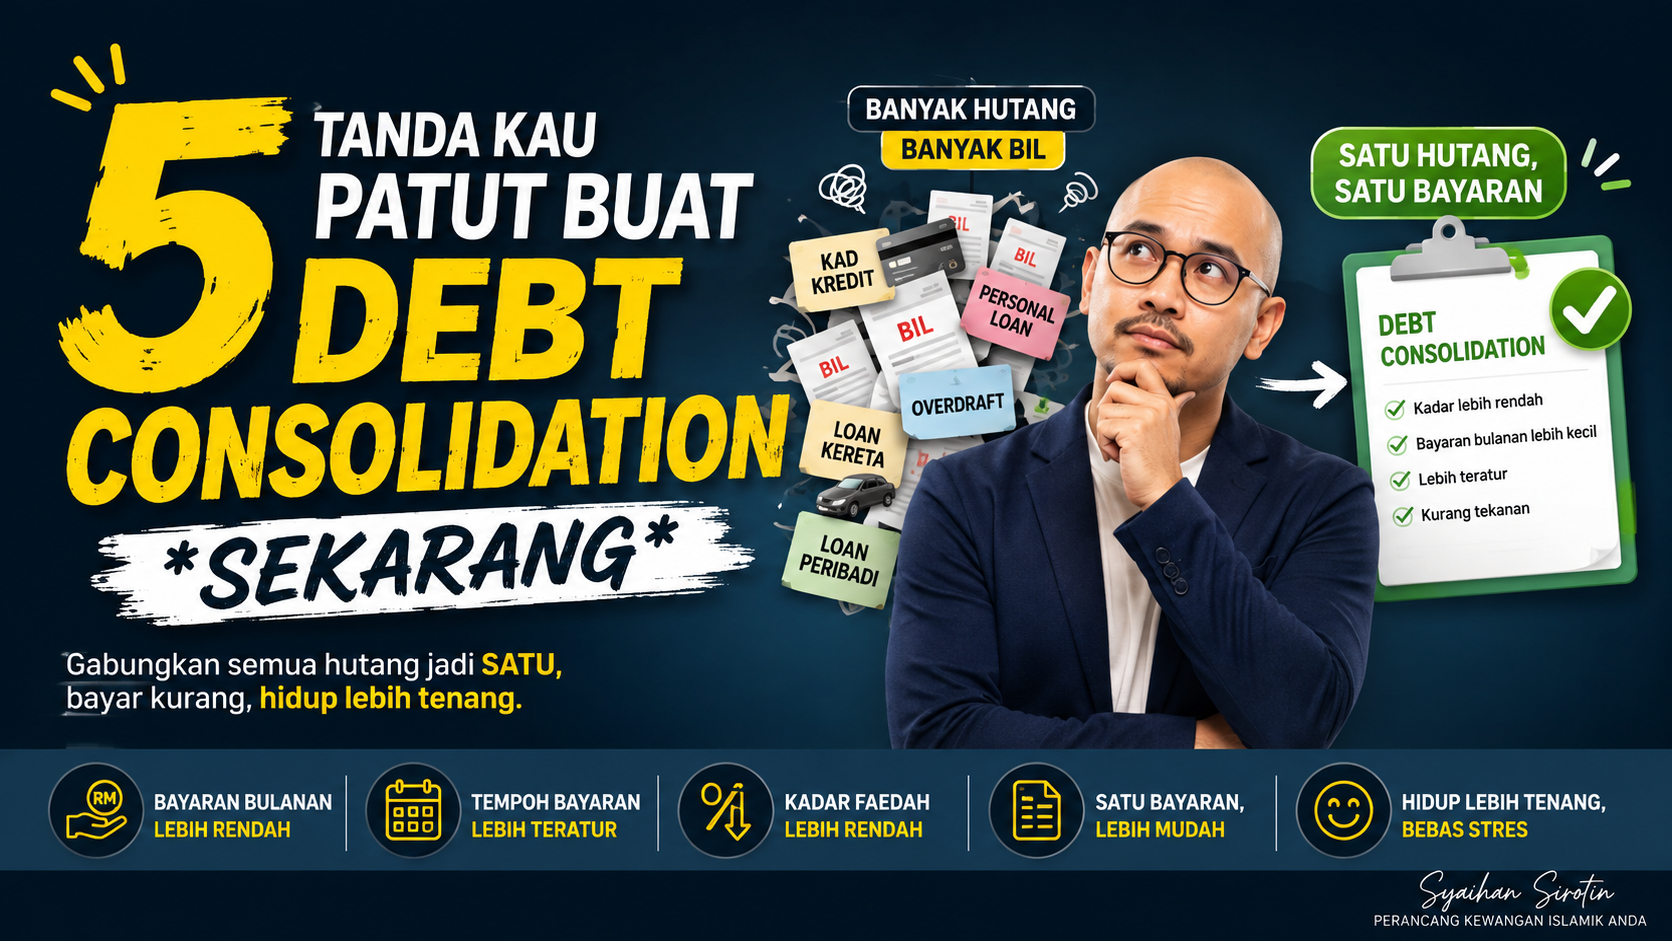
5 Tanda Kau Patut Buat Debt Consolidation Sekarang

5 Tanda Kau Patut Buat Debt Consolidation Sekarang | Syaihan Sirotin
Debt Consolidation

Kadang-kadang kita tak sedar kita dah terperangkap dalam hutang sampai dah agak dalam. Kalau kau check 3 daripada 5 tanda ni — mungkin dah masa untuk ambil tindakan sebelum jadi lebih teruk.

SS
Syaihan Sirotin
Penasihat Kewangan Berlesen & Islamic Estate Planner
· 7 min baca · Jun 2026
40% tahap DSR yang biasanya dianggap selamat
3 dari 5 tanda yang menunjukkan kau patut ambil tindakan
15–18% kadar faedah tipikal kad kredit setahun

Hutang jarang jadi masalah dalam satu malam. Ia menumpuk perlahan-lahan — satu kad kredit di sini, satu pinjaman peribadi di sana, ansuran barang di tempat lain. Sampai satu hari kau perasan gaji kau habis sebelum akhir bulan, dan kau tak pasti macam mana ia jadi begitu.

Berita baiknya, ada tanda-tanda jelas yang boleh kau kenal pasti awal. Dan kalau kau nampak tanda ni pada diri kau, ia bukan sebab untuk rasa malu — ia isyarat untuk bertindak. Debt consolidation mungkin salah satu jalan keluar yang berkesan.

Jom kita semak lima tanda ni. Kira berapa yang terkena pada kau.

5 tanda
1

Kau Bayar Minimum Sahaja Setiap Bulan

Kalau kau hanya mampu bayar jumlah minimum pada kad kredit atau pinjaman setiap bulan, sebahagian besar bayaran kau pergi ke faedah — bukan pokok hutang. Ini bermakna hutang kau hampir tak bergerak walaupun kau bayar konsisten. Ini tanda paling jelas kau perlu strategi berbeza.

2

DSR Kau Melebihi 60%

DSR (Debt Service Ratio) adalah peratusan pendapatan yang pergi untuk bayar hutang. Kalau lebih 60% gaji kau habis untuk komitmen hutang, kau berada dalam zon berisiko. Tahap selamat biasanya di bawah 40%. Semakin tinggi DSR, semakin sempit ruang kau untuk bernafas.

3

Kau Ada 3 Atau Lebih Hutang Berbeza

Bila kau ada beberapa hutang berasingan — kad kredit, pinjaman peribadi, ansuran barang, pinjaman koperasi — setiap satu ada kadar faedah, tarikh bayaran, dan syarat sendiri. Mengurus semua ni bukan sahaja memenatkan, tapi selalunya lebih mahal berbanding satu bayaran yang tersusun.

4

Gaji Habis Sebelum Akhir Bulan

Kalau setiap bulan kau sampai ke titik "tunggu gaji masuk" dengan akaun hampir kosong — dan tiada langsung ruang untuk simpanan atau kecemasan — ini petanda struktur kewangan kau terlalu ketat. Debt consolidation boleh membantu longgarkan aliran tunai bulanan kau.

5

Kau Dah Pernah Terlepas Atau Lewat Bayar

Kalau kau dah mula terlepas tarikh bayaran, atau terpaksa "pusing" duit dari satu hutang untuk bayar hutang lain, ini tanda amaran serius. Selain caj lewat yang menambah beban, ia juga boleh menjejaskan rekod kredit kau. Masa untuk bertindak adalah sebelum ia jadi lebih teruk.

berapa skor kau

Kira Tanda Yang Terkena

Berapa banyak daripada 5 tanda di atas yang kau kenal pada diri kau?

0–1 Kewangan kau agak terkawal — teruskan pantau
2 Mula berhati-hati — semak semula struktur hutang
3+ Masa untuk ambil tindakan — debt consolidation berbaloi diterokai
Ingat: Tanda-tanda ni bukan penghakiman terhadap diri kau. Ramai orang berdisiplin dan bekerja keras pun terjebak dalam struktur hutang yang tak cekap. Yang penting bukan macam mana kau sampai ke sini — tapi langkah seterusnya yang kau ambil.
apa itu debt consolidation

Macam Mana Ia Membantu

Debt consolidation adalah proses menggabungkan beberapa hutang berbeza menjadi satu kemudahan pembiayaan dengan satu bayaran bulanan. Idea asasnya mudah:

→ Daripada menguruskan 4-5 bayaran berbeza dengan kadar faedah tinggi yang berlainan, kau hanya ada satu bayaran yang tersusun.

→ Kadar faedah keseluruhan selalunya lebih rendah — terutama jika kau gabungkan hutang kad kredit berfaedah tinggi.

→ Aliran tunai bulanan kau jadi lebih lega, memberi ruang untuk mula membina simpanan atau perlindungan.

✓ Tapi perlu diingat: Debt consolidation bukan "penghapus hutang" ajaib. Ia alat untuk menyusun semula hutang supaya lebih terurus dan lebih murah. Ia berkesan bila digabungkan dengan disiplin kewangan — bukan sebagai jalan untuk buat hutang baru.
Langkah pertama keluar dari perangkap hutang bukan bayar lebih — tapi faham dengan jelas di mana kau berdiri sekarang.

Kalau kau check 3 atau lebih tanda di atas, jangan tunggu sampai keadaan jadi lebih sempit. Langkah paling mudah dan tak menakutkan adalah semak DSR kau dan fahami pilihan yang ada — tanpa sebarang komitmen.

Check DSR Kau — Percuma

Hantar mesej pada aku. Kita kira DSR kau, tengok struktur hutang, dan semak sama ada debt consolidation sesuai untuk situasi kau. Sulit, percuma, dan tanpa tekanan untuk buat apa-apa.

WhatsApp Syaihan Sekarang →
Atau layari syaihansirotin.com · Semakan percuma & sulit
SS
Syaihan Sirotin
Penasihat Kewangan Berlesen · Islamic Estate Planner · Capspring Temasik Financial Group
Berlesen di bawah Bank Negara Malaysia. Membantu kakitangan awam, profesional, dan keluarga Malaysia menyusun semula kewangan — dari pengurusan hutang dan takaful sehingga perancangan harta Islam. Ahli gabungan As-Salihin Trustee Berhad.

© 2026 Syaihan Sirotin · syaihansirotin.com · Capspring Temasik Financial Group · As-Salihin Trustee Berhad

Artikel ini adalah untuk tujuan maklumat sahaja dan bukan nasihat kewangan peribadi. Angka DSR & kadar faedah adalah anggaran umum. Kelayakan & terma sebenar berbeza mengikut institusi. Sila dapatkan nasihat profesional.

Semak DSR Saya →
Facebook
X
LinkedIn
Threads
Telegram
WhatsApp
Email
Print

Bayar Hutang RM1,400 Sebulan Tapi Tak Turun? Ini Sebabnya

Cikgu Hafiz Bayar RM1,400/Bulan — Tapi Hutang Tak Turun Pun | Syaihan Sirotin
Debt Consolidation

Cikgu Hafiz Bayar RM1,400/Bulan — Tapi Hutang Tak Turun Pun

Gaji RM3,800. Potongan PTPTN, kereta, kad kredit. Baki RM600 je untuk hidup sebulan. Bunyi macam kau? Teruskan baca — sebab ada jalan keluar yang ramai tak tahu.

SS
Syaihan Sirotin
Penasihat Kewangan Berlesen & Islamic Estate Planner
· 8 min baca · Jun 2026
RM1,400 bayaran hutang bulanan Cikgu Hafiz sebelum konsolidasi
78% DSR (nisbah khidmat hutang) — jauh melebihi tahap selamat
RM600 baki gaji untuk hidup selepas semua potongan

Cikgu Hafiz datang jumpa aku dengan satu soalan yang aku dengar terlalu kerap: “Saya bayar hutang tiap bulan tak pernah miss — tapi kenapa hutang saya macam tak turun-turun?”

Dia bukan boros. Dia bukan malas. Dia seorang guru yang berdedikasi, ada keluarga, dan bayar setiap ansuran tepat pada masa. Tapi setiap hujung bulan, dompet dia kosong dan dia rasa macam berlari atas treadmill — penat, tapi tak ke mana-mana.

Bila aku tengok susunan kewangan dia, masalahnya jelas. Dan ia masalah yang dikongsi oleh berjuta rakyat Malaysia.

Cikgu Hafiz, 36 tahun, guru di sekolah menengah. Gaji bersih RM3,800 sebulan. Bila kami senaraikan semua komitmen hutang dia, inilah gambarannya:

Komitmen Bulanan Cikgu Hafiz (Sebelum)
Pinjaman peribadi (koperasi)RM 620
Ansuran keretaRM 410
Bayaran kad kredit (2 kad)RM 250
PTPTNRM 120
Jumlah bayaran hutang RM 1,400
Baki untuk makan, minyak, bil, keluarga RM 600

RM600 untuk seluruh bulan. Untuk makan, minyak kereta, bil utiliti, keperluan anak, dan apa-apa kecemasan. Tak hairan bila ada apa-apa berlaku — kereta rosak, anak sakit — dia terpaksa pusing balik pada kad kredit. Dan hutang naik semula.

Inilah perangkap yang ramai terjebak tanpa sedar. Jom aku jelaskan kenapa ia berlaku.

kenapa hutang tak turun
01

Pelbagai Hutang = Pelbagai Kadar Faedah Tinggi

Bila kau ada beberapa hutang berasingan — kad kredit, pinjaman peribadi, ansuran — setiap satu ada kadar faedah sendiri. Dan biasanya, kad kredit adalah yang paling tinggi, kerap mencecah 15–18% setahun.

Bila kau bayar minimum sahaja pada kad kredit, sebahagian besar bayaran kau pergi ke faedah — bukan ke jumlah pokok hutang. Itu sebab baki tak bergerak walaupun kau bayar setiap bulan.

Realiti: Bayar minimum kad kredit RM250 sebulan, tapi kalau faedah dah makan RM200 daripadanya, hanya RM50 sebenarnya kurangkan hutang pokok. Ini boleh ambil bertahun-tahun untuk selesai satu kad sahaja.
02

DSR Tinggi = Tiada Ruang Bernafas

DSR (Debt Service Ratio) adalah peratusan pendapatan kau yang pergi untuk bayar hutang. Cikgu Hafiz: RM1,400 hutang ÷ RM3,800 gaji = DSR sekitar 78%.

Tahap selamat biasanya di bawah 40%. Pada 78%, hampir semua gaji habis untuk hutang sebelum dia sempat fikir tentang simpanan, pelaburan, atau kecemasan. Tiada ruang untuk bernafas, apatah lagi untuk maju.

✓ Apa itu konsolidasi? Debt consolidation menggabungkan semua hutang kau yang berlainan menjadi satu pinjaman dengan satu bayaran bulanan — biasanya pada kadar faedah lebih rendah dan tempoh yang lebih teratur.
03

Penyelesaian: Satu Bayaran, Kadar Lebih Rendah

Untuk Cikgu Hafiz, kami gabungkan pinjaman peribadi dan baki kad kredit menjadi satu kemudahan konsolidasi dengan kadar yang jauh lebih rendah berbanding kad kredit, dan tempoh bayaran yang lebih panjang serta teratur.

Inilah perbandingan sebelum dan selepas:

Selepas Debt Consolidation
Bayaran konsolidasi tunggalRM 720
Ansuran kereta (kekal)RM 410
PTPTN (kekal)RM 120
Jumlah bayaran hutang baru RM 1,250
Baki untuk hidup (naik dari RM600) RM 750+

*Angka di atas adalah ilustrasi untuk tujuan penerangan. Jumlah sebenar bergantung pada profil kredit, jenis hutang, dan kemudahan yang diluluskan.

✓ Yang lebih penting: Bukan sekadar baki gaji naik. Dengan satu bayaran yang jelas dan kadar lebih rendah, lebih banyak duit Cikgu Hafiz pergi ke hutang pokok — bermakna hutang dia akhirnya betul-betul turun, bukan terapung di tempat sama.
04

Lebihan Itu Boleh Jadi Permulaan Baru

Dengan ruang bernafas tambahan setiap bulan, Cikgu Hafiz akhirnya boleh mula bina apa yang dia tak pernah mampu sebelum ni — dana kecemasan kecil, dan caruman takaful untuk lindungi keluarga.

Ini transformasi sebenar debt consolidation: bukan sekadar kurangkan bayaran, tapi pulihkan kawalan kau ke atas kewangan sendiri.

Bayar hutang dengan lebih bijak bukan bermakna bayar lebih — ia bermakna bayar dengan cara yang betul-betul mengurangkan hutang.
sebelum vs selepas
Perkara Sebelum Selepas Konsolidasi
Bilangan bayaran berbeza 4 tempat Lebih teratur
Kadar faedah tertinggi Kad kredit ~15–18% Jauh lebih rendah
Baki gaji bulanan ~RM600 ~RM750+
Hutang pokok berkurang? Hampir tak bergerak Ya, betul-betul turun
Ruang untuk simpanan Tiada Ada permulaan
adakah ini kau?

Kalau kau baca kisah Cikgu Hafiz dan rasa macam tengok cermin — kau tak keseorangan, dan ini bukan tanda kau gagal. Ramai orang yang berdisiplin pun terjebak dalam struktur hutang yang tak cekap.

Soalan sebenar bukan “kenapa aku jadi macam ni” — tapi “apa langkah seterusnya yang betul.” Dan langkah pertama tu sangat mudah: faham angka kau sendiri.

Nak Kira Balik Hutang Kau?

Hantar mesej pada aku. Kita semak DSR kau, susun semula struktur hutang, dan tengok sama ada debt consolidation sesuai untuk kau. Percuma, tanpa komitmen.

WhatsApp Syaihan Sekarang →
Atau layari syaihansirotin.com · Semakan percuma & sulit
SS
Syaihan Sirotin
Penasihat Kewangan Berlesen · Islamic Estate Planner · Capspring Temasik Financial Group
Berlesen di bawah Bank Negara Malaysia. Membantu kakitangan awam, profesional, dan keluarga Malaysia menyusun semula kewangan — dari pengurusan hutang dan takaful sehingga perancangan harta Islam yang lengkap.

© 2026 Syaihan Sirotin · syaihansirotin.com · Capspring Temasik Financial Group · As-Salihin Trustee Berhad

Artikel ini adalah untuk tujuan maklumat sahaja dan bukan nasihat kewangan peribadi. Angka adalah ilustrasi. Sila dapatkan nasihat profesional yang sesuai dengan situasi kewangan anda.

Semak Hutang Saya →
Facebook
X
Threads
LinkedIn
Telegram
WhatsApp
Email
Print

Hutang Baik vs Hutang Jahat – Ini 4 Jenis Hutang SEBENAR Yang Perlu Anda Tahu Sebelum Membuat Sebarang Hutang!


Hutang Baik vs Hutang Jahat – Ini 4 Jenis Hutang SEBENAR Yang Perlu Anda Tahu Sebelum Membuat Sebarang Hutang!

 
FAKTA PENTING: 70% daripada para belia yang muflis akibat hutang pada hari ini tidak tahu membezakan mana satu hutang terbaik untuk mereka dan mana satu hutang yang bakal memudaratkan mereka.. Ketahuinya sebelum terlambat!
Ada orang kata kemudahan hutang yang diberikan oleh pihak bank ini sangat memudahkan kehidupan anda pada hari ini..
Ini kerana dengan kemudahan hutang ini, anda mampu memiliki rumah dan kereta dengan hanya membayar deposit 10% daripada harga penuh rumah serta kereta tersebut.. Baki selebihnya dibayar setiap bulan beberapa tahun sehinggalah hutang tersebut dibayar sepenuhnya.. 
Nak lebih bagus, hutang tersebut ditolak secara automatik sahaja daripada gaji bulanan anda.. Maknanya anda tak perlu pening untuk fikir cara membayarnya setiap bulan.. Hutang begini nampak bagus kerana anda membeli aset yang mempunyai nilai yang tinggi pada masa depan seperti rumah selagi anda mampu untuk membayarnya..
Ada orang kata juga, kemudahan kad kredit yang diberikan oleh pihak bank ini juga sangat membantu menyenangkan hidup anda..


Ya, kad kredit menawarkan pelbagai ganjaran dalam bentuk rebat tunai atau mata ganjaran bila kita menggunakannya untuk membeli barangan.. Semakin tinggi perbelanjaan kad kredit, semakin banyak rebat yang kita dapat.. Ia mampu membantu kita membeli barangan lain dengan ganjaran tersebut secara percuma..

Lebih bagus lagi, dengan kad kredit ini anda boleh membeli dan mendapatkan apa sahaja barangan yang anda mahukan tanpa perlu keluarkan sebarang cash.. Anda hanya perlu beri kad kepada cashier dan masukkan pin code kad anda, semua barangan yang anda mahukan menjadi milik anda – selaras dengan konsep guna dulu, bayar kemudian..
Namun hutang kad kredit ini boleh menyebabkan anda pening kepala kerana kadar faedahnya sangat tinggi terutamanya jika anda mengambil cash advance dengan menggunakan kad ini.. Dan ketagihan berhutang dengan kad kredit ini bakal membuatkan poket anda menjadi lebih kering bila tiba masa untuk membayarnya setiap bulan..


“Jadi hutang bank ini baik atau tidak untuk anda?”
Sebenarnya baik atau tidak sesuatu pinjaman itu bergantung kepada tujuan, cara perbelanjaan dan kemampuan seseorang individu.. Jika hutang tersebut dibuat hanya untuk mendapatkan barangan yang tidak mempunyai nilai atau sekadar memenuhi kepuasan peribadi sendiri, hutang ini pastinya sangat tidak baik untuk anda.. 
Tapi jika hutang ini membolehkan anda mendapatkan aset penting yang mempunyai nilai yang semakin bertambah seperti aset hartanah, hutang sebegini sangatlah baik untuk anda.. Tapi pastikan anda tahu berapa jumlah gaji anda dan kemampuan kewangan anda untuk membayar komitmen hutang jangka panjang ini jika anda benar-benar mahukannya..
Selain “Hutang Baik” & “Hutang Jahat”, ada lagi 2 jenis hutang yang membelenggu hidup anda pada hari ini iaitu “Hutang Kurang Baik” & “Hutang Bodoh”.. Berikut penerangan lebih detail berkenaan dengan 4 jenis hutang yang perlu anda tahu sebelum membuat sebarang pinjaman..
 
#1 – HUTANG BAIK
– Merupakan hutang yang dibuat untuk menambahkan lagi aset yang anda ada seperti hutang beli rumah atau hartanah, hutang membeli emas dan sebagainya.. Ini kerana nilainya semakin meningkat dari sehari ke sehari dan akan menguntungkan anda pada masa depan..
 
#2 – HUTANG KURANG BAIK
– Merupakan hutang-hutang yang dibuat untuk membeli sesuatu yang nilainya semakin menyusut tahun demi tahun seperti membeli kenderaan seperti kereta dan motorsikal.. Ini kerana anda membelinya pada harga mahal tetapi hanya mampu menjualnya dengan harga lebih rendah dan ianya tidak berbaloi.. 
 
#3 – HUTANG JAHAT
– Merupakan hutang-hutang yang dibuat untuk menjahanamkan harta-harta anda seperti berhutang bagi membayar pelaburan skim cepat kaya.. Walaupun pada awalnya ia dilihat memberikan keuntungan kepada anda, tapi skim-skim ini pasti akan bungkus dan membuatkan anda hilang segala wang pelaburan anda dalam beberapa bulan sahaja..
 
#4 – HUTANG BODOH
– Merupakan hutang-hutang yang sengaja dibuat untuk mendapatkan sesuatu yang kita mahukan dengan alasan boleh membayarnya secara ansuran sedangkan apa yang dimahukan itu boleh dibeli secara tunai.. Ini termasuklah hutang kad kredit untuk membeli handphone baru, peralatan elektrik, perabot dan sebagainya.. Nilai barangan ini semakin susut walaupun anda belum habis membayar hutang anda..
Jika boleh, kawal diri anda daripada membuat hutang-hutang terutamanya hutang kad kredit bagi membeli perkara-perkara ‘bodoh’ seperti handphone dan sebagainya kerana ia mampu membebankan kewangan anda setiap bulan.. Disiplin diri dalam berbelanja sangatlah penting agar kewangan anda terkawal..
“Habis macamana jika sudah terbuat hutang?”
Tiada apa lagi yang boleh dilakukan selain daripada berusaha untuk membayar kembali hutang-hutang yang sudah anda buat terutamanya hutang kad kredit yang mempunyai kadar interest yang agak tinggi.. Pastikan anda mula mengawal kembali setiap perbelanjaan anda agar anda mampu membayar kesemua hutang tanpa perlu menyusahkan orang lain..
Jika anda betul-betul serius untuk mengawal kembali kewangan anda dan keluar daripada situasi berhutang ini, saya cadangkan anda membaca perkongsian daripada seorang pakar motivasi dan penulis buku terkenal, Dr HM Tuah Iskandar dalam ebooknya yang bertajuk “JOM BEBAS HUTANG”
Dalam ebook ini, beliau berkongsi cara terbaik yang beliau sendiri gunakan untuk membayar kembali kesemua hutang-hutang bank dan menjadi bebas hutang dengan lebih berkesan.. Strategi yang beliau gunakan ini telah terbukti mampu membantu para pembacanya kembali mengawal dan membayar hutang dengan lebih mudah..
Antara ilmu bebas hutang yang dikongsikan dalam ebook ini ialah:
– 4 Jenis hutang SEBENAR yang perlu anda ketahui dan sebahagian besar daripadanya perlu dielakkan..
– 3 Perkara WAJIB yang perlu anda miliki sebelum mengambil sesuatu hutang agar tidak terperangkap dalam bebanan hutang selama-lamanya..
– 3 Kategori hutang dalam kehidupan anda dan cara TERBAIK untuk menyelesaikannya.. 
– 10 Prinsip & Perkara PENTING yang perlu anda lakukan untuk langsaikan semua hutang anda dengan lebih mudah..
– 3 Langkah BERKESAN yang boleh anda lakukan untuk mengurangkan dan melunaskan hutang anda satu demi satu dengan lebih pantas..
– 3 Langkah EFEKTIF yang perlu anda lakukan apabila menghadapi kesulitan serta gagal untuk membayar hutang-hutang anda..
– 3 Perangkap nafsu & kehendak yang perlu anda ELAKKAN agar hidup anda mampu menjadi bebas dari sebarang masalah hutang..
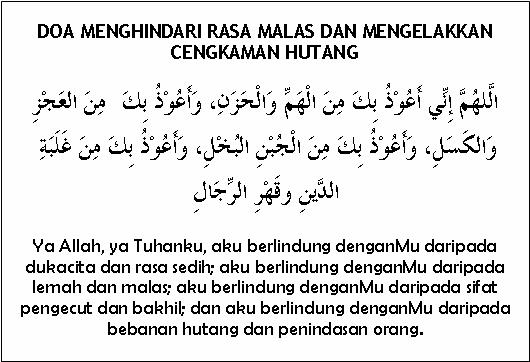
– Amalan harian serta doa MUSTAJAB yang mampu membantu anda melepaskan diri dari masalah hutang serta memulihkan stress yang anda hadapi akibat hutang..
Dengan ilmu yang dipelajari daripada ebook ini, anda pasti mampu mengawal kembali kewangan anda dan mampu untuk membayar hutang-hutang anda satu per satu dengan menggunakan strategi yang lebih berkesan.. Ini memudahkan anda untuk menjadi bebas kewangan!
Jika selama ini anda pening kepala tercari jalan bagaimana strategi terbaik untuk keluar daripada hutang-hutang yang membelenggu hidup anda, kini semuanya dibongkarkan dalam ebook “JOM BEBAS HUTANG” ini untuk membantu anda memulihkan kembali kewangan anda serta mengawal hutang-hutang dengan lebih baik.. Inilah penyelesaian terbaik untuk anda!
Jom pelajari cara TERBAIK untuk keluar dari penjara hutang dengan lebih BERKESAN di:
 
Facebook
Twitter
LinkedIn
Telegram
WhatsApp
Email
Print

Menyantuni Adab Berkenaan Hutang

Adab Orang yang Berhutang

1. Tidak berhutang kecuali dalam keadaan darurat – Seseorang itu tidak dibolehkan berhutang untuk membeli sesuatu dan bermegah-megah dengannya atau berniat untuk melakukan perkara yang dilarang oleh Allah dengan wang pinjaman tersebut.

2. Niat untuk menjelaskan hutang – Berniatlah untuk menjelaskan hutang kerana Allah akan membantunya.

3. Berusaha untuk berhutang dengan orang yang soleh – Orang yang soleh tidak akan mencemarkan nama baik orang yang berhutang, dan menyebarkan tentang hutang tersebut dan tidak mengungkit-ungkit pemberiannya.

4. Sesuai dengan kemampuan – Berusaha untuk menimumkan kadar hutang mencukupi untuk memenuhi keperluan dan bukan menampung kehendak diri sendiri.

5. Melunaskan hutang pada waktunya dan tidak bertangguh-tangguh – Rasulullah s.a.w bersabda, maksudnya: “Orang yang menunda untuk melunaskan hutangnya (padahal dia boleh melunasinya) ialah orang yang zalim.: (Riwayat al-Bukhari dan Muslim).

6. Membayar hutang dengan cara yang baik – Antara adab yang boleh dilakukan seperti menepati waktu menjelaskan hutang, berterima kasih kepada pemberi hutang dan menggantikan sesuatu yang lebih baik bagi barang yang dipinjam.

Adab Orang yang Dihutang.

1) Memasang niat yang baik ketika memberi hutang – Berniatlah untuk menolong seseorang kerana Allah dan mendapat pahala atas perbuatan tersebut. Allah menyukai seseorang yang membantu saudaranya keluar daripada kesesusahan.

2) Bersikap baik apabila ingin menuntut hutang – Apabila ingin menuntut hutang, bersikaplah dengan sifat lemah lembut dan bermurah hati. Jangan mencaci penghutang atas kekurangannya dan memburukkan nama baiknya.

3) Bertolak-ansur kepada penghutang – Antaranya dengan memberikan tempoh waktu yang sewajarnya untuk menjelaskan hutang. Janganlah membelenggu penghutang dengan tempoh waktu yang singkat untuk dia menjelaskan hutangnya. Allah menjanjikan keselamatan pada hari kiamat bagi orang yang memudahkan urusan orang yang sukar membayar hutang.

4) Menghapuskan hutang bagi orang yang tidak mampu membayarnya – Rasulullah bersabda, maksudnya: “Terdapat seorang pedagang yang suka memberi hutang kepada manusia. Apabila melihat ada yang tidak mampu membayarnya, dia berkata kepada pembantunya: ‘Maafkan sahaja dan hapuskan hutangnya. Semoga Allah memaafkan kita.’ Maka Allah pun memaafkan (dosa-dosanya).’ (Riwayat al-Bukhari)

Adab Berkenaan Hutang Piutang

  • Menulis perkara yang berkaitan hutang – Allah memerintahkan untuk mencatatkan segala urusan hutang piutang seperti yang terdapat dalam surah al-Baqarah ayat 282. Ia wajib dilakukan dengan sikap amanah dan secara terperinci. Selain itu, ia dilakukan untuk menjaga nama baik orang yang berhutang dan menghindari dirinya daripada tuduhan tidak bertanggungjawab atau tidak memegang amanah.
  • Ada saksi – Urusan hutang piutang perlu disaksikan oleh dua orang lelaki yang adil dan boleh dipercayai sebagai penguat bagi catatan hutang yang telah dibuat. Jika tiada, hadirkan seorang lelaki dan seorang perempuan sebagai saksi.
Wallahualam


Klik gambar di atas untuk tempahan segera.
 
 
Facebook
Twitter
LinkedIn
Telegram
WhatsApp
Email
Print

Kenapa saya perlu tulis Wasiat?

Wasiat instrumen perancangan harta pusaka

Kenapa saya perlu tulis Wasiat?

Orang ramai amat digalakkan menulis wasiat. Persoalan yang selalu diajukan ialah kenapa?

1) Jika saya belum berkahwin, saya perlu menulis wasiat untuk melantik pentadbir (Wasi) harta pusaka saya supaya saya tidak membebankan ibu bapa dan saudara terdekat saya. Saya juga boleh membuat sedekah jariah daripada sebahagian harta pusaka saya.

2) Jika saya telah berkahwin, tetapi belum mempunyai cahayamata, saya perlu menulis wasiat untuk mengelakkan konflik diantara pasangan saya dengan ibu bapa dan ahli keluarga saya yang lain. Proses pentadbiran juga lebih mudah. Di samping itu, saya dapat memastikan semua waris mendapat hak mereka dengan cara yang betul.

3) Jika saya telah berkahwin dan mempunyai anak, saya perlu menulis wasiat untuk melantik pentadbir (Wasi) dan penjaga untuk anak saya yang masih di bawah umur 18 tahun. Saya boleh mengarahkan penjaga yang bertanggungjawab untuk menggunakan harta pusaka saya yang diwarisi oleh anak dengan sebaik mungkin dan mengelakkan penyelewengan.

4) Jika saya berpoligami, saya perlu menulis wasiat untuk mengelakkan konflik diantara kedua-dua keluarga saya dan melantik pentadbir (Wasi) yang boleh dipercayai untuk mentadbir harta pusaka saya agar hak semua waris saya iaitu isteri-isteri dan anak-anak saya dapat diberikan dengan adil.

5) Jika saya mempunyai anak angkat, saya perlu menulis wasiat untuk memberikan sebahagian daripada harta pusaka saya sepertimana yang dibenarkan Syara’ iaitu tidak melebihi 1/3. Dengan cara ini, kebajikan dan sara hidup anak angkat saya terutamanya mereka yang dibawah umur akan terjaga dan tidak terbiar sahaja.

6) Jika saya tidak mempunyai anak lelaki, saya perlu menulis wasiat untuk melantik pentadbir (Wasi) dan mengelakkan konflik di kalangan ahli keluarga saya iaitu pasangan dan anak perempuan saya dengan ahli keluarga yang lain seperti ibu bapa dan saudara kandung saya. Saya juga boleh memastikan hak mereka terjaga dan diuruskan dengan adil.

7) Jika saya berhutang, saya perlu menulis wasiat untuk memastikan hutang saya dijelaskan dengan menggunakan harta pusaka saya terlebih dahulu sebelum diagihkan.

8) Jika saya mempunyai perniagaan, saya perlu menulis wasiat untuk memberi arahan dan panduan kepada waris dan juga rakan kongsi saya berkenaan pengurusan saham dan pemilikan lain dalam perniagaan saya. Dengan cara ini juga dapat mengelakkan penyelewengan oleh rakan kongsi dan memastikan hak waris saya kepada pegangan di dalam perniagaan adalah terpelihara.

9) Jika saya mempunyai banyak harta, saya perlu menulis wasiat untuk memudahkan agihan harta pusaka kepada waris dengan memberi panduan yang baik selagimana tidak bercanggah dengan Syari’ah. Melalui wasiat juga saya boleh menyenaraikan semua aset dan hutang dan menjelaskan kepada waris bagaimana cara hendak menguruskannya.

10) Jika saya seorang muallaf, saya perlu menulis wasiat untuk memberikan sebahagian daripada harta pusaka saya kepada ahli keluarga yang bukan Islam seperti ibu bapa kandung dan saudara kandung saya. Islam membenarkan Wasiat kepada bukan Islam (iaitu bukan waris) untuk menerima tidak melebihi 1/3 harta pusaka. Islam tidak menghalang hubungan muallaf dengan ahli keluarga malahan menggalakkan berbuat baik kepada kedua ibu bapa.

Inilah sebab utama penulisan wasiat. Orang yang menulis wasiat ialah orang yang bijak kerana mengingati mati. Apabila kita mengingati mati, maka kita akan membuat perancangan supaya kehidupan kita di dunia ini tidak sia-sia dan apabila mati, tidak pula memberikan beban kepada waris yang masih hidup. Di samping itu juga, kita boleh membuat pelaburan akhirat melalui sedekah jariah dan ini menjadi pencen kubur, kehidupan di akhirat kelak.

Facebook
Twitter
LinkedIn
Telegram
WhatsApp
Email
Print

PEMBATALAN WASIAT

Borang Quotation Kerjaya & Affiliate as-Salihin Trustee Berhad PEMBATALAN WASIAT Pewasiat boleh membatalkan/menarik balik Wasiat beliau pada bila-bila masa semasa hayat beliau. Walau bagaimanapun, apabila

Read More »

Borang Quotation

(nombor yang boleh whatsapp & call)

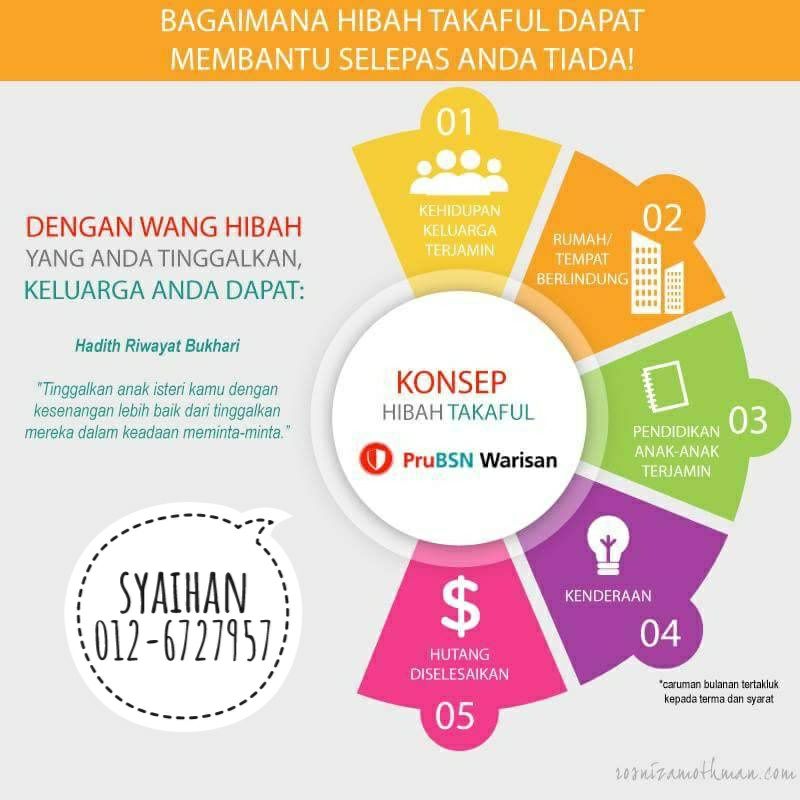
Hibah Takaful is so powerful.

Konsep Hibah Takaful

Hibah Takaful is so powerful.

Ketahui 10 sebab kenapa ia dikatakan Powerful.

#1 Cara mudah & cepat sediakan aset tunai untuk keluarga 

Nak kumpul RM1Juta tunai untuk keluarga perlukan kita simpan RM2,800 setiap bulan selama 30 tahun, tanpa gagal dengan anggapan umur kita panjang.

Tapi, kalau umur tak panjang, keluarga akan dapat setakat yang terkumpul saja. 

Berbeza dengan hibah takaful, ia telah tersedia dari hari pertama permohonan kita diluluskan.

#2 Aset tunai yang cair selepas kematian pencarum
Apabila seseorang meninggal dunia, kesemua hartanya akan diBEKUkan di Amanah Raya. 
 
Hanya Hibah takaful satu-satunya aset yang CAIR selepas kematian pencarum.
 
#3 Terkeluar dari senarai harta Faraid dan penerima hibah adalah penerima mutlak
Hibah takaful tak termasuk dalam harta pusaka yang boleh dibahagi secara Faraid kerana penerima Hibah adalah penerima mutlak dan bukan sebagai pemegang amanah. 

Waris lain tak boleh cabar atau protes.
 
#4 Modal langsaikan hutang dunia
Hidup kita tak terlepas dengan buat hutang, contohnya hutang rumah, kereta, kad kredit, kawan-kawan dan lain-lain lagi. 

Bila kita meninggal dunia dalam keadaan hutang belum langsai, maka ia 
akan susahkan waris terdekat kita untuk langsaikannya.

Dengan adanya hibah takaful, ia boleh menjadi modal untuk waris melangsaikan hutang-hutang kita.

#5 Modal langsaikan hutang akhirat
Bagaimana pula dengan hutang akhirat, contohnya menunaikan Haji, ganti puasa, zakat belum berbayar dan amal jariah? 

Sudahkah ia dilangsaikan? 
Jika belum, dengan adanya hibah takaful, waris
boleh tolong langsaikan hutang-hutang ini supaya kita lebih tenang di sana.
 
#6 Tanggungjawab nafkah tak terputus
Tempoh masa untuk tuntut harta pusaka ambil masa 1-5tahun. 

Sementara menunggu ia selesai, apakah nasib isteri dan anak-anak, mak ayah yang dalam tanggungan jika hari semalam adalah hari terakhir kita?

Tanggungjawab nafkah masih pada kita. Dengan adanya hibah takaful, ia boleh menjamin masa depan mereka dan elak dari hidup dalam kesusahan.
 
#7 Harta untuk bukan waris (contoh: anak angkat)
Anak angkat, sebagai contoh, tak termasuk dalam kiraan waris yang layak untuk tuntut harta pusaka kita. 

Jadi, cara lebih baik untuk tinggalkan harta buat mereka adalah melalui hibah takaful. 
 
#8 Modal untuk bayar kos pengurusan tuntut harta pusaka
Bahagian ini selalu tidak diceritakan. 
Nak tuntut harta pusaka, ada kos yang perlu ditanggung. 

Contohnya, kos buka fail, kos khidmat guaman, kos pengurusan dan lain-lain lagi dengan nilai antara 2% sehingga boleh mencecah 30% dari nilai harta.

Jika waris tak dibekalkan modal tunai untuk tuntut harta pusaka ini, bagaimana mereka mahu tuntut?

Akibatnya, makin banyaklah harta beku yang tak dituntut di Amanah Raya.

#9 Modal untuk bayar bahagian hak pusaka waris lain
 
Bukan semua hak kita
Ambil contoh rumah. Isteri hanya ada 12.5% hak untuk tuntut rumah itu. 

Jika hubungan isteri dan mertua tak berapa baik, maka mungkin sukar untuk Ibu dan Bapa melepaskan secara sukarela hak Faraid mereka. 

Jadi, jika situasi ini berlaku, maka dengan adanya hibah takaful, isteri boleh gunakan tunai itu untuk ‘beli’ hak ibu dan bapa.

#10 Elak perebutan harta
 
Waris jahil faraid

Sudah banyak dilaporkan di media di mana keluarga berbalah terhadap harta pusaka yang ditinggalkan. Hibah takaful adalah cara lebih baik untuk tinggalkan harta buat keluarga secara tepat dan jelas.

Facebook
Twitter
LinkedIn
Telegram
WhatsApp
Email
Print

Borang Quotation

(nombor yang boleh whatsapp & call)

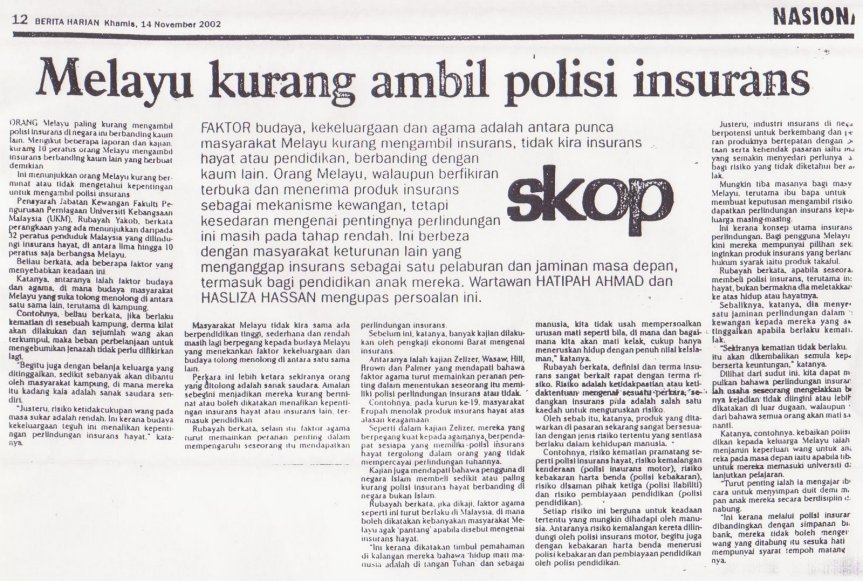
Insurans,Takaful dan Melayu

Insurans,Takaful dan Melayu

Apabila sebut pasal insurans, ramai kalangan kita khususnya orang Melayu dan Islam gemar merujuk pada istilah ‘rezeki ada di mana-mana’ dan setiap seorang telah ditentukan rezeki masing-masing.

Tetapi pernahkah kalangan kita merujuk kepada kalam Allah s.w.t. dan sunah Rasul-Nya yang antara lain mahu umatnya berusaha keras dan baru bertawakal.

Istilah Melayu ada menyatakan ‘sediakan payung sebelum hujan’, tetapi berapa ramai yang menyediakan persiapan sedemikian terutama melibatkan wang ringgit sama ada bagi diri sendiri, anak isteri dan ahli keluarga untuk jangka masa panjang.

Tidak kurang juga yang berpuas dengan membuat tabungan sama ada di Tabung Haji, amanah saham atau mana-mana akuan di institusi kewangan lain yang keluar dan masuk simpanannya tiada batasan masa dan jumlah.

Lalu tersebarlah berita anak cemerlang dan pintar gagal meneruskan pengajian ke peringkat tertinggi kerana masalah kewangan ibu bapa. Individu menagih bantuan dan simpati untuk tanggung kos rawatan.

Semuanya gara-gara tidak membuat penyediaan melalui skim-skim tabungan jangka panjang dalam bentuk insurans sama ada bagi kesihatan, pendidikan, hayat, keluarga dan seumpamanya.

Sekali lagi kita perlu kembali pada pepatah lama ‘malang tidak berbau’. Ini bermakna sesiapa jua sama ada kaya, miskin, tua, muda, senang atau susah, semua boleh ditimpa musibah.


Malang dan kesulitan itu hanya akan dirasai apabila saat musibah melanda diri, isteri dan anak-anak atau ahli keluarga secara tiba-tiba.

Bagi golongan kaya, soal sebegini tidak timbul kerana segalanya ‘dilindungkan’ melalui pelbagai skim mewah dan lumayan serta terjamin.
 
Masalahnya golongan pertengahan yang berpendapatan sederhana dan rendah. Mereka ini sering terleka dengan kesenangan tidak terjamin dan sementara yang dikutip pada setiap bulan.
 
Sedangkan tabungan melalui skim perlindungan yang diinsurankan, banyak pilihan mengikut kadar kemampuan dari serendah tidak sampai RM5 sebulan hingga puluhan, ratusan malah ribuan ringgit untuk jangka masa panjang.
 
Lima dan 10 tahun lalu, terlalu sukar untuk kita menarik dan melihat orang Melayu menyertai simpanan melalui skim insurans, sama ada untuk hayat, kesihatan, pendidikan dan sebagainya.
 
“Kini alhamdulillah, cara berfikir dan kesedaran mereka sudah berubah dan semakin ramai yang membeli serta memiliki skim perlindungan insurans,” kata wakil agensi insurans, Mursal Mat Jadi.
 
Menurutnya, pada asanya memang semua skim insurans kelihatan sama, tetapi hakikatnya tidak pada dasar dan konsep operasinya.
 
“Dasar operasi dalam skim takaful adalah berkonsepkan perkongsian secara hibah dan infak secara syariah yang berlandaskan untung dan rugi dikongsi untuk tanggungan bersama. Ia bukan sahaja dijamin halal tetapi terhindar dari unsur riba dan subahat.

“Sebab itu cara dan kadar agihan keuntungannya tidak seperti skim-skim insurans konvensional yang tidak diikat oleh cara dan hukum-hukum Islam,” jelasnya.

Menurutnya, pada zahir skim takaful dianggap kurang efisyen kerana kejahilan mereka tentang Islam.

“Tetapi jika faham dan mahu mengamalkan cara hidup yang dituntut oleh Islam dan syarak, inilah pilihan perkongsian menghadapi kesusahan yang insya-Allah akan diberkati dan mendapat keuntungan dunia dan akhirat,” tambahnya.

“Mungkin mereka tidak dapat melihat kesan atau keuntungannya secara terus untuk jangka masa pendek.

Menurutnya, menabung melalui skim insurans ini mempunyai manfaat besar kepada diri dan ahli waris kerana simpanannya hanya boleh dinikmati setelah peserta menerima musibah.

Ini katanya berbeza dengan simpanan di institusi kewangan atau amanah saham yang boleh dijual beli pada bila-bila masa.

Sumber : Petikan dari Akhbar Utusan Malaysia, 6 Feb 2007 

Facebook
Twitter
LinkedIn
Telegram
WhatsApp
Email
Print

Borang Quotation

(nombor yang boleh whatsapp & call)
error: Content is protected !!
Verified by MonsterInsights