Buat masa sekarang, saya tidak perlukan insurans takaful…

rejection, tak minat, insurans, takaful
Maaf, saya tidak minat insurans takaful

Buat masa sekarang, saya tidak perlukan insurans takaful…

Masa muda.

“Tak pe lah..saya muda lagi.. Company dah cover. Lepas pencen lah saya ambik”

Lepas pencen.

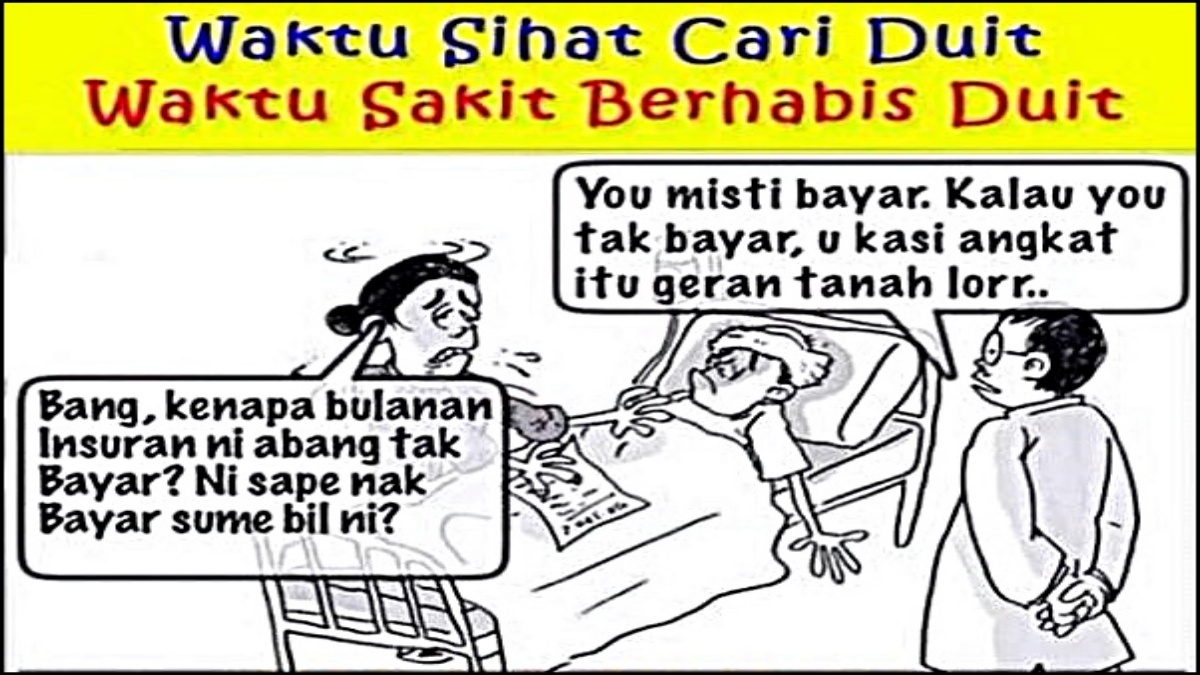
“Mahalnya.. Apesal anak saya 150 je saya punya sampai 400? Dah lah sakit2 yang saya dah ada tak dilindungi.. Rugilah macam ni..insurance ni nak untung je”

Ragam manusia.

Sign up pelan takaful semasa muda untuk caruman yang lebih rendah dan disaat anda masih belum menghidap sebarang jenis penyakit.

Kos ambik tahu dan mendapatkan maklumat adalah percuma!

Dapatkan QUOTATION PERCUMA untuk mengetahui berapa caruman yang anda perlu bayar.
Facebook
Twitter
LinkedIn
Telegram
WhatsApp
Email
Print

Borang Quotation

(nombor yang boleh whatsapp & call)

Apa lagi yang anda FIKIRKAN?

Apa lagi yang anda FIKIRKAN?

Apabila disuruh membuat keputusan sekarang, dia memberi alasan, “Tunggulah dulu. Saya belum fikirkan lagi”. Minggu depan apabila ditanya lagi, alasan yang sama dia berikan, “Takaful? Saya belum terfikir lagi untuk beli takaful”.

Mungkin anda tersilap sebegini kerana anda menyangka anda belum perlukan takaful. Mungkin anda sangka, diri anda kebal dan apa yang telah berlaku keatas orang lain, tidak akan berlaku kepada diri anda.

Sedikit pun tidak terlintas di fikiran anda bahawa, takaful hayat itu hanya boleh di beli selagi anda masih sihat 100 peratus. Jika kesihatan sudah tidak mengizinkan, tidak ada syarikat takaful yang akan menerima anda lagi.

Dan jika anda masih lagi ingin berfikir, sama ada anda perlukan takaful atau tidak, marilah kita sama-sama berfikir secara jujur sekarang!

Tahukah anda, jika anda menghidap kanser pada peringkat ke-4 (kanser yang sudah merebak ke seluruh badan), sekali rawatan ‘kemoterapi’, kosnya RM9,000?

Jika dalam seminggu, anda terpaksa menjalani rawatan tersebut 5 kali, dalam sebulan anda memerlukan lebih RM180,000. Itu baru kos rawatan ‘kemoterapi’, untuk sebulan.

Jika semalam anda ditakdirkan mengalami nasib yang serupa, apakah jalan penyelesaian yang anda ada?

1) Menggunakan simpanan sendiri?
– Berapa banyakkah simpanan yang anda miliki sendiri? Cukupkah simpanan anda itu?
– Mampukah anda menyimpan RM750 sebulan, tanpa gagal, selama 20 tahun, semata-mata untuk mengumpul tabung RM180,000 itu? Bolehkahn anda menunggu sebegitu lama?

2) Menjual harta benda?
– Adakah anda terdiri dari golongan yang kaya? Adakah anda memiliki harta yang boleh dijual dengan cepat?
– Biasanya, bila anda menjual harta dalam keadaan terdesak, anda terpaksa menjualnya pada harga yang murah.
– Bolehkah hasil jualan tersebut menampung kos rawatan anda? Di mana isteri dan anak-anak anda akan tinggal, bila rumah dan harta anda sudah dijual?

3) Memohon pinjaman?
– Adakah bank yang sudi memberi anda pinjaman, jika anda sudah sakit kritikal dan tidak lagi berupaya untuk berkerja?
– Adakah anda memiliki kawan yang kaya, yang sanggup meminjamkan duit yang banyak kepada anda, tanpa banyak soal?
– Siapa sanggup tanggung pinjaman anda, jika anda tidak mampu bayar?

4) Meminta derma?
– Adakah badan kebajikan mampu memberi anda wang sebanyak itu, tanpa banyak soal atau karenah birokrasi? Sanggupkah anda menunggu sebegitu lama, untuk melakukan kutipan derma sebanyak itu?
– Adakah orang akan menderma kepada anda, sedangkan semasa anda sihat, anda sendiri enggan menderma untuk membantu orang lain?

Walaupun banyak cerita sudah tersiar mengenai kehidupan orang lain, yang terpaksa hidup menderita akibat musibah yang menimpa mereka, ramai orang yang masih ingin berfikir panjang untuk membeli takaful.

KESIMPULAN

Jika anda mahukan jalan penyelesaian yang mudah, murah, cepat, selamat dan terjamin, tanpa perlu menjual harta benda atau meminta derma, carilah Penasihat Insurans/Takaful sekarang juga.

Lindungilah diri anda. Siapa yang bertanggungjawab ke atas diri sendiri kalau bukan diri sendiri


Dapatkan ‘Quotation’ Percuma Sekarang!!
 
Facebook
Twitter
LinkedIn
Telegram
WhatsApp
Email
Print

Borang Quotation

(nombor yang boleh whatsapp & call)

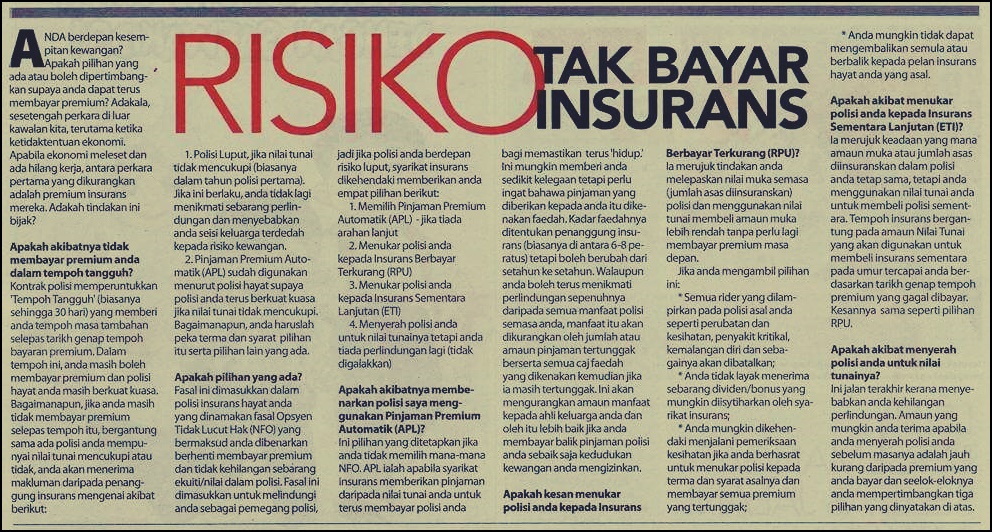
Risiko Tak Bayar Insurans dan Takaful

Apa pilihan yang ada?

Risiko Tak Bayar Insurans dan Takaful

Anda berdepan kesempitan kewangan? Apakah pilihan yang ada atau boleh dipertimbangkan supaya anda dapat terus membayar premium? Adakala, sesetengah perkara di luar kawalan kita, terutama ketika ketidaktentuan ekonomi. Apabila ekonomi meleset dan ada hilang kerja, antara perkara pertama yang dikurangkan adalah premium insurans mereka. Adakah tindakan ini bijak?

Apakah akibatnya tidak membayar premium anda dalam tempoh tangguh?
Kontrak polisi memperuntukkan ‘Tempoh Tangguh’ (biasanya sehingga 30 hari) yang memberi anda tempoh masa tambahan selepas tarikh genap tempoh bayaran premium. Dalam tempoh ini, anda masih boleh membayar premium dan polisi hayat anda masih berkuat kuasa. Bagaimanapun, jika anda masih tidak membayar premium selepas tempoh itu, bergantung sama ada polisi anda mempunyai nilai tunai mencukupi atau tidak, anda akan menerima makluman daripada penanggung insurans mengenai akibat berikut:

1. Polisi Luput, jika nilai tunai tidak mencukupi (biasanya dalam tahun polisi pertama). Jika ini berlaku, anda tidak lagi menikmati sebarang perlindungan dan menyebabkan anda seisi keluarga terdedah kepada risiko kewangan.

2. Pinjaman Premium Automatik (APL) sudah digunakan menurut polisi hayat supaya polisi anda terus berkuat kuasa jika nilai tunai tidak mencukupi. Bagaimanapun, anda haruslah peka terma dan syarat pilihan itu serta pilihan lain yang ada.

Kemalangan berlaku di mana sahaja

Apakah pilihan yang ada?

Fasal ini dimasukkan dalam polisi insurans hayat anda yang dinamakan fasal Opsyen Tidak Lucut Hak (NFO) yang bermaksud anda dibenarkan berhenti membayar premium dan tidak kehilangan sebarang ekuiti/nilai dalam polisi. Fasal ini dimasukkan untuk melindungi anda sebagai pemegang polisi, jadi jika polisi anda berdepan risiko luput, syarikat insurans dikehendaki memberikan empat pilihan berikut:

1. Memilih Pinjaman Premium Automatik (APL) – jika tiada arahan lanjut.
2. Menukar polisi anda kepada Insurans Berbayar Terkurang (RPU)
3. Menukar polisi anda kepada Insurans Sementara Lanjutan (ETI)
4. Menyerah polisi anda untuk nilai tunainya tetapi anda tiada perlindungan lagi (tidak digalakkan)

Apakah akibatnya membenarkan polisi saya menggunakan Pinjaman Premium Automatik (APL)?
Ini pilihan yang ditetapkan jika anda tidak memilih mana-mana NFO. APL ialah apabila syarikat insurans memberikan pinjaman daripada nilai tunai anda untuk terus membayar polisi anda bagi memastikan terus ‘hidup’. Ini mungkin memberi anda sedikit kelegaan tetapi perlu ingat bahawa pinjaman yang diberikan kepada anda itu dikenakan faedah. Kadar faedahnya ditentukan penanggung insurans (biasanya di antara 6-8 peratus) tetapi boleh berubah dari setahun ke setahun. Walaupun anda boleh terus menikmati perlindungan sepenuhnya daripada semua manfaat polisi semasa anda, manfaat itu akan dikurangkan oleh jumlah atau amaun pinjaman tertunggak berserta semua caj faedah yang dikenakan kemudian jika ia masih tertunggak. Ini akan mengurangkan amaun manfaat kepada ahli keluarga anda dan oleh itu lebih baik jika anda membayar balik pinjaman polisi anda sebaik saja kedudukan kewangan anda mengizinkan.

Bila sakit kritikal terlantar di hospital

Apakah kesan menukar polisi anda kepada Insurans Berbayar Terkurang (RPU)?

Ia merujuk tindakan anda melepaskan nilai muka semasa (jumlah asas diinsurankan) polisi dan menggunakan nilai tunai membeli amaun muka lebih rendah tanpa perlu lagi membayar premium masa depan.

Jika anda mengambil pilihan ini:

*Semua rider yang dilampirkan pada polisi asal anda seperti perubatan dan kesihatan, penyakit kritikal, kemalangan diri dan sebagainya akan dibatalkan;
*Anda tidak layak menerima sebarang dividen/bonus yang mungkin diisytiharkan oleh syarikat insurans;
*Anda mungkin dikehendaki menjalani pemeriksaan kesihatan jika anda berhasrat untuk menukar polisi kepada terma dan syarat asalnya dan membayar semua premium yang tertunggak;
*Anda mungkin tidak dapat mengembalikan semula atau berbalik kepada pelan insurans hayat anda yang asal.

Apakah akibat menukar polisi anda kepada Insurans Sementara Lanjutan (ETI)?
Ia merujuk keadaan yang mana amaun muka atau jumlah asas diinsuranskan dalam polisi anda tetap sama, tetapi anda menggunakan nilai tunai anda untuk membeli polisi sementara. Tempoh insurans bergantung pada amaun Nilai Tunai yang akan digunakan untuk membeli insurans sementara pada umur tercapai anda berdasarkan tarikh genap tempoh premium yang gagal dibayar. Kesannya sama seperti pilihan RPU.

Apakah akibat menyerah polisi anda untuk nilai tunainya?
Ini jalan terakhir kerana menyebabkan anda kehilangan perlindungan. Amaun yang mungkin anda terima apabila anda menyerah polisi anda sebelum masanya adalah jauh kurang daripada premium yang anda bayar dan seelok-eloknya anda mempertimbangkan tiga pilihan yang dinyatakan di atas.

Artikel dipetik daripada Berita Minggu, Ahad, 30 Oktober 2011.

Facebook
Twitter
LinkedIn
Telegram
WhatsApp
Email
Print

Inflasi Perubatan (Medical Inflation)

Inflasi kos perubatan dilihat lebih tinggi daripada barangan dan perkhidmatan lain kerana kemajuan teknologi dan rawatan, ubat-ubatan baharu, tempoh jangka hayat yang lebih lama yang memerlukan lebih banyak rawatan perubatan, dan lain-lain.

Read More »

Borang Quotation

(nombor yang boleh whatsapp & call)

Adakah kita perlu memiliki insurans takaful dalam kehidupan kita sekarang?

Pentingkah insurans atau takaful?

Adakah kita perlu memiliki insurans takaful dalam kehidupan kita sekarang?

Salam,

Topik ini, sengaja saya persoalkan semula, kenapa kita perlu memiliki insurans takaful dalam kehidupan ini?

Bila sebut pasal insurans takaful ni, ramai orang biasanya refer kepada insurans kereta (sebab wajib ada), insurans kebakaran (sebab kena paksa beli oleh bank yang luluskan loan) dan insurans hospital (sebab tujuannya jelas – nak bayar bil hospital yang mahal tu).

Tapi bila sebut pasal LIFE ASSURANCE, tak ramai orang yang memilikinya. Ramai orang tak nampak bagaimana life assurance memainkan peranan dalam kehidupan  mereka. Peranannya TAK JELAS berbanding insurans insurans lain.

Ada yang cakap, “Life” assurance itu INSURANS NYAWA! HARAM!!! Mana boleh jual-beli nyawa?!! Ada yang cakap, komitmen hidupnya dah banyak sampai tak mampu nak ambil insurans; ada yang nak buat analisis itu ini, tapi tak ambil ambil jugak sampai saat ini; ada yang cakap membazir lah beli insurans ni; ada yang cakap susah buat claim lah dan bermacam macam alasan mereka beri untuk “menyedapkan” hati mereka bila berhadapan dengan ejen insurans macam saya.

TALKING ABOUT LIFE (Kehidupan)

Kalau anda seorang ‘parent’ seperti saya, anda tentu sedia maklum, dari hari pertama anak anda dilahirkan, anda-lah orang yang paling gembira dalam dunia ini. Saya faham perasaan anda, sebab saya pun ada 2  anak sendiri yang saya sambut kelahiran mereka ke dunia ini.

Bila menatap wajah anak anda itu, hati anda berjanji yang anda akan menjaga dia sebaik mungkin. Membesarkan dia dengan penuh kasih sayang, mendidik dia dengan sekolah yang berwawasan dan menaruh pelbagai harapan agar dia menjadi insan yang berjaya. Keseluruhan masa depannya, terletak pada tanggungjawab anda sebagai ibubapa.

Sebagai ibubapa, andalah yang memenuhi keperluan asas keluarga demi kebajikan anak anak. Dari makanan minum, pakaian, tempat tinggal, persekolahannya, bil bulanan, pengangkutan sehinggalah kepada penjagaan kesihatan, semuanya anda sediakan agar kehidupan anak-anak lebih terjaga.

Dan kesemua keperluan asas ini, anda PENUHI dengan SUMBER PENDAPATAN ANDA, tak kira samada anda bekerja atau berniaga. Persoalannya sekarang -ADAKAH INCOME BULANAN ANDA ITU PENTING? KENAPA IA PENTING?

Kebanyakan orang yang saya tanya, menjawab INCOME itu penting kerana mereka perlu menyediakan pelbagai keperluan harian. Ada duit, semua jadi! BETUL CAKAP ANDA!

Masalahnya sekarang, BOLEH ANDA SEKELUARGA HIDUP TANPA INCOME YANG BERTERUSAN?
– Kalau bulan ni, duit tak masuk, apa perasaan anda?
– Bagaimana kalau 6 bulan, duit tak masuk?
– Bagaimana kalau anda sekeluarga hilang income yang berterusan?
– Adakah ini menimbulkan banyak masalah dalam hidup anda?
– Bagaimana anda nak sediakan keperluan asas anda terutamanya tanggungjawab anda terhadap anak-anak anda?

Jadi, soalan saya yang seterusnya – APA YANG SUDAH ANDA LAKUKAN UNTUK MELINDUNGI KEPERLUAN HARIAN ANDA?

Untuk pengetahuan anda, dalam kehidupan harian, ada 5 punca utama yang boleh menyebabkan
anda kehilangan sumber income yang berterusan, iaitu:

1) Kalau anda meninggal awal sebelum tua

2) Kalau anda hilang upaya keseluruhan & berkekalan

3) Kalau anda menghidap penyakit yang teruk (kritikal)

4) Kalau anda ditimpa kemalangan yang teruk (hilang 1 anggota utama)

5) Bersara kerana sudah tua

No: 5 ini, anda boleh kawal dan selesaikan sendiri kerana ia hanya akan berlaku di masa akan datang. Anda mempunyai masa yang cukup untuk buat persediaan awal, dengan melakukan simpanan atau pelaburan dari sekarang.

Tapi 4 perkara pertama itu, anda biasanya TAK BOLEH KAWAL & TENTUKAN. Ia BOLEH BERLAKU BILA BILA MASA mengikut kehendak Tuhan. Dan ia boleh berlaku akibat kecuaian anda, dan kadang-kala ia boleh berlaku akibat kecuaian orang lain, walaupun anda seorang yang sangat hati-hati orangnya.

Keempat-empat perkara ini, jika tidak ditangani dengan betul, boleh menyebabkan anda sekeluarga mengalami BENCANA KEWANGAN (FINANCIAL DISASTER) di mana ia melibatkan jumlah kerugian kewangan yang sangat besar seperti hilang sumber income berterusan. Kerugian yang tak sanggup anda tanggung seorang diri!

Persoalannya sekarang – BAGAIMANA ANDA NAK PASTIKAN ANDA SEKELUARGA MASIH MEMPUNYAI INCOME YANG BERTERUSAN bila berlaku 4 perkara di atas?

PENYELESAIANNYA
 
Katakan, income bulanan anda ialah RM2,500 sebulan. Setahun adalah RM30,000.

Kalau pulangan pelaburan adalah 7.5% setahun, anda memerlukan RM400,000 sebagai modal untuk menghasilkan income berterusan RM30,000 setahun (Formula : RM30,000 bahagi 0.075 = RM400,000 modal)

Bagi anda yang income RM2,500 sebulan, adakah anda mempunyai RM400,000 itu sekarang?? Jarang sekali orang yang jawab ada bukan??

Cara 1 – Buat simpanan, untuk bina tabung kecemasan.

Kalau anda buat simpanan, anda perlukan RM750 sebulan yang perlu dilabur setiap bulan, TANPA GAGAL, sepanjang 20 TAHUN lamanya, barulah dapat RM400,000. Adakah anda sanggup menunggu selama 20 tahun untuk sediakan tabung kecemasan? Adakah anda mampu nak simpan RM750 sebulan kalau income anda cuma RM2,500 sebulan sahaja?

Inilah cara yang paling banyak orang guna, tapi langsung tak berkesan untuk menghadapi bencana kewangan yang mereka hadapi. Sebab letak duit di tempat yang salah, income tak dapat dijana secukupnya, keperluan asas tak dapat dipenuhi!

Cara 2 – Jual harta benda.

Apa harta yang boleh anda jual dalam masa terdekat? Untungkah bila jual dalam keadaan terdesak? Di mana anak isteri nak tinggal kalau rumah sebijik itu yang anda jual?

Cara 3 – Mohon pinjaman

Sapa nak kasi anda pinjam duit bila mereka tahu anda takde sumber income berterusan dan tak mampu untuk bekerja lagi? Kawan kawan pun berkira jugak nak kasi pinjam. Apatah lagi bank bank.

Cara 4- Mohon derma

Ini adalah cara paling popular yang ramai jugak orang guna bila dah terdesak. Tapi persoalannya, adakah masalah kewangan anda ini akan menjadi perhatian orang ramai? Dan adakah sumbangan yang diterima itu kekal berterusan?

BAGAIMANA KALAU, anda boleh bina TABUNG KECEMASAN dengan cara BERPAKAT RAMAI-RAMAI?

Biar kita dalam satu kumpulan peserta yang besar, sama sama tanggung apa jua kerugian kewangan yang berlaku dalam kehidupan kita dengan mencarum/menyumbang seorang sedikit ke dalam satu tabung kecemasan peserta.

Dari hanya RM 200 sebulan, anda boleh berpakat ramai-ramai, menyediakan tabung kecemasan seperti berikut:

RM 2,000 khairat kecemasan yang disediakan dalam masa 24 jam untuk belanja kebumi, majlis tahlil dan lain lain keperluan.

RM 5,000 khairat tambahan sebagai wang amanah untuk upah haji, zakat, fidyah, sedekah atau belanja guaman pusaka

RM 400,000 gantirugi akibat meninggal apa jua punca, yang boleh dilabur semula untuk menghasilkan dividen RM 30,000 setahun untuk keluarga

RM 400,000 gantirugi akibat lumpuh keseluruhan, yang boleh dilabur semula untuk menghasilkan dividen RM 30,000 setahun untuk keluarga

RM 60,000 gantirugi akibat menghidap 36 penyakit kritikal (bersamaan 2 tahun gaji) yang boleh digunakan untuk keperluan asas ketika terpaksa cuti panjang tanpa gaji akibat sakit merbahaya

Pengecualian bayaran (caruman menjadi percuma) bila disahkan menghidap 36 penyakit kritikal

RM200 ini hanyalah 8% dari income bulanan anda RM2,500. Adakah dengan mencarum 8% dari income bulanan anda ke dalam insurans, akan membuatkan keluarga anda JATUH MISKIN DAN MENGHADAPI BENCANA KEWANGAN? TIDAK BUKAN?

Tapi, kalau anda TAK CARUM 8% INI KE DALAM INSURANS, ANDA BOLEH KEHILANGAN 100% INCOME BULANAN ANDA bila ditimpa 4 perkara di atas.

Jadi, persoalannya sekarang, ANDA NAK HILANG 8% KE 100% DARI INCOME ANDA?

Untuk pengetahuan anda, konsep berpakat inilah yang merupakan KONSEP ASAS INSURANS & TAKAFUL di mana sekumpulan peserta yang ramai, BERPAKAT sama sama mengumpul dana secara BERJEMAAH. Syaratnya mudah, jika layak, setiap peserta hanya perlu mencarum sebahagian kecil dari income mereka, ke dalam tabung kecemasan ini dan setiap peserta yang masuk skim ini, akan diberi JAMINAN TANGGUNGAN KERUGIAN serta merta.

JAMINAN inilah yang dipanggil INSURANS / ASSURANCE / TAKAFUL.

INSURANS BUKAN JUAL BELI NYAWA ATAU JUAL BELI WANG PAMPASAN. Ia adakah suatu perkhidmatan kewangan (financial service) yang memberi JAMINAN (ASSURANCE) menanggung KERUGIAN KEWANGAN yang berlaku dalam KEHIDUPAN (LIFE) seseorang. FAHAM??

Jadi sekarang ni, mana CARA YANG PALING BERKESAN untuk anda menghadapi BENCANA KEWANGAN?

Nak TANGGUNG SENDIRI atau nak BERPAKAT RAMAI-RAMAI?

Kalau anda rasa anda nak tanggung sendiri, maka dipersilakanlah, tanggung risiko itu sendirian.

Kalau anda nak berpakat-pakat ramai ramai, anda boleh hubungi saya. Saya boleh berikan pakej yang terbaik untuk diri anda. Itu jaminan saya.

PERHATIAN!

Banyak orang faham dia perlu ambil insurans hayat bagi MELINDUNGI SUMBER INCOME & KEPERLUAN HARIAN mereka, tapi persoalannya adakah INSURANS HAYAT / TAKAFUL yang anda ambil itu, MAMPU MENYEDIAKAN INCOME BERTERUSAN UNTUK ANDA SEKELUARGA?

Kalau anda bayar sama jugak RM200 sebulan, tapi ambil pelan simpanan, coverage rendah RM100,000 sahaja, ADAKAH IA AKAN MENYELESAIKAN BENCANA KEWANGAN YANG ANDA HADAPI TERUTAMANYA APABILA HILANG SUMBER INCOME BERTERUSAN?

Jadi, JANGAN SANGKA DAH ADA INSURANS / TAKAFUL, anda boleh goyang kaki! Semak jumlah coverage anda, ADAKAH IANYA MENCUKUPI?

Orang yang ambil insurans, bayar mahal tapi coverage rendah boleh diumpamakan sebagai orang yang PAKAI HELMET, TAPI TAK DIIKAT DENGAN BETUL.

Bila accident, helmet yang dipakai tak bantu menyelamatkan nyawa sebab helmet pun terbang melayang.

Begitu jugak insurans yang coveragenya rendah! Bila COVERAGE KECIL, ia TAK DAPAT MENGHASILKAN INCOME YANG BERTERUSAN UNTUK KELUARGA ANDA!

Jadi, beringat-ingatlah!
Dalam bab insurans & takaful, berurusan-lah dengan mereka yang arif tentangnya.

Bukan dengan ejen ejen yang sekadar menjual produk ‘ntahapapantah’ saving plan, tapi coverage insurans LANGSUNG TAK DAPAT SAVE KELUARGA ANDA! 
Facebook
Twitter
LinkedIn
Telegram
WhatsApp
Email
Print

Borang Quotation

(nombor yang boleh whatsapp & call)

Saya masih muda dan sihat. Kenapa saya perlu membeli insurans takaful perubatan?

dr beni. kad perubatan, medical card
76% tiada medicalcard – Dr Beni Rusani

Saya masih muda dan sihat. Kenapa saya perlu membeli insurans takaful perubatan?

1) Waktu terbaik untuk membeli insurans takaful ialah ketika anda masih muda dan sihat. Kebanyakan syarikat insurans takaful tidak akan menawarkan perlindungan jika anda mempunyai masalah kesihatan.

2) Jadi, kenapa perlu beli? Kos hospital dan perubatan sangat tinggi dan semakin meningkat setiap tahun. Malah, penyakit kronik atau kemalangan boleh berlaku kepada sesiapa sahaja pada bila-bila masa. Apabila ia berlaku, anda pastinya ingin memiliki kemampuan untuk mendapatkan penjagaan kesihatan yang sebaik mungkin.

3) insurans takaful boleh membantu anda untuk membayar bilik hospital dan penginapan, yuran doktor, yuran pembedahan, bekalan perubatan dan pelbagai lagi. Sesetengah pelan komprehensif turut merangkumi rawatan perubatan alternatif atau tradisional, ubat-ubatan tambahan, vitamin atau herba-herba nutrisi dan perkhidmatan penjagaan di rumah. Kebanyakan syarikat insurans takaful menawarkan kemudahan Kad Perubatan untuk memudahkan kemasukan ke mana-mana panel hospital yang diluluskan di Malaysia.

4) Dalam soal insurans takaful perubatan, pastinya “LANGKAH AWAL IALAH LANGKAH TERBAIK”

Untuk maklumat lanjut, sila isi borang di bawah untuk mendapatkan sebut harga PERCUMA hari ini!!
Facebook
Twitter
LinkedIn
Telegram
WhatsApp
Email
Print

Borang Quotation

(nombor yang boleh whatsapp & call)

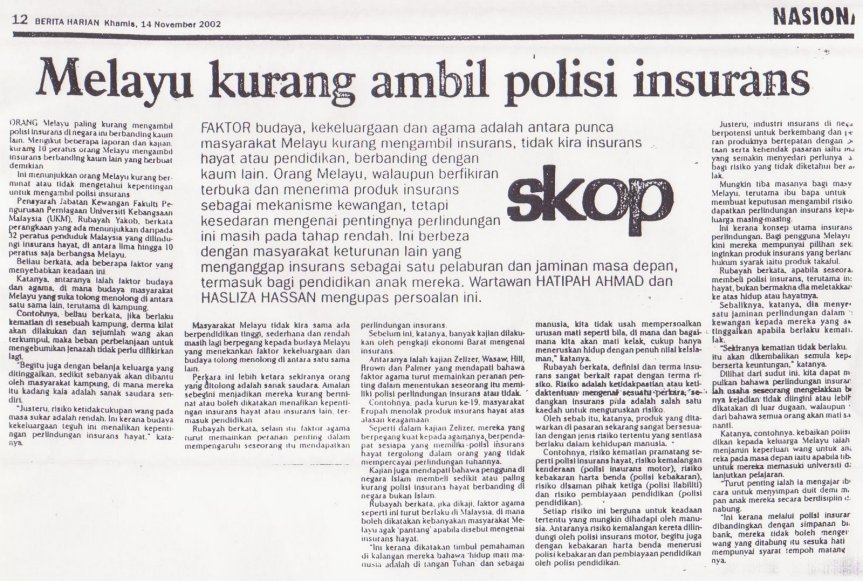
Insurans,Takaful dan Melayu

Insurans,Takaful dan Melayu

Apabila sebut pasal insurans, ramai kalangan kita khususnya orang Melayu dan Islam gemar merujuk pada istilah ‘rezeki ada di mana-mana’ dan setiap seorang telah ditentukan rezeki masing-masing.

Tetapi pernahkah kalangan kita merujuk kepada kalam Allah s.w.t. dan sunah Rasul-Nya yang antara lain mahu umatnya berusaha keras dan baru bertawakal.

Istilah Melayu ada menyatakan ‘sediakan payung sebelum hujan’, tetapi berapa ramai yang menyediakan persiapan sedemikian terutama melibatkan wang ringgit sama ada bagi diri sendiri, anak isteri dan ahli keluarga untuk jangka masa panjang.

Tidak kurang juga yang berpuas dengan membuat tabungan sama ada di Tabung Haji, amanah saham atau mana-mana akuan di institusi kewangan lain yang keluar dan masuk simpanannya tiada batasan masa dan jumlah.

Lalu tersebarlah berita anak cemerlang dan pintar gagal meneruskan pengajian ke peringkat tertinggi kerana masalah kewangan ibu bapa. Individu menagih bantuan dan simpati untuk tanggung kos rawatan.

Semuanya gara-gara tidak membuat penyediaan melalui skim-skim tabungan jangka panjang dalam bentuk insurans sama ada bagi kesihatan, pendidikan, hayat, keluarga dan seumpamanya.

Sekali lagi kita perlu kembali pada pepatah lama ‘malang tidak berbau’. Ini bermakna sesiapa jua sama ada kaya, miskin, tua, muda, senang atau susah, semua boleh ditimpa musibah.


Malang dan kesulitan itu hanya akan dirasai apabila saat musibah melanda diri, isteri dan anak-anak atau ahli keluarga secara tiba-tiba.

Bagi golongan kaya, soal sebegini tidak timbul kerana segalanya ‘dilindungkan’ melalui pelbagai skim mewah dan lumayan serta terjamin.
 
Masalahnya golongan pertengahan yang berpendapatan sederhana dan rendah. Mereka ini sering terleka dengan kesenangan tidak terjamin dan sementara yang dikutip pada setiap bulan.
 
Sedangkan tabungan melalui skim perlindungan yang diinsurankan, banyak pilihan mengikut kadar kemampuan dari serendah tidak sampai RM5 sebulan hingga puluhan, ratusan malah ribuan ringgit untuk jangka masa panjang.
 
Lima dan 10 tahun lalu, terlalu sukar untuk kita menarik dan melihat orang Melayu menyertai simpanan melalui skim insurans, sama ada untuk hayat, kesihatan, pendidikan dan sebagainya.
 
“Kini alhamdulillah, cara berfikir dan kesedaran mereka sudah berubah dan semakin ramai yang membeli serta memiliki skim perlindungan insurans,” kata wakil agensi insurans, Mursal Mat Jadi.
 
Menurutnya, pada asanya memang semua skim insurans kelihatan sama, tetapi hakikatnya tidak pada dasar dan konsep operasinya.
 
“Dasar operasi dalam skim takaful adalah berkonsepkan perkongsian secara hibah dan infak secara syariah yang berlandaskan untung dan rugi dikongsi untuk tanggungan bersama. Ia bukan sahaja dijamin halal tetapi terhindar dari unsur riba dan subahat.

“Sebab itu cara dan kadar agihan keuntungannya tidak seperti skim-skim insurans konvensional yang tidak diikat oleh cara dan hukum-hukum Islam,” jelasnya.

Menurutnya, pada zahir skim takaful dianggap kurang efisyen kerana kejahilan mereka tentang Islam.

“Tetapi jika faham dan mahu mengamalkan cara hidup yang dituntut oleh Islam dan syarak, inilah pilihan perkongsian menghadapi kesusahan yang insya-Allah akan diberkati dan mendapat keuntungan dunia dan akhirat,” tambahnya.

“Mungkin mereka tidak dapat melihat kesan atau keuntungannya secara terus untuk jangka masa pendek.

Menurutnya, menabung melalui skim insurans ini mempunyai manfaat besar kepada diri dan ahli waris kerana simpanannya hanya boleh dinikmati setelah peserta menerima musibah.

Ini katanya berbeza dengan simpanan di institusi kewangan atau amanah saham yang boleh dijual beli pada bila-bila masa.

Sumber : Petikan dari Akhbar Utusan Malaysia, 6 Feb 2007 

Facebook
Twitter
LinkedIn
Telegram
WhatsApp
Email
Print

Borang Quotation

(nombor yang boleh whatsapp & call)

Mengapa Wanita Berkahwin Perlukan Insurans Takaful?

Takaful untuk wanita

Mengapa Wanita Berkahwin Perlukan Insurans Takaful?

Salah satu sebab utama mengapa wanita berkahwin enggan membeli insurans takaful hayat adalah kerana mereka tidak mahu melihat suami menggunakan pampasan insurans takaful, untuk berkahwin lain setelah kematiannya. Pada mereka, membeli insurans takaful hanya akan `memudahkan’ si suami berkahwin dengan wanita lain dan sekiranya ini berlaku, maka putuslah sudah kasih sayang antara mereka berdua.

Dari pengalaman saya, inilah antara dilema yang banyak melanda hati wanita berkahwin dan walaupun kerisauan tersebut hanyalah satu perasaan kecil, saya cukup menghormati perasaan mereka itu.

Tetapi, terus-terang saya katakan, jika puan enggan memiliki insurans takaful hayat hanya kerana sebab di atas, puan sebenarnya telah melakukan kesilapan besar kerana banyak perkara penting yang puan terlupa untuk pertimbangkan.

Suami Bukan Penerima 100%
———————————-
Ramai wanita tidak tahu, apabila penamaan waris dibuat ke atas polisi insurans takaful milik orang Islam, individu yang dinamakan itu bukanlah penerima pampasan 100%, sebaliknya beliau hanyalah seorang `wasi’ atau pemegang amanah ke atas harta pusaka yang ditinggalkan.

Segala harta pusaka yang wujud dari polisi insurans takaful tersebut, perlu dibahagi-bahagikan mengikut sistem pembahagian pusaka Islam dan hukum Faraid. Dalam erti kata lain, setiap pewaris puan ada hak mereka terutamanya untuk anak-anak tersayang dan individu yang dinamakan sebagai pemegang amanah itu, perlu memastikan kesemua pewaris yang ada, mendapat hak mereka, walaupun mereka di bawah umur.

Mengikut hukum faraid, jika puan tidak mempunyai anak, hak suami adalah 1/2 dan jika mempunyai anak, hak suami hanyalah 1/4 sahaja. Jumlah ini agak kecil jika dibandingkan dengan baki lebihan (75%) yang akan diwarisi oleh ibubapa dan anak-anak puan (mengikut nisbah tertentu).

Jika puan tidak percayakan suami, puan boleh melantik Amanah Raya Berhad sebagai pemegang amanah supaya puan dapat pastikan, pembahagian pusaka dibuat secara adil nanti.

Dan sekiranya puan enggan membenarkan suami mendapat se-sen pun dari polisi insurans takaful puan (enggan dibahagi mengikut hukum faraid), puan sebenarnya boleh melakukan `hibah’ (pemberian hadiah ketika masih hidup) untuk diberikan terus kepada anak-anak puan.

Banyak pilihan yang puan miliki sebenarnya dan segala kehendak puan itu boleh dipenuhi jika puan berurusan dengan penasihat insurans takaful professional. Persoalannya mengapa isu `takut suami kahwin lain’ dijadikan alasan untuk tidak membeli insurans takaful, sedangkan puan memiliki pewaris lain (terutamanya anak-anak) yang perlu puan fikirkan akan kebajikan dan masa depan mereka?

Insurans Takaful Hayat Adalah Insurans Takaful Kehidupan
—————————————————————————-
Ramai wanita menyangka insurans hayat adalah insurans takaful kematian kerana pampasan hanya diberi apabila mereka meninggal dunia sahaja.

Insurans takaful hayat sebenarnya adalah satu insurans takaful `kehidupan’ yang bertujuan untuk melindungi keperluan asas puan semasa puan masih hidup. Jika puan meninggal dunia, ia akan melindungi keperluan asas pewaris puan yang masih hidup pula, terutamanya anak-anak.

Membeli insurans takaful bukan bermakna puan merancang untuk mati kerana ajal maut itu kerja Tuhan, bukan kerja penasihat insurans takaful. Sebagai wanita bijak, puan sepatutnya tahu perkara ini.

Tidak kira samada puan bekerja atau seorang surirumah sepenuh masa, gunakanlah insurans takaful untuk melindungi kebajikan puan selagi masih hidup. Insurans takaful adalah satu cara paling berkesan untuk mewujudkan wang sara hidup ketika puan sudah tidak berupaya, samada akibat menghidap penyakit kritikal atau menjadi lumpuh keseluruhan.

Jika puan masih sihat, masih segar dan masih anggun seperti sekarang pun, puan sudah takut suami akan berkahwin lain, bagaimana pula ceritanya jika semalam puan sudah hilang keupayaan sepenuhnya? Selama mana agaknya kesetiaan suami puan akan bertahan? Sejauh mana beban kewangan yang sanggup suami puan tanggung? Bukan niat saya untuk mempersoalkan kesetiaan suami puan, tetapi bukankah puan sendiri yang takut melihat suami berkahwin lain, pada asalnya?

Jika suami berkahwin lain setelah puan meninggal dunia, puan mungkin tidak akan berasa apa-apa. Tetapi saya cukup risau jika puan ditinggalkan atau diceraikan begitu sahaja setelah puan tidak berupaya. Saya risau kebajikan puan diabaikan setelah suami berkahwin lain sedangkan puan masih lagi hidup bersamanya. Sudahlah puan terpaksa menanggung derita akibat hilang keupayaan yang dialami, menjadi lumpuh tanpa sumber pendapatan yang berterusan amat perit untuk puan tanggung seorang diri.

Inilah realiti sebenar yang pernah berlaku ke atas sesetengah wanita. Mereka ditinggalkan atau diceraikan begitu sahaja setelah mereka mengalami hilang keupayaan. Derita yang ditanggung akibat diceraikan lebih teruk dari derita hilang keupayaan itu sendiri. Sebab itulah puan perlu memiliki insurans takaful untuk melindungi masa depan puan sepanjang hayat.

Di dalam hal kebajikan sendiri, jangan terlalu bergantung atau serahkan tanggung-jawab ini sepenuhnya kepada suami. Sebaliknya, bertindak bijak-lah dengan memastikan urusan kebajikan puan menjadi tanggung-jawab puan sendiri. Insurans takaful hayat hanyalah satu cara (kaedah) untuk membantu puan melaksanakan tanggung-jawab tersebut dengan berkesan, walaupun pada zahirnya, puan dianggap sebagai kaum wanita yang `lemah’.

*artikel from Majalah Mingguan Wanita*
Facebook
Twitter
LinkedIn
Telegram
WhatsApp
Email
Print

Borang Quotation

(nombor yang boleh whatsapp & call)

Bagaimanakah Cara Membuat Aduan Jika Tuntutan Insurans Takaful Anda Tidak Di Bayar?

Bagaimanakah Cara Membuat Aduan Jika Tuntutan Insurans Takaful Anda Tidak Di Bayar?

Unit Aduan syarikat insurans atau pengendali takaful

  • Anda hendaklah mengemukakan aduan anda kepada Unit Aduan syarikat insurans atau pengendali takaful terlebih dahulu.
  • Sekiranya anda tidak berpuas hati dengan keputusan penyelesaian sesuatu aduan, anda boleh mengemukakan aduan anda sama ada kepada Biro Pengantaraan Kewangan (BPK) atau BNM, yang akan mengendalikan aduan anda secara percuma. Unit Aduan boleh menasihati anda tentang saluran seterusnya yang sesuai untuk mengendalikan aduan anda.
  • Apabila anda mengemukakan aduan anda sama ada kepada BPK atau BNM, sertakan salinan surat keputusan syarikat insurans atau pendendali takaful
    • Bagi membolehkan aduan anda dikendalikan secara efektif, anda perlu:
      • membuat aduan secara bertulis
      • mengemukakan maklumat penting tentang kes anda dengan jelas seperti nama syarikat insurans atau pengendali takaful
      • mengemukakan aduan anda secara teratur dan masukkan tarikh-tarikh dan nombor rujukan yang berkaitan, seperti nombor polisi atau sijil, nombor pendaftaran kenderaan dan tarikh kejadian sekiranya berkenaan
      • memberi alamat dan nombor telefon di mana anda boleh dihubungi
      • menyertakan salinan dokumen yang berkaitan dan simpan dokumen asal
      • menyimpan salinan surat aduan anda untuk rujukan
Biro Pengantaraan Kewangan (BPK)
  • BPK ditubuhkan bagi membantu pelanggan menyelesaikan pertikaian di antara mereka dengan institusi-institusi kewangan, pengeluar instrumen pembayaran dan pengendali sistem pembayaran* (yang menjadi ahli kepada BPK) termasuklah institusi-institusi perbankan, syarikat-syarikat insurans dan pengendali-pengendali takaful. BPK adalah sebuah badan bebas yang menyediakan saluran untuk pelanggan merujukkan aduan mereka sebagai alternatif kepada penyelesaian melalui mahkamah.
  • Sekiranya BPK membuat keputusan yang memihak kepada anda, syarikat insurans atau pengendali takaful dikehendaki patuh kepada keputusan tersebut. Syarikat insurans atau pengendali takaful akan membayar jumlah penyelesaian yang telah ditimbang tara secara terus kepada anda dalam tempoh 30 hari.
Jenis Aduan yang dikendalikan oleh BPK
    • Bagi pertikaian berkaitan insurans, BPK akan mengendalikan semua pertikaian di antara penuntut dengan syarikat insurans atau pengendali takaful, yang tidak melebihi amaun seperti berikut:
      • RM 20,000 bagi polisi insurans atau pelan takaful motor dan kebakaran
      • RM 10,000 bagi polisi insurans atau pelan takaful yang lain
      • RM 5,000 bagi kerosakan harta benda pihak ketiga
      • Sekiranya anda perlu megemukakan aduan anda kepada BPK, aduan itu hendaklah dikemukakan dalam tempoh enam bulan dari tarikh keputusan muktamad syarikat insurans atau pengendali takaful
Jenis aduan yang TIDAK dikendalikan oleh BPK

    • Kes-kes yang melibatkan tuntutan melebihi amaun seperti dinyatakan
    • Kes-kes penipuan
    • Kes-kes yang telah atau sedang dirujuk kepada mahkamah atau penimbangtaraan.
Alamat:
Biro Pengantaraan Kewangan
Tingkat 25, Dataran Kewangan Darul Takaful
No. 4, Jalan Sultan Sulaiman
50000 Kuala Lumpur
Tel: 03- 2272 2811
Faks: 03- 2274 5752

Bank Negara Malaysia
  • Anda boleh mengemukakan aduan anda ke BNM sekiranya aduan tersebut tidak boleh diselesaikan oleh Unit Aduan Syarikat insurans atau pengendali takaful dan aduan itu bukan di bawah bidang kuasa BPK
Aduan yang TIDAK dikendalikan olen BNM
    • Aduan yang melibatkan tuntutan melebihi RM 50,000, kecuali jika ia melibatkan aduan tentang kualiti perkhidmatan dan pengendalian tuntutan yang tidak adil.
    • Aduan yang telah dirujuk atau ditimbang tara atau diputuskan oleh BPK
    • Kes yang telah dibawa ke mahkamah , dan yang dikemukakan melalui firma-firma guaman atau yang sedang mereka kendalikan (kecuali tentang pengesahan perlindungan insurans)
    • Kes berhubung institusi yang bukan di bawah penyeliaan BNM, seperti bengkel membaiki kenderaan dan organisasi pengurusan kesihatan
    • Aduan oleh ejen insurans terhadap prinsipal mereka
    • Aduan oleh kakitangan insurans terhadap majikan mereka
    • Perkara-perkara lain yang tidak berkaitan dengan insurans atau takaful.
Alamat:

Bagi urusan insurans
Biro Perkhidmatan Pelanggan
Jabatan Pengawalan Insurans
Bank Negara Malaysia
Peti Surat 10922
50929 Kuala Lumpur
Tel: 03 – 2698 8044
Faks: 03 – 2694 5986
 
Bagi urusan Takaful
Jabatan Perbankan Islam dan Takaful
Bank Negara Malaysia
Peti Surat 10922
50929 Kuala Lumpur
Tel: 03 – 2698 8044
Faks: 03 – 2693 3826
Facebook
Twitter
LinkedIn
Telegram
WhatsApp
Email
Print

Tahu dan sedar; mengapa anda perlukan insurans dan takaful?

insurans, takaful
 

Tahu dan sedar; mengapa anda perlukan insurans dan takaful?

Masyarakat kadang kala bertanya kepada saya – Mengapa mereka perlukan insurans takaful, sedangkan kehidupan mereka sudah selesa? Mereka memiliki pekerjaan atau perniagaan yang sudah mampu untuk menampung perbelanjaan sara hidup keluarga dan usia mereka juga masih muda.

Dalam erti kata lain, mereka tidak yakin dengan konsep insurans takaful, sedangkan kesihatan mereka masih baik dan mereka belum mahu mati lagi.

Kini, masyarakat sudah lama yakin dengan konsep insurans takaful.
Pertama, ingin saya jelaskan disini, insurans takaful hayat bukan insurans takaful kematian. Membeli insurans takaful bukan bermakna anda merancang untuk mati tidak lama lagi!

Sebaliknya, membeli insurans takaful itu bertujuan untuk anda melindungi kewangan keluarga anda, dari kerugian kewangan yang berpunca dari musibah tertentu seperti ditimpa penyakit kritikal atau kemalangan, lumpuh keseluruhan atau meninggal dunia. Bukan mati sahaja.

Kedua, saya tidak perlu menyakinkan anda tentang konsep insurans takaful kerana anda sebenarnya sudah lama yakin dengan konsep insurans takaful tersebut. Seperti pernah saya jelaskan sebelum ini, insurans takaful itu hanyalah satu ‘alat’ untuk anda melindungi kewangan anda. Konsep insurans takaful sedia-ada adalah untuk membantu anda menjamin sumber kewangan yang berterusan dan menutup kerugian kewangan yang berlaku di dalam kehidupan anda.

tahu, sedar, takaful, kategori, insurans
 

Anda mungkin tidak sedar bahawa, anda sebenarnya sudah lama yakin dengan konsep insurans takaful ini. Anda juga tidak sedar, selama ini, pekerjaan anda atau perniagaan andalah yang merupakan ‘insurans takaful’ kepada kehidupan anda. Bagi menjamin sumber kewangan yang berterusan, atau memenuhi keperluan kewangan yang timbul secara mendadak, anda bergantung kepada pekerjaan atau perniagaan yang anda lakukan sekarang.

Sama ada anda terpaksa bangun awal pagi, meredah kesesakan lalulintas atau kerja ‘overtime’ hingga lewat malam, anda lakukan ini semua kerana pekerjaan atau perniagaan anda itu, adalah satu ‘insurans takaful’ bagi anda menjamin sumber kewangan anda.

Sebab itulah saya katakan, saya tidak perlu meyakinkan anda tentang konsep insurans takaful kerana anda selama ini, sebenarnya sudah pun yakin dengan konsep insurans takaful.

Cuma persoalannya sekarang:-
1.Apa akan terjadi kepada kewangan anda apabila anda sudah tidak boleh bekerja/berniaga lagi?
2.Bagaimana anda hendak menunaikan tanggungjawab terhadap keluarga, apabila anda sudah tidak berupaya untuk bekerja/berniaga?

Inilah sebabnya mengapa anda perlu memiliki insurans takaful untuk memperluaskan skop jaminan kewangan yang sudah anda miliki, supaya anda tetap dapat menunaikan tanggungjawab terhadap keluarga, walaupun setelah anda sudah tidak berupaya atau sudah tiada!

Jika sebelum ini, anda memiliki pekerjaan atau perniagaan sebagai satu jaminan kewangan, maka perluaskan keupayaan anda, dengan memiliki insurans/takaful sebagai satu jaminan tambahan. Ini supaya, di saat anda sudah tidak boleh bekerja, keluarga anda masih boleh meneruskan kehidupan mereka seperti biasa, dengan adanya bantuan kewangan dari insurans/takaful.

Daripada anda membiarkan keluarga anda hidup sengsara, meminta-minta daripada orang lain, hingga kadangkala terpaksa menjual maruah diri untuk menyara anak-anak, bukankah lebih baik jika anda mula memiliki insurans takaful dari sekarang?

Masyarakat selalu mudah berkata, tidak perlu risau kerana Jabatan Kebajikan Masyarakat, Pusat Pungutan Zakat dan Baitul Mal ada untuk membantu mereka. Mereka menyangka ketiga-tiga organisasi ini, akan dapat menyelesaikan semua masalah kewangan yang mereka hadapi, di saat mereka sudah tidak boleh bekerja lagi.

Tetapi hakikatnya, berapa banyakkah sumbangan yang mereka akan terima? RM150 sebulan? RM300 sebulan? Adakah ianya mencukupi utk menampung keperluan harian keluarga?

Inilah hakikat kehidupan yang anda seringkali lupa dan mereka yang sudah menerima bantuan badan kebajikan pun, masih hidup meminta-minta di dalam media massa kerana bantuan sumbangan yang diterima tidaklah seberapa, sekadar cukup untuk keperluan asas sahaja.

Kesimpulan:
Anda perlu terima hakikat bahawa musibah boleh menimpa tanpa mengira usia dan anda perlu melakukan sesuatu sebagai persediaan menghadapi apa jua kemungkinan didalam kehidupan anda.

Memiliki insurans takaful merupakan cara terbaik anda memperluaskan skop jaminan kewangan yang sudah anda miliki dari pekerjaan atau perniagaan anda.

Bukan sahaja insurans takaful dapat menyediakan duit sara hidup di saat anda sudah tidak berupaya atau sudah tiada, ia juga dapat membantu anda menunaikan tanggungjawab anda terhadap keluarga tersayang.

Petikan artikel dari Ringgit & Sen (Siri Belajar Insurans) 

Facebook
Twitter
LinkedIn
Telegram
WhatsApp
Email
Print

Borang Quotation

(nombor yang boleh whatsapp & call)
error: Content is protected !!
Verified by MonsterInsights