Kereta Masuk Banjir: Takaful Motor Biasa Cover Atau Tidak?

Kereta masuk banjir. Air sampai ke bonet. Kita tengok sijil tertulis “Comprehensive” lalu rasa lega — ingat semuanya akan dibayar.

Di sinilah ramai tersilap faham.

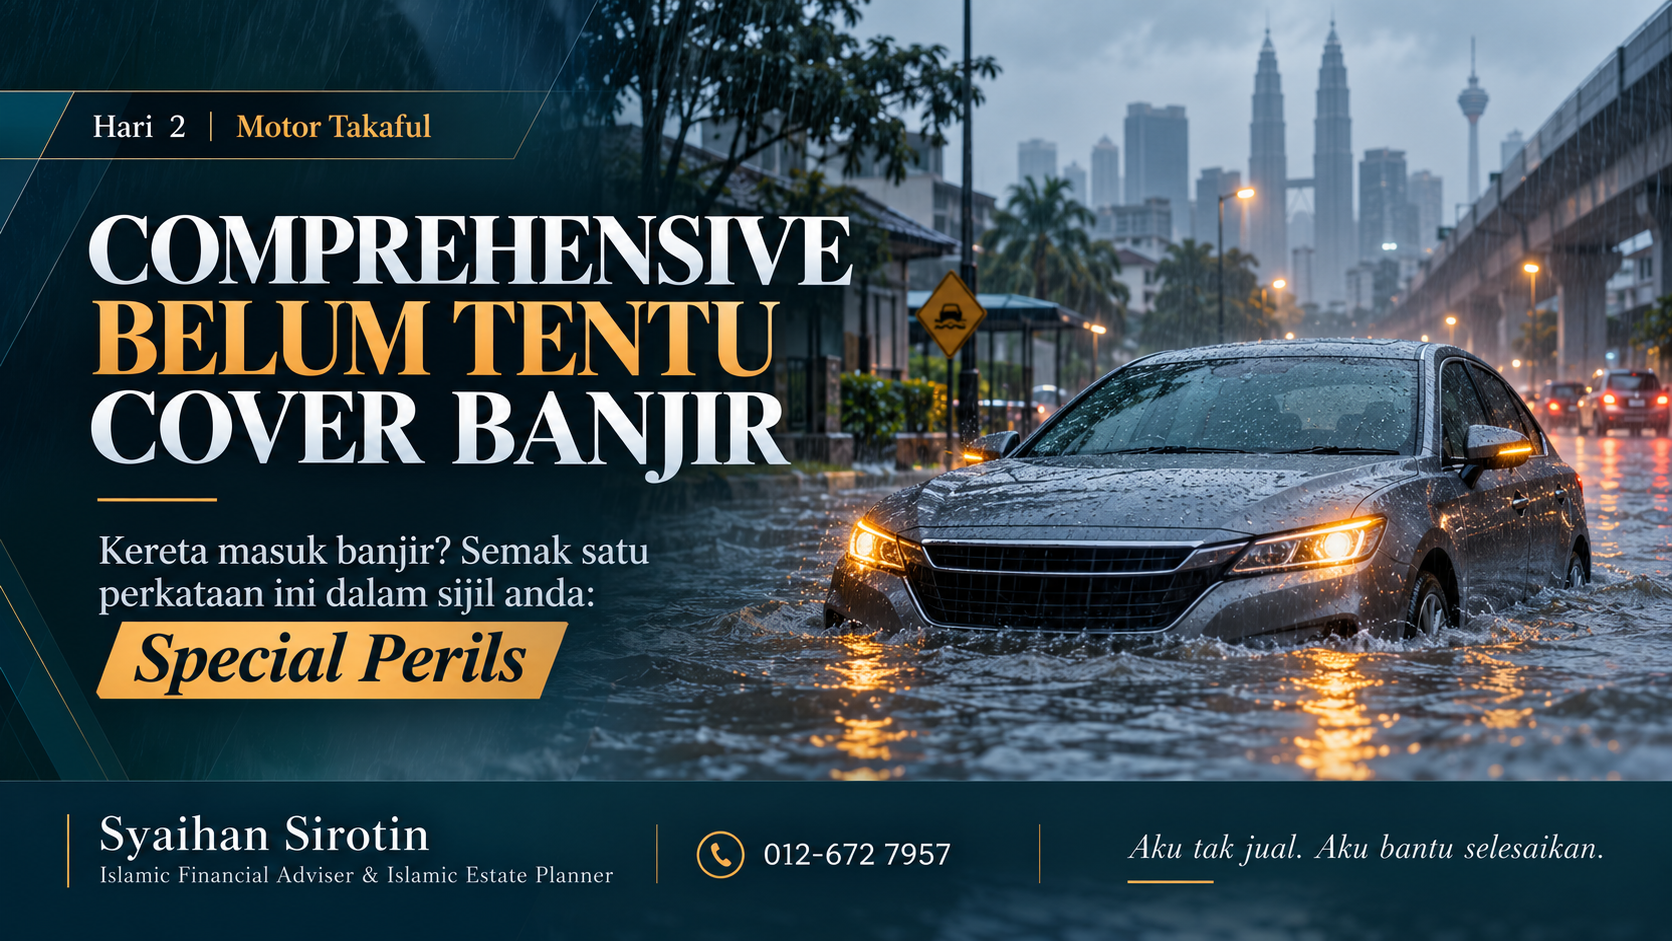
Perlindungan motor komprehensif memang lebih luas berbanding third party. Tetapi kerosakan akibat banjir dan beberapa bencana alam lazimnya memerlukan perlindungan tambahan yang dikenali sebagai Special Perils.

Kalau extension itu tak ada dalam sijil, perkataan “comprehensive” sahaja belum tentu menyelesaikan bil pembaikan akibat banjir.

Dalam dokumen motor semasa di Malaysia, perlindungan asas komprehensif biasanya melibatkan kerosakan kenderaan akibat kemalangan, kebakaran atau kecurian, bersama liabiliti pihak ketiga. Banjir pula lazimnya berada di bawah extension tambahan Special Perils.

“Comprehensive tak semestinya bermaksud semua risiko automatik dilindungi.”

Comprehensive vs Special Perils: apa beza?

ComprehensivePerlindungan asas yang lebih luasSecara umum melindungi kerugian atau kerosakan akibat kemalangan, kebakaran dan kecurian, serta liabiliti kepada pihak ketiga — tertakluk kepada terma sijil.
Special PerilsExtension untuk bencana alamBoleh memperluaskan perlindungan kepada kejadian seperti banjir, ribut, taufan, tanah runtuh dan peril semula jadi lain yang dinyatakan dalam endorsement.
Jawapan ringkasnya: kalau sijil motor Tuan/Puan hanya comprehensive tanpa Special Perils, jangan terus anggap kerosakan banjir memang dilindungi. Semak bahagian Additional Coverage / Endorsement / Special Perils dalam schedule sijil.

Kenapa benda ni selalu mengelirukan?

Sebab perkataan “comprehensive” bunyinya macam semua benda cover. Dalam bahasa harian memang nampak begitu. Tetapi dalam kontrak takaful atau insurans, skop perlindungan tetap bergantung kepada peril yang dinyatakan, pengecualian dan extension yang dibeli.

Contohnya, Takaful Malaysia menyenaraikan “Inclusion of Special Perils” sebagai manfaat tambahan, dan wording sijil 2026 mereka menyatakan bahawa dengan sumbangan tambahan, extension tersebut boleh meliputi kerosakan akibat banjir, taufan, ribut, gempa bumi, tanah runtuh dan beberapa kejadian alam lain.

Kereta dah masuk banjir. Apa patut buat dulu?

Paling penting: jangan cuba hidupkan semula enjin.
Jika air sudah masuk ke kawasan enjin atau intake, cubaan menghidupkan enjin boleh menyebabkan kerosakan lebih serius seperti hydrolock. Dapatkan towing dan pemeriksaan terlebih dahulu.
  1. Utamakan keselamatan. Jangan masuk semula ke kawasan banjir hanya untuk menyelamatkan kereta.
  2. Jangan restart enjin. Biarkan kenderaan dalam keadaan mati jika ia telah terendam.
  3. Ambil gambar dan video. Rekod paras air, kedudukan kereta dan keadaan kerosakan jika selamat untuk dibuat.
  4. Semak sijil. Cari sama ada “Special Perils” atau perlindungan banjir memang tercatat dalam schedule.
  5. Hubungi pengendali takaful. Laporkan kejadian dan ikut saluran towing/panel yang mereka tetapkan.
  6. Simpan dokumen. Rekod laporan, resit towing, gambar, quotation pembaikan dan dokumen lain yang diminta.

Macam mana nak semak sama ada kereta anda ada flood cover?

  • Buka sijil/policy schedule motor semasa.
  • Cari bahagian “Additional Coverage”, “Endorsement” atau “Optional Benefits”.
  • Cari frasa seperti “Special Perils”, “Inclusion of Special Perils” atau “Flood”.
  • Semak had, excess/deductible atau syarat yang dinyatakan jika ada.
  • Kalau masih tak pasti, minta ejen atau pengendali takaful sahkan secara bertulis.

Special Perils hanya untuk banjir ke?

Tidak semestinya. Skop bergantung kepada wording pengendali. Dalam wording motor semasa Takaful Malaysia, endorsement Special Perils mereka menyenaraikan banjir bersama beberapa kejadian seperti taufan, hurricane, storm, tempest, gempa bumi, tanah runtuh dan subsidence.

Sebab itu jangan bergantung pada nama extension sahaja. Baca apa yang benar-benar dinyatakan dalam sijil sendiri.

Towing dan cleaning sama ke dengan flood damage cover?

Tidak semestinya. Sesetengah produk menyediakan manfaat tambahan khusus untuk towing dan cleaning selepas kerosakan air. Contohnya, Takaful Malaysia mempunyai endorsement berasingan untuk towing dan cleaning akibat water damage, dengan had manfaat yang dinyatakan dalam schedule.

Manfaat seperti ini tidak semestinya bermaksud kos overhaul enjin, transmission atau komponen elektrik turut dibayar. Itu sebabnya kita kena bezakan antara towing/cleaning benefit dengan Special Perils damage cover.

Lima minit masa renew boleh selamatkan ribuan ringgit

Bila renew motor takaful, ramai terus tengok jumlah sumbangan dan NCD. Itu memang penting. Tetapi lima minit untuk semak add-on boleh jadi jauh lebih bernilai apabila musim hujan datang.

  • Special Perils / flood cover
  • Windscreen
  • Towing & roadside assistance
  • Agreed Value atau Market Value
  • Excess dan manfaat tambahan lain

Takaful yang murah tetapi tidak melindungi risiko yang kita memang terdedah kepadanya belum tentu menjadi pilihan paling murah apabila claim berlaku.

Soalan lazim

Kalau motor takaful saya comprehensive, adakah banjir automatik cover?

Secara umum, tidak. Banjir biasanya memerlukan Special Perils extension atau perlindungan tambahan yang dinyatakan secara khusus dalam sijil.

Kalau kereta terendam, boleh terus start enjin untuk test?

Elakkan. Jika air telah memasuki enjin atau intake, cubaan menghidupkan semula enjin boleh memburukkan kerosakan. Hubungi pengendali atau towing dahulu.

Macam mana nak tahu saya ada Special Perils?

Semak policy/certificate schedule di bahagian Additional Coverage, Endorsement atau Optional Benefits. Jika tidak jelas, minta pengendali atau ejen mengesahkan.

Adakah towing akibat banjir automatik termasuk sekali?

Tidak semestinya. Sesetengah produk menawarkan towing atau cleaning sebagai manfaat atau endorsement berasingan. Semak had dan syarat pada sijil.

Sebelum musim hujan, semak satu benda ini dulu.

Buka sijil motor Tuan/Puan dan cari “Special Perils”. Kalau tak jumpa atau tak pasti apa yang sebenarnya dilindungi, buat semakan sebelum renew — bukan selepas kereta dah tenggelam.

Syaihan Sirotin
Islamic Financial Adviser & Islamic Estate Planner
“Aku tak jual. Aku bantu selesaikan.”
Rujukan umum: PIAM (Persatuan Insurans Am Malaysia) mengenai perlindungan banjir motor dan proses tuntutan; Takaful Malaysia — Takaful myMotor / Certificate Wording 2026. Kandungan ini untuk pendidikan umum dan bukan representasi mana-mana produk tertentu.
Facebook
X
LinkedIn
Threads
Telegram
WhatsApp
Email
Print

Borang Quotation

(nombor yang boleh whatsapp & call)

Tips Memilih Pelan Takaful Yang Sesuai

Panduan Ceria Memilih Pelan Takaful yang Sesuai untuk Anda

Disediakan oleh: Rakan Takaful Anda | Dikemas kini untuk keputusan bijak

Hai kawan-kawan! 👋 Hari ini kita nak sembang santai tentang topik yang mungkin nampak berat, tapi sebenarnya penting untuk masa depan kita – pelan takaful. Jangan risau, kita akan buat benda ni jadi seronok dan mudah difahami. Jom kita mulakan!

1️⃣ Kenali Keperluan Anda Dengan Tepat

Sebelum terjah ke dunia takaful, tanya diri anda dulu, “Apa sebenarnya yang aku perlukan?” Adakah anda mahukan:

  • Perlindungan kesihatan/kritikal?
  • Simpanan untuk pendidikan anak?
  • Perlindungan keluarga jika berlaku sesuatu yang tak diingini?
  • Simpanan untuk persaraan?

Tips: Dengan tahu apa yang anda mahukan, lebih senang untuk anda “target” pelan yang tepat dan elak membayar untuk perlindungan yang tidak diperlukan.

2️⃣ Bajet Itu Penting! Jangan Terlebih Commit

Tak kira betapa hebatnya pelan yang ditawarkan, pastikan ia sesuai dengan bajet anda. Bayangkan kalau tiap-tiap bulan anda terpaksa berjimat cermat sampai tak boleh makan nasi lemak kegemaran! 🍛

Patokan mudah: Peruntukkan 5-15% daripada pendapatan bulanan untuk premium takaful. Pilihlah pelan yang tak membebankan dan anda rasa selesa untuk konsisten membayar dalam jangka panjang.

3️⃣ Buat Perbandingan Pelan (‘Shop Around’)

Macam nak beli smartphone baru, kita mesti banding-bandingkan dulu kan? 📱 Sama juga dengan pelan takaful.

Langkah praktikal: Buat sedikit kajian. Bandingkan pelan daripada beberapa penyedia takaful. Tengok sum insured, manfaat sampingan (rider), syarat kelayakan, dan dividen/bonus (jika ada). Pilih yang paling berbaloi untuk keperluan DAN bajet anda.

4️⃣ Baca & Faham Polisi Dengan Teliti

Ini langkah paling penting! Sebelum tanda tangan apa-apa, pastikan anda baca dan FAHAM semua syarat dan terma. Kadang-kadang, butiran kecil seperti “waiting period” atau “exclusions” boleh beri impak besar di kemudian hari.

Action item: Kalau ada yang tak faham, JANGAN MALU UNTUK TANYA ejen anda. Mereka ada untuk membantu! Pastikan anda jelas sebelum commit.

5️⃣ Rujuk Ejen atau Pakar Takaful yang Dipercayai

Kadang-kadang, kita perlukan pandangan kedua. Berbincanglah dengan ejen takaful atau perunding kewangan Islam yang berpengalaman dan berintegriti. 🧑‍💼

Pakar yang baik akan bertanya soalan mendalam tentang keperluan anda, menjelaskan dengan terang, dan membantu anda cari pelan yang paling sesuai, bukan yang paling mahal.

6️⃣ Semak Semula Pelan Anda Setiap Tahun

Kehidupan kita sentiasa berubah – mungkin dapat kenaikan gaji, kahwin, ada anak, atau beli rumah baru. 🏡 Oleh itu, keperluan takaful anda juga mungkin berubah.

Cadangan: Tetapkan tarikh untuk “Policy Review Yearly”. Buat semakan bersama ejen anda untuk pastikan pelan sedia ada masih relevan, atau perlu ditambah baik.

Kesimpulan: Lindung Diri Dengan Tenang & Bijak

Memilih pelan takaful yang sesuai bukanlah satu tugas yang sukar kalau kita ikut langkah sistematik. Dengan sedikit usaha dan pengetahuan ini, anda boleh pastikan diri dan keluarga dilindungi dengan baik menurut prinsip Islam.

Ambil masa untuk buat keputusan yang bijak. Mulakan perjalanan takaful anda hari ini, dan nikmati hidup dengan lebih tenang dan ceria! 😊

Semoga panduan ceria ini berguna untuk anda semua. Selamat memilih pelan takaful yang terbaik untuk masa depan yang lebih terjamin!

Tag/Kata Kunci untuk SEO: Pelan Takaful, Cara Pilih Takaful, Panduan Takaful Malaysia, Takaful Keluarga, Perlindungan Islam, Takaful Pendidikan, Takaful Kesihatan, Perbandingan Takaful, Ejen Takaful, Bajet Takaful.

© Hak Cipta Terpelihara. Artikel ini disediakan untuk tujuan pendidikan dan maklumat umum.


Facebook
X
LinkedIn
Telegram
Threads
WhatsApp
Email
Print

Borang Quotation

(nombor yang boleh whatsapp & call)

Mitos Tentang Takaful Yang Perlu Diperbetulkan


Mitos Tentang Takaful yang Perlu Diperbetulkan

Dalam dunia yang semakin kompleks ini, kita sering kali terdedah kepada pelbagai maklumat yang salah atau kurang tepat, terutamanya apabila melibatkan topik yang penting seperti takaful. Sayangnya, masih banyak mitos mengenai takaful yang berlegar-legar di kalangan masyarakat kita. Sebagai seorang yang prihatin, saya merasa kecewa melihat betapa ramai yang terpedaya dengan mitos-mitos ini. Mari kita teliti beberapa mitos yang perlu kita perbetulkan segera.

Mitos 1: Takaful Hanya untuk Orang Kaya

Ini adalah salah satu mitos yang paling mengecewakan. Ramai beranggapan bahawa takaful hanya sesuai untuk mereka yang berpendapatan tinggi. Hakikatnya, takaful adalah untuk semua, tanpa mengira tahap pendapatan. Objektif utama takaful adalah untuk melindungi diri dan keluarga kita daripada risiko kewangan yang tidak dijangka. Pelbagai pelan takaful disediakan untuk memenuhi keperluan dan kemampuan individu, jadi tiada alasan untuk tidak mempertimbangkan perlindungan takaful.

Mitos 2: Takaful Sama Seperti Insurans Konvensional

Walaupun takaful dan insurans konvensional mempunyai objektif yang sama, iaitu untuk memberikan perlindungan kewangan, cara kedua-duanya beroperasi adalah berbeza. Takaful berasaskan prinsip kerjasama, tanggungjawab bersama, dan saling bantu-membantu, selaras dengan prinsip Syariah. Dana peserta digunakan untuk membantu peserta lain yang memerlukan, manakala dalam insurans konvensional, syarikat insurans mengambil risiko dan keuntungan. Penting untuk kita memahami perbezaan ini supaya kita dapat membuat pilihan yang lebih bijak.

Mitos 3: Proses Tuntutan Takaful Sangat Rumit

Sebilangan orang menganggap bahawa membuat tuntutan takaful adalah satu proses yang rumit dan memakan masa. Ini tidak benar. Syarikat takaful kini semakin komited untuk memperbaiki proses tuntutan mereka agar lebih mudah dan pantas. Malah, kebanyakan syarikat takaful menawarkan khidmat pelanggan yang berdedikasi untuk membantu peserta sepanjang proses tuntutan. Jadi, jangan biarkan mitos ini menghalang anda daripada mendapatkan perlindungan yang diperlukan.

Mitos 4: Takaful Tidak Menguntungkan

Ada juga yang berpendapat bahawa takaful tidak memberikan pulangan yang baik. Ini adalah salah faham yang perlu diperbetulkan. Selain daripada perlindungan, pelan takaful juga menawarkan elemen simpanan dan pelaburan. Dengan pengurusan yang bijak dan pemilihan pelan yang tepat, takaful boleh memberikan pulangan yang berbaloi dalam jangka masa panjang.

Kesimpulan

Adalah penting untuk kita sebagai masyarakat yang berinformasi untuk tidak mudah terpengaruh dengan mitos-mitos yang tidak berasas ini. Takaful adalah satu instrumen kewangan yang penting dan bermanfaat jika kita memahami dan menggunakannya dengan betul. Jangan biarkan kekeliruan menghalang kita daripada melindungi diri dan orang yang tersayang. Mari kita sebarkan maklumat yang tepat dan memperbetulkan segala salah faham tentang takaful.

Facebook
X
LinkedIn
Telegram
Threads
WhatsApp
Email
Print

Borang Quotation

(nombor yang boleh whatsapp & call)

Tiga Jenis Perlindungan Insurans Takaful Kenderaan Yang Perlu Anda Tahu

Tiga Jenis Perlindungan Insurans Takaful Kenderaan Yang Perlu Anda Tahu


Perlindungan Insurans Takaful Kenderaan

Masih ramai pemilik kenderaan di Malaysia kurang arif tentang perkara asas ni.

Ada tiga jenis perlindungan kenderaan insurans yang perlu kita faham sebelum renew insurans. Bukan sekadar buat, dan ambil sikap cukup sekadar tahu.

1. Comprehensive (1st party)

Dalam bahasa mudahnya perlindungan secara menyeluruh. Sekiranya berlaku empat perkara ini, kecurian, kebakaran, kemalangan disebabkan kecuaian anda atau kecuaian pihak lain. Pihak insurans akan bertanggungjawab sepenuhnya ke atas kenderaan anda.

2. Third Party Fire & Theft (TPFT)

Perlindungan ini sama seperti 1st party tetapi bezanya jika kemalangan disebabkan kecuaian anda sendiri, pihak insurans tidak akan bertanggungjawab ke atas kenderaan anda, hanya kenderaan pihak ketiga sahaja akan ditanggung oleh pihak insurans. Makna kata jika anda bersalah, kos baiki kenderaan adalah dibawah tanggungan sendiri.

3. Third Party

Perlindungan atau ‘term’ paling ‘famous’ jika yang mahukan harga paling murah tetapi bila masalah timbul, ini adalah igauan mimpi ngeri yang pasti susah nak lupa. Basically, perlindungan ini hanya melindungi kenderaan yang pihak ketiga sahaja. Hilang, terbakar, dan kemalangan disebabkan kecuaian sendiri tidak akan ditanggung oleh pihak Insurans.

Sebagai financial advisor, kami mahu anda faham yang perlindungan adalah perkara utama yang perlu diutamakan berbanding harga. Bayangkan jika pinjaman anda berbaki 30K, tetapi anda memilih untuk mengambil perlindungan third party dan kenderaan anda hilang di tempat parking. Situasi kedua, anda kemalangan disebabkan kecuaian sendiri, berlaku kemalangan dan kos
untuk baiki menelan hampir 10K dan perlindungan yang anda ambil adalah third party fire & theft. Pasti tak tidur malam kan!

Berminat nak dapatkan sebut harga insurans kenderaan anda? Sila isi borang di bawah untuk perbandingan harga.

Facebook
Twitter
LinkedIn
Telegram
WhatsApp
Email
Print

Borang Quotation

(nombor yang boleh whatsapp & call)
error: Content is protected !!
Verified by MonsterInsights