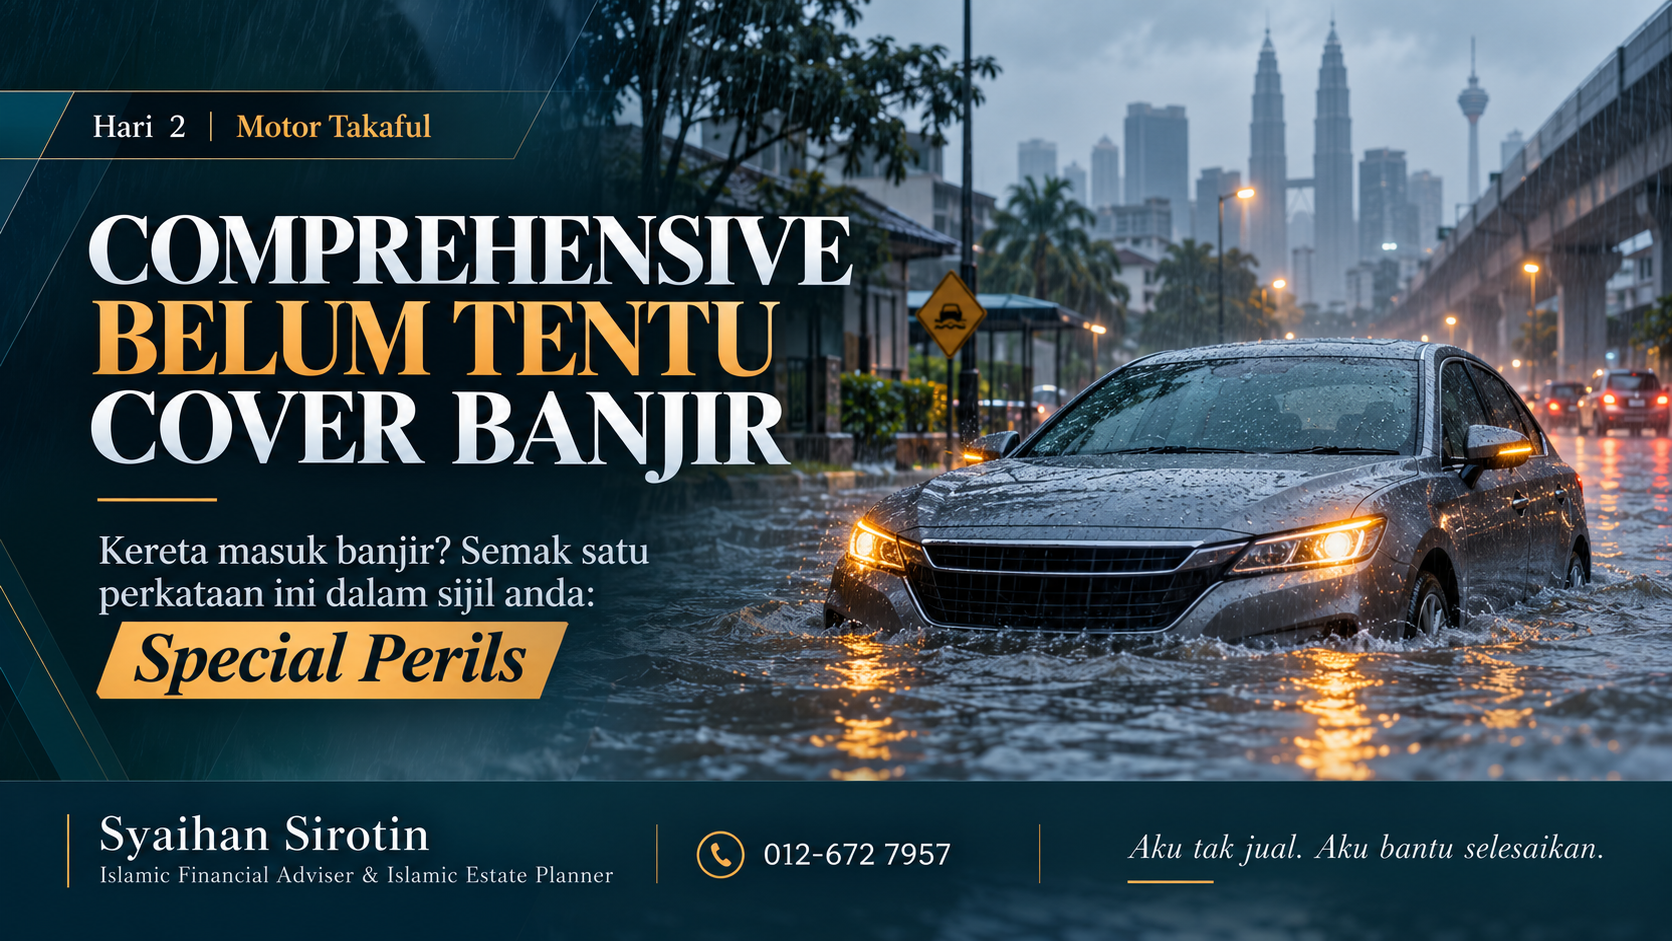
Kereta Masuk Banjir: Takaful Motor Biasa Cover Atau Tidak?

Kereta masuk banjir. Air sampai ke bonet. Kita tengok sijil tertulis “Comprehensive” lalu rasa lega — ingat semuanya akan dibayar.

Di sinilah ramai tersilap faham.

Perlindungan motor komprehensif memang lebih luas berbanding third party. Tetapi kerosakan akibat banjir dan beberapa bencana alam lazimnya memerlukan perlindungan tambahan yang dikenali sebagai Special Perils.

Kalau extension itu tak ada dalam sijil, perkataan “comprehensive” sahaja belum tentu menyelesaikan bil pembaikan akibat banjir.

Dalam dokumen motor semasa di Malaysia, perlindungan asas komprehensif biasanya melibatkan kerosakan kenderaan akibat kemalangan, kebakaran atau kecurian, bersama liabiliti pihak ketiga. Banjir pula lazimnya berada di bawah extension tambahan Special Perils.

“Comprehensive tak semestinya bermaksud semua risiko automatik dilindungi.”

Comprehensive vs Special Perils: apa beza?

ComprehensivePerlindungan asas yang lebih luasSecara umum melindungi kerugian atau kerosakan akibat kemalangan, kebakaran dan kecurian, serta liabiliti kepada pihak ketiga — tertakluk kepada terma sijil.
Special PerilsExtension untuk bencana alamBoleh memperluaskan perlindungan kepada kejadian seperti banjir, ribut, taufan, tanah runtuh dan peril semula jadi lain yang dinyatakan dalam endorsement.
Jawapan ringkasnya: kalau sijil motor Tuan/Puan hanya comprehensive tanpa Special Perils, jangan terus anggap kerosakan banjir memang dilindungi. Semak bahagian Additional Coverage / Endorsement / Special Perils dalam schedule sijil.

Kenapa benda ni selalu mengelirukan?

Sebab perkataan “comprehensive” bunyinya macam semua benda cover. Dalam bahasa harian memang nampak begitu. Tetapi dalam kontrak takaful atau insurans, skop perlindungan tetap bergantung kepada peril yang dinyatakan, pengecualian dan extension yang dibeli.

Contohnya, Takaful Malaysia menyenaraikan “Inclusion of Special Perils” sebagai manfaat tambahan, dan wording sijil 2026 mereka menyatakan bahawa dengan sumbangan tambahan, extension tersebut boleh meliputi kerosakan akibat banjir, taufan, ribut, gempa bumi, tanah runtuh dan beberapa kejadian alam lain.

Kereta dah masuk banjir. Apa patut buat dulu?

Paling penting: jangan cuba hidupkan semula enjin.
Jika air sudah masuk ke kawasan enjin atau intake, cubaan menghidupkan enjin boleh menyebabkan kerosakan lebih serius seperti hydrolock. Dapatkan towing dan pemeriksaan terlebih dahulu.
  1. Utamakan keselamatan. Jangan masuk semula ke kawasan banjir hanya untuk menyelamatkan kereta.
  2. Jangan restart enjin. Biarkan kenderaan dalam keadaan mati jika ia telah terendam.
  3. Ambil gambar dan video. Rekod paras air, kedudukan kereta dan keadaan kerosakan jika selamat untuk dibuat.
  4. Semak sijil. Cari sama ada “Special Perils” atau perlindungan banjir memang tercatat dalam schedule.
  5. Hubungi pengendali takaful. Laporkan kejadian dan ikut saluran towing/panel yang mereka tetapkan.
  6. Simpan dokumen. Rekod laporan, resit towing, gambar, quotation pembaikan dan dokumen lain yang diminta.

Macam mana nak semak sama ada kereta anda ada flood cover?

  • Buka sijil/policy schedule motor semasa.
  • Cari bahagian “Additional Coverage”, “Endorsement” atau “Optional Benefits”.
  • Cari frasa seperti “Special Perils”, “Inclusion of Special Perils” atau “Flood”.
  • Semak had, excess/deductible atau syarat yang dinyatakan jika ada.
  • Kalau masih tak pasti, minta ejen atau pengendali takaful sahkan secara bertulis.

Special Perils hanya untuk banjir ke?

Tidak semestinya. Skop bergantung kepada wording pengendali. Dalam wording motor semasa Takaful Malaysia, endorsement Special Perils mereka menyenaraikan banjir bersama beberapa kejadian seperti taufan, hurricane, storm, tempest, gempa bumi, tanah runtuh dan subsidence.

Sebab itu jangan bergantung pada nama extension sahaja. Baca apa yang benar-benar dinyatakan dalam sijil sendiri.

Towing dan cleaning sama ke dengan flood damage cover?

Tidak semestinya. Sesetengah produk menyediakan manfaat tambahan khusus untuk towing dan cleaning selepas kerosakan air. Contohnya, Takaful Malaysia mempunyai endorsement berasingan untuk towing dan cleaning akibat water damage, dengan had manfaat yang dinyatakan dalam schedule.

Manfaat seperti ini tidak semestinya bermaksud kos overhaul enjin, transmission atau komponen elektrik turut dibayar. Itu sebabnya kita kena bezakan antara towing/cleaning benefit dengan Special Perils damage cover.

Lima minit masa renew boleh selamatkan ribuan ringgit

Bila renew motor takaful, ramai terus tengok jumlah sumbangan dan NCD. Itu memang penting. Tetapi lima minit untuk semak add-on boleh jadi jauh lebih bernilai apabila musim hujan datang.

  • Special Perils / flood cover
  • Windscreen
  • Towing & roadside assistance
  • Agreed Value atau Market Value
  • Excess dan manfaat tambahan lain

Takaful yang murah tetapi tidak melindungi risiko yang kita memang terdedah kepadanya belum tentu menjadi pilihan paling murah apabila claim berlaku.

Soalan lazim

Kalau motor takaful saya comprehensive, adakah banjir automatik cover?

Secara umum, tidak. Banjir biasanya memerlukan Special Perils extension atau perlindungan tambahan yang dinyatakan secara khusus dalam sijil.

Kalau kereta terendam, boleh terus start enjin untuk test?

Elakkan. Jika air telah memasuki enjin atau intake, cubaan menghidupkan semula enjin boleh memburukkan kerosakan. Hubungi pengendali atau towing dahulu.

Macam mana nak tahu saya ada Special Perils?

Semak policy/certificate schedule di bahagian Additional Coverage, Endorsement atau Optional Benefits. Jika tidak jelas, minta pengendali atau ejen mengesahkan.

Adakah towing akibat banjir automatik termasuk sekali?

Tidak semestinya. Sesetengah produk menawarkan towing atau cleaning sebagai manfaat atau endorsement berasingan. Semak had dan syarat pada sijil.

Sebelum musim hujan, semak satu benda ini dulu.

Buka sijil motor Tuan/Puan dan cari “Special Perils”. Kalau tak jumpa atau tak pasti apa yang sebenarnya dilindungi, buat semakan sebelum renew — bukan selepas kereta dah tenggelam.

Syaihan Sirotin
Islamic Financial Adviser & Islamic Estate Planner
“Aku tak jual. Aku bantu selesaikan.”
Rujukan umum: PIAM (Persatuan Insurans Am Malaysia) mengenai perlindungan banjir motor dan proses tuntutan; Takaful Malaysia — Takaful myMotor / Certificate Wording 2026. Kandungan ini untuk pendidikan umum dan bukan representasi mana-mana produk tertentu.
Facebook
X
LinkedIn
Threads
Telegram
WhatsApp
Email
Print

Borang Quotation
(nombor yang boleh whatsapp & call)

Kenapa Owner Rumah Sewa Pun Perlu Ada Takaful Rumahku

Takaful Rumah — Kenapa Owner Rumah Sewa Pun Perlu Ada | Syaihan Sirotin
General Takaful

Banjir sekali boleh habiskan perabut bernilai puluhan ribu ringgit dalam satu malam. Tapi ramai fikir takaful rumah cuma untuk tuan rumah. Sebenarnya — penyewa pun perlu, dengan cara berbeza.

SS
Syaihan Sirotin
Penasihat Kewangan Berlesen & Islamic Estate Planner
·7 min baca·Jun 2026
RM30anggaran premium sebulan untuk perlindungan asas tertentu
Banjirantara risiko paling kerap di banyak kawasan di Malaysia
2 Jenisperlindungan berbeza untuk tuan rumah & penyewa

Bila banjir besar melanda beberapa tahun kebelakangan ini, ramai keluarga Malaysia belajar satu pengajaran pahit dalam masa satu malam: harta dalam rumah — perabot, peralatan elektrik, barangan peribadi — boleh musnah sepenuhnya, dan kos untuk gantikan semua tu boleh mencecah puluhan ribu ringgit.

Dan bagi ramai, tiada perlindungan langsung untuk kerugian tu. Sebab mereka fikir takaful rumah "bukan untuk aku."

Ada satu salah faham besar di sini yang aku nak betulkan hari ni.

dua jenis, dua audiens

Takaful Rumah Bukan Satu Benda — Ia Dua

Ramai tak sedar ada dua jenis perlindungan berbeza, untuk dua situasi berbeza:

🏠

Untuk Tuan Rumah

Perlindungan pada struktur bangunan — dinding, bumbung, lantai, dan bahagian tetap rumah. Ini penting kalau kau memiliki rumah tersebut, sama ada kau duduk sendiri atau sewakan kepada orang lain.

📦

Untuk Penyewa

Perlindungan pada kandungan & harta di dalam rumah — perabot, elektrik, barangan peribadi kau. Walaupun kau menyewa, barang dalam rumah tu milik kau. Kalau musnah, kau yang tanggung.

Inilah yang ramai terlepas pandang: Kalau kau menyewa, takaful tuan rumah (kalau ada) hanya lindungi bangunan — bukan barang-barang kau di dalamnya. Kalau banjir atau kebakaran musnahkan perabot dan elektrik kau, kau tak dapat apa-apa dari takaful tuan rumah. Kau perlu perlindungan kandungan sendiri.
apa yang dilindungi

Apa Yang Takaful Rumah Biasanya Cover

🔥

Kebakaran

Kerosakan akibat kebakaran, kilat, dan letupan tertentu.

🌊

Banjir & Ribut

Kerosakan akibat bencana alam seperti banjir & ribut (bergantung pada pelan).

🔓

Kecurian & Pecah Rumah

Kehilangan harta akibat kecurian dengan kemasukan paksa.

💧

Kebocoran Air

Kerosakan akibat paip pecah atau kebocoran tangki air.

*Skop perlindungan sebenar berbeza mengikut pelan & operator. Sesetengah risiko mungkin memerlukan rider tambahan. Sentiasa semak terma sijil.

Realiti: Ramai baru sedar mereka tiada perlindungan kandungan selepas musibah berlaku — bila dah terlambat. Menggantikan peti sejuk, mesin basuh, TV, perabot, dan barangan peribadi sekali gus adalah beban kewangan yang besar untuk kebanyakan keluarga.
berbaloi ke

Premium Rendah, Ketenangan Tinggi

Salah satu perkara yang mengejutkan ramai orang: takaful rumah, terutama untuk perlindungan kandungan, selalunya jauh lebih murah daripada yang mereka sangka. Untuk perlindungan asas, premium boleh bermula dari kadar yang sangat berpatutan sebulan.

Bila kau bandingkan kos premium yang kecil dengan risiko kehilangan segala harta dalam rumah — pengiraannya jadi jelas.

Kau kunci pintu rumah setiap malam untuk lindungi barang di dalam. Takaful rumah adalah kunci untuk risiko yang kunci biasa tak boleh halang.
✓ Tip praktikal: Buat senarai ringkas harta dalam rumah kau dan anggarkan nilai gantiannya. Kau mungkin terkejut jumlahnya — dan itu jumlah yang kau pertaruhkan setiap hari tanpa perlindungan.

Nak Tahu Berapa Premium Untuk Rumah Kau?

Sama ada kau tuan rumah atau penyewa, aku boleh bantu kau dapatkan sebutan harga takaful rumah yang sesuai. Percuma, dalam masa 24 jam, tanpa tekanan.

WhatsApp Syaihan Sekarang →
Atau layari syaihansirotin.com · Sebutan harga percuma
SS
Syaihan Sirotin
Penasihat Kewangan Berlesen · Islamic Estate Planner · Capspring Temasik Financial Group
Berlesen di bawah Bank Negara Malaysia. Pakar dalam takaful hayat & am, perancangan harta Islam, dan kewangan peribadi untuk keluarga Malaysia. Ahli gabungan As-Salihin Trustee Berhad.

© 2026 Syaihan Sirotin · syaihansirotin.com · Capspring Temasik Financial Group · As-Salihin Trustee Berhad

Artikel ini untuk tujuan maklumat sahaja dan bukan nasihat kewangan peribadi. Skop perlindungan & premium berbeza mengikut pelan & operator. Sila rujuk dokumen sijil & dapatkan nasihat profesional.

Sebutan Harga →
Facebook
X
LinkedIn
Telegram
WhatsApp
Email
Print
Threads

Borang Quotation

(nombor yang boleh whatsapp & call)

Bagaimana Takaful Selamatkan Keluarga Ini

Anak Kepada Ibu Tunggal — Bagaimana Takaful Selamatkan Keluarga Ini | Syaihan Sirotin
Takaful

Bila seorang ibu tunggal disahkan menghidap kanser, anak sulungnya hampir tinggalkan universiti untuk bekerja menampung keluarga. Ini kisah bagaimana satu keputusan bertahun sebelumnya mengubah segalanya.

SS
Syaihan Sirotin
Penasihat Kewangan Berlesen & Islamic Estate Planner
· 8 min baca · Jun 2026

Ada kisah yang mengajar kita lebih daripada mana-mana carta atau jadual premium. Ini salah satunya — dikongsi dengan izin, dengan nama dan butiran diubah untuk menjaga privasi keluarga terbabit.

Bahagian Satu

Seorang Ibu, Dua Anak, Satu Gaji

Puan Aminah (bukan nama sebenar) seorang ibu tunggal. Suaminya meninggal beberapa tahun lalu, dan sejak itu dia membesarkan dua anak seorang diri dengan gaji sederhana sebagai kerani. Hidup tak mewah, tapi cukup — dengan perancangan yang teliti.

Beberapa tahun lalu, semasa kami berbincang tentang kewangannya, aku cadangkan dia ambil satu medical card takaful. Pada mulanya dia teragak-agak — caruman bulanan tu satu komitmen tambahan untuk bajet yang dah ketat. Tapi selepas kami bincang tentang risiko, dia buat keputusan untuk teruskan.

"Saya ambil bukan sebab saya rasa saya akan sakit. Saya ambil sebab kalau apa-apa jadi, saya tak nak anak-anak saya yang tanggung."

Keputusan itu, pada masa tu, nampak macam satu perbelanjaan tambahan. Tak lama kemudian, ia jadi penyelamat.

Bahagian Dua

Berita Yang Mengubah Segalanya

Kira-kira dua tahun kemudian, Puan Aminah mula rasa tak sihat. Selepas beberapa pemeriksaan, doktor mengesahkan berita yang setiap keluarga takut dengar — dia menghidap kanser, dan memerlukan rawatan segera.

Dunia keluarga itu terhenti seketika. Selain kebimbangan tentang kesihatan ibu mereka, ada juga ketakutan lain yang tak diucapkan: bagaimana kami nak bayar semua ni?

Anak sulungnya, yang ketika itu di tahun kedua universiti, mula fikir untuk berhenti belajar dan cari kerja — untuk membantu menampung kos rawatan dan menyara keluarga.

Anggaran Kos Rawatan Kanser (Ilustrasi)
Pembedahan & kemasukan hospitalRM120,000
Kemoterapi (beberapa kitaran)RM18,000–RM90,000
Ubat, imbasan & rawatan susulanpuluhan ribu hingga ratusan ribu RM/span>
Jumlah keseluruhan Kos SemasaRM126,000
Jumlah Kos Masa Depan (Anggaran)RM216,491.46

*Angka di atas adalah ilustrasi umum. Kos sebenar berbeza mengikut jenis kanser, peringkat, hospital, dan rawatan yang diperlukan.

Realiti: Untuk kebanyakan keluarga berpendapatan sederhana, kos rawatan kanser boleh menghabiskan seluruh tabungan hidup dalam masa beberapa bulan sahaja — dan memaksa keluarga membuat pilihan yang menyakitkan.
Bahagian Tiga

Bila Medical Card Itu Berbicara

Tapi kerana Puan Aminah telah mengambil medical card takaful dua tahun sebelumnya — dan telah mendeklarasikan maklumat kesihatannya dengan jujur semasa memohon — perlindungan itu aktif ketika keluarga paling memerlukannya.

Rawatan yang diperlukan dilindungi mengikut terma sijilnya. Beban kewangan yang sepatutnya menghancurkan keluarga itu, sebahagian besarnya ditanggung oleh perlindungan takaful.

Hasilnya: Anak sulung Puan Aminah tak jadi berhenti universiti. Dia meneruskan pengajian, dan keluarga dapat menumpukan perhatian pada apa yang paling penting — pemulihan ibu mereka — tanpa dihimpit tekanan kewangan yang melumpuhkan.

Bayangkan dua versi kisah yang sama. Dalam satu versi, tiada takaful — tabungan habis, anak berhenti belajar, keluarga terhimpit hutang. Dalam versi satu lagi, satu keputusan kecil bertahun sebelumnya membuka jalan untuk keluarga itu terus berdiri.

Perbezaan antara dua versi tu? Satu keputusan. Satu caruman bulanan. Satu medical card.

Takaful bukan untuk kau. Ia untuk orang yang kau tinggalkan bila kau tak mampu lagi melindungi mereka sendiri.
pengajaran

Apa Yang Kisah Ini Ajar Kita

Puan Aminah bukan orang kaya. Dia tak ada tabungan besar atau pelaburan mewah. Apa yang dia ada hanyalah satu keputusan bijak yang dibuat pada masa yang betul — semasa dia masih sihat dan layak untuk perlindungan.

Dan itulah kunci sebenar: takaful medik perlu diambil sebelum ia diperlukan, bukan selepas. Bila kau sihat, kau ada pilihan. Bila kau dah sakit, pilihan tu selalunya dah tertutup.

Kalau kau seorang ibu atau bapa — apatah lagi ibu tunggal atau bapa tunggal yang jadi tunggak tunggal keluarga — soalannya bukan "adakah aku mampu ambil takaful." Soalannya adalah "adakah keluarga aku mampu kalau aku tak ada."

Jangan Biarkan Keluarga Kau Tanggung Sendiri

Aku bantu kau cari medical card takaful yang sesuai dengan bajet dan keperluan keluarga kau. Mula dengan perbualan percuma — tanpa tekanan, cuma penjelasan jujur tentang pilihan kau.

WhatsApp Syaihan Sekarang →
Atau layari syaihansirotin.com · Konsultasi percuma & tanpa obligasi
SS
Syaihan Sirotin
Penasihat Kewangan Berlesen · Islamic Estate Planner · Capspring Temasik Financial Group
Berlesen di bawah Bank Negara Malaysia. Membantu keluarga Malaysia — termasuk ibu & bapa tunggal — mendapatkan perlindungan takaful yang sesuai dengan keperluan dan bajet mereka. Ahli gabungan As-Salihin Trustee Berhad.

© 2026 Syaihan Sirotin · syaihansirotin.com · Capspring Temasik Financial Group · As-Salihin Trustee Berhad

Kisah ini dikongsi dengan nama & butiran diubah untuk menjaga privasi. Artikel ini untuk tujuan maklumat sahaja dan bukan nasihat kewangan peribadi. Perlindungan tertakluk pada terma sijil. Sila dapatkan nasihat profesional.

Lindungi Keluarga →
Facebook
X
Threads
LinkedIn
Telegram
WhatsApp
Email
Print

Borang Quotation

(nombor yang boleh whatsapp & call)

Mitos Tentang Takaful Yang Perlu Diperbetulkan


Mitos Tentang Takaful yang Perlu Diperbetulkan

Dalam dunia yang semakin kompleks ini, kita sering kali terdedah kepada pelbagai maklumat yang salah atau kurang tepat, terutamanya apabila melibatkan topik yang penting seperti takaful. Sayangnya, masih banyak mitos mengenai takaful yang berlegar-legar di kalangan masyarakat kita. Sebagai seorang yang prihatin, saya merasa kecewa melihat betapa ramai yang terpedaya dengan mitos-mitos ini. Mari kita teliti beberapa mitos yang perlu kita perbetulkan segera.

Mitos 1: Takaful Hanya untuk Orang Kaya

Ini adalah salah satu mitos yang paling mengecewakan. Ramai beranggapan bahawa takaful hanya sesuai untuk mereka yang berpendapatan tinggi. Hakikatnya, takaful adalah untuk semua, tanpa mengira tahap pendapatan. Objektif utama takaful adalah untuk melindungi diri dan keluarga kita daripada risiko kewangan yang tidak dijangka. Pelbagai pelan takaful disediakan untuk memenuhi keperluan dan kemampuan individu, jadi tiada alasan untuk tidak mempertimbangkan perlindungan takaful.

Mitos 2: Takaful Sama Seperti Insurans Konvensional

Walaupun takaful dan insurans konvensional mempunyai objektif yang sama, iaitu untuk memberikan perlindungan kewangan, cara kedua-duanya beroperasi adalah berbeza. Takaful berasaskan prinsip kerjasama, tanggungjawab bersama, dan saling bantu-membantu, selaras dengan prinsip Syariah. Dana peserta digunakan untuk membantu peserta lain yang memerlukan, manakala dalam insurans konvensional, syarikat insurans mengambil risiko dan keuntungan. Penting untuk kita memahami perbezaan ini supaya kita dapat membuat pilihan yang lebih bijak.

Mitos 3: Proses Tuntutan Takaful Sangat Rumit

Sebilangan orang menganggap bahawa membuat tuntutan takaful adalah satu proses yang rumit dan memakan masa. Ini tidak benar. Syarikat takaful kini semakin komited untuk memperbaiki proses tuntutan mereka agar lebih mudah dan pantas. Malah, kebanyakan syarikat takaful menawarkan khidmat pelanggan yang berdedikasi untuk membantu peserta sepanjang proses tuntutan. Jadi, jangan biarkan mitos ini menghalang anda daripada mendapatkan perlindungan yang diperlukan.

Mitos 4: Takaful Tidak Menguntungkan

Ada juga yang berpendapat bahawa takaful tidak memberikan pulangan yang baik. Ini adalah salah faham yang perlu diperbetulkan. Selain daripada perlindungan, pelan takaful juga menawarkan elemen simpanan dan pelaburan. Dengan pengurusan yang bijak dan pemilihan pelan yang tepat, takaful boleh memberikan pulangan yang berbaloi dalam jangka masa panjang.

Kesimpulan

Adalah penting untuk kita sebagai masyarakat yang berinformasi untuk tidak mudah terpengaruh dengan mitos-mitos yang tidak berasas ini. Takaful adalah satu instrumen kewangan yang penting dan bermanfaat jika kita memahami dan menggunakannya dengan betul. Jangan biarkan kekeliruan menghalang kita daripada melindungi diri dan orang yang tersayang. Mari kita sebarkan maklumat yang tepat dan memperbetulkan segala salah faham tentang takaful.

Facebook
X
LinkedIn
Telegram
Threads
WhatsApp
Email
Print

Borang Quotation

(nombor yang boleh whatsapp & call)

Apa itu takaful dan bagaimana ia berfungsi?

Apa Itu Takaful dan Bagaimana Ia Berfungsi?

Hai semua! Hari ini, jom kita sembang-sembang tentang sesuatu yang penting dalam kehidupan kita: Takaful! Mungkin ada yang sudah tahu, tapi tak salah kalau kita refresh balik, kan?

Apa Itu Takaful?

Takaful sebenarnya adalah satu bentuk perlindungan kewangan yang berlandaskan prinsip Islam. Perkataan “takaful” itu sendiri berasal daripada bahasa Arab yang bermaksud “saling menjamin”.

Konsepnya mudah sahaja, iaitu berdasarkan kerjasama dan tanggungjawab bersama dalam membantu sesama kita apabila ditimpa musibah. Jadi, jika anda rasa insurans konvensional tidak sesuai dengan prinsip yang anda pegang, Takaful adalah pilihan yang tepat!

📌 Intipati Takaful: Ia adalah sistem tolong-menolong dan perkongsian risiko berdasarkan prinsip Syariah. Wang dikumpul dan dikongsi untuk saling melindungi, bukannya sebagai transaksi jual-beli risiko.

Bagaimana Takaful Berfungsi?

Jom kita tengok macam mana Takaful berfungsi. Bayangkan anda dan beberapa orang lain berkongsi dalam satu ‘tabung’ besar. Setiap bulan, anda sumbangkan sedikit duit ke dalam tabung itu. Jika ada antara anda yang ditimpa musibah, duit dari tabung itu akan digunakan untuk membantu mereka. Best, kan? 😊

  1. Penyertaan: Mula-mula sekali, anda perlu menjadi peserta dengan menyertai pelan Takaful yang ditawarkan. Ada pelbagai jenis pelan, daripada perlindungan kesihatan hingga perlindungan nyawa. Pilih sahaja yang mana sesuai dengan keperluan anda.
  2. Sumbangan (Premium): Setiap bulan, anda akan membuat sumbangan (serupa konsepnya dengan bayaran premium insurans). Bezanya, sumbangan ini dikira sebagai derma (Tabarru’) untuk membantu peserta lain yang mungkin memerlukan bantuan nanti.
  3. Tabung Tabarru’: Sumbangan tadi akan dimasukkan ke dalam satu tabung khas yang dinamakan Tabarru’. Wang dalam tabung Tabarru’ inilah yang akan digunakan untuk membantu ahli yang memerlukan apabila berlaku musibah.
  4. Pengurusan Risiko: Jika ada peserta yang dimasukkan ke hospital, mengalami kemalangan, atau sebarang musibah lain, Takaful akan menampung kos-kos tersebut menggunakan dana daripada tabung Tabarru’. Jadi, anda tidak perlu risau sekiranya tiba-tiba berlaku perkara yang tidak diingini.
  5. Perkongsian Keuntungan: Jika ada sebarang keuntungan daripada pelaburan dana Takaful, ia akan dikongsi antara para peserta dan pengendali Takaful (Operator). Ini bermakna, anda juga berpotensi mendapat pulangan daripada sumbangan yang dibuat!

Kenapa Pilih Takaful?

Takaful adalah pilihan yang baik kerana:

  • Berlandaskan Syariah: Mematuhi prinsip-prinsip Islam (halal, tiada riba, gharar, dll).
  • Semangat Kerjasama: Memupuk semangat tolong-menolong dan tanggungjawab bersama (ta’awun).
  • Adil & Telus: Keuntungan daripada pelaburan dikongsi bersama peserta.
  • Perlindungan Komprehensif: Menawarkan pelbagai pelan sesuai keperluan individu & keluarga.
  • Menyumbang Kepada Komuniti: Sumbangan anda turut membantu peserta lain yang dalam kesusahan.

Kesimpulan

Dengan Takaful, kita bukan sahaja melindungi diri dan keluarga, malah turut menyumbang kepada kesejahteraan komuniti Islam secara keseluruhan. Ia adalah alternatif yang beretika dan penuh berkat kepada insurans konvensional.

Jadi, tunggu apa lagi? Jika anda belum ada perlindungan Takaful, jom pertimbangkan untuk menyertainya. Mana tahu, suatu hari nanti kita pula yang memerlukan bantuan.

Semoga bermanfaat dan selamat ber Takaful! 🎉

Artikel ini menerangkan konsep asas Takaful untuk tujuan pendidikan. Untuk maklumat terperinci mengenai produk, sila rujuk kepada penyedia Takaful berlesen. Sentiasa buat kajian dan dapatkan nasihat kewangan sebelum membuat sebarang keputusan.

Tag: #Takaful #PerlindunganKewanganIslam #TabungTabarru #PrinsipSyariah #KewanganPeribadi

Facebook
X
Threads
LinkedIn
Telegram
WhatsApp
Email
Print

Borang Quotation

(nombor yang boleh whatsapp & call)

Tips memilih Insurans atau Takaful

Photo by Adrianna Calvo from Pexels

Tips memilih Insurans atau Takaful

Sesetengah orang membeli ins/takaful secara melulu, tanpa menilai dahulu apakah faedah ins/takaful yang mereka perlukan. Adakalanya faedah ins/takaful yang dibeli, bertindih dengan faedah kewangan sedia ada. Dan adakalanya , mereka membeli ins/takaful tanpa memahami apakah faedah kewangan yang terkandung di dalam polisinya. Pada mereka, asalkan ada ins/takaful, cukuplah.

Sesungguhnya, jika kita ambil mudah dan tidak berusaha untuk memahami kandungan polisi ins/takaful yang dimiliki, kita mungkin akan menghadapi masalah kewangan di kemudian hari.

Semak faedah kewangan sedia ada sebelum membeli ins/takaful hayat. Buatlah penilaian terlebih dahulu. Kita perlu menyelidik apakah faedah kewangan yang sudah diperoleh sedia ada daripada majikan atau majikan pasangan.

Dengan membuat penyata faedah kewangan, kita dapat melihat sendiri sejauh mana kewangan kita sudah dilindungi, dan mengenalpasti kelemahan lain yang terdapat dalam perancangan kewangan kita.

Bagaimana untuk memilih?

Secara umumnya, faedah-faedah ins/takaful yang terdapat di pasaran sekarang adalah seperti berikut:-

1. Faedah sara hidup jika meninggal dunia
2. Faedah sara hidup jika mengalami hilang upaya kekal
3. Faedah sara hidup jika menghidapi penyakit kritikal
4. Faedah kemalangan jika meninggal atau hilang upaya
5. Faedah kemalangan jika hilang anggota
6. Faedah elaun mingguan akibat kemalangan
7. Faedah elaun harian hospital
8. Faedah perubatan dan pembedahan hospital

Faedah ins/takaful perlu dibuat berdasarkan jenis keadaan yang bagaimana boleh menyebabkan kita mengalami kerugian kewangan yang paling kritikal? Dalam erti kata lain, jenis musibah yang bagaimana boleh menyebabkan anda ditimpa bencana kewangan yang paling teruk, hingga menggugat kehidupan seharian.

Tips untuk memilih

1. Lindungi keperluan asas terlebih dahulu. Satu cara paling efektif untuk melindungi keperluan asas adalah dengan melindungi sumber pendapatan, iaitu gaji bulanan atau hasil perniagaan. Dengan melindungi sumber pendapatan anda, keperluan asas seperti makan minum, pakaian, tempat tinggal dan kesihatan dapat disediakan berterusan. Jika tidak dilindungi secukupnya, kehidupan boleh bertukar sengsara.

2. Jangan bazirkan wang melindungi perkara kecil yang boleh ditanggung sendiri atau sudah ditanggung oleh majikan. Gunakan insurans/takaful untk melindungi perkara-perkara besar yang boleh menyebabkan kita mengalami bencana kewangan. Sebagai contoh, melindungi kewangan kita daripada kos perubatan hospital lebih penting daripada kos perubatan klinik. Ini kerana bil klinik biasanya kecil sahaja dan sudah ditanggung majikan atau mampu ditanggung sendiri

Renung-renungkan dan selamat beramal 😉

Facebook
Twitter
LinkedIn
Telegram
WhatsApp
Email
Print

Borang Quotation

(nombor yang boleh whatsapp & call)
error: Content is protected !!
Verified by MonsterInsights