PROSES PENGUMPULAN HARTA SELEPAS KEMATIAN PEMILIK

proses pengumpulan harta selepas kematian pemilik
Harta Beku 60 Billion

PROSES PENGUMPULAN HARTA SELEPAS KEMATIAN PEMILIK

Hari ini, statistik menunjukkan nilai pusaka yang terbeku di Malaysia adalah sebanyak RM 66 billion. Daripada jumlah ini, 90 peratus daripadanya adalah hak milik orang Islam.

Jumlah ini bukanlah sesuatu yang sedikit. Sebaliknya, dengan jumlah ini jika dilaburkan dalam unit amanah atau simpanan, KADAR KEUNTUNGANNYA sahaja boleh membina 10 buah universiti dan para pelajarnya dapat belajar secara PERCUMA selama 20 tahun.

Tetapi hari ini, apa yang generasi kita lalui adalah terpaksa meminjam di sana sini untuk membolehkan mereka menyambung pelajaran. Ini dapat dilihat bahawa kerugian adalah berpihak kepada umat Islam secara keseluruhannya.

Oleh itu, suka untuk saya berkongsi salah satu cara bagi mereka yang LANGSUNG TIDAK MEMBUAT APA-APA perancangan ketika hidup, bagaimana warisnya dapat menguruskan pusaka arwah.

Adakah perlu untuk menguruskan pusaka arwah? Jawapannya ya. SANGAT PERLU. Kenapa? Kerana menurut agama Islam, ada tiga perkara yang perlu disegerakan selepas kematian seorang umat Islam iaitu:

1.  Mengebumikan jenazah.
2.  Membayarkan hutang si mati.
3.  Menguruskan pusaka arwah.

proses lama, senarai harta simati
1 saat mengubah segalanya
Kenapa diletakkan menguruskan pusaka sebagai perkara yang perlu disegerakan? Ini adalah kerana khuatir jika waris termakan harta yang bathil dan berlakunya kematian berlapis.
 
Antara tugas waris untuk proses pengumpulan harta adalah seperti berikut:

1.  Membuat senarai aset yang dimiliki oleh arwah. Ini adalah termasuk aset alih (tunai, barang kemas dan barang berharga lain) dan aset tak alih (hartanah).

2.  Setelah dibuat senarai aset, kenalpasti pemilikan aset. Sebagai contoh, ada sesetengah memiliki rumah dan tanah secara berkongsi. Sekiranya berkongsi, bermakna hanya bahagian arwah yang akan melalui proses pusaka.

3.  Waris juga perlu mengenalpasti aset yang masih memiliki hutang atau bercagar dengan pihak bank seperti rumah, tanah dan kenderaan. Jika ada, waris perlu menyemak dengan pihak bank sama ada arwah mempunyai takaful yang cukup untuk melangsaikan hutang aset-aset terbabit.

4.  Bagi aset tunai yang mempunyai penama seperti tabung haji dan kumpulan wang simpanan pekerja, asingkan senarai kerana aset ini tidak perlu melalui proses tuntutan pusaka. Tetapi sekiranya si mati tidak meletakkan penama bagi aset ini, ianya perlu melalui proses perolehan kuasa terlebih dahulu.

5.  Kemudian, jumlahkan semua aset si mati yang ada. Ini adalah sangat penting untuk mengenalpasti di manakah aset si mati akan diuruskan.

Bagi proses perolehan kuasa, terdapat tiga agensi yang berbeza untuk membuat tuntutan. Cukup sampai di sini dulu ya. Nanti kita sambung lagi dimanakah proses pengurusan pusaka boleh dilakukan.

Facebook
Twitter
LinkedIn
Telegram
WhatsApp
Email
Print

Borang Quotation

(nombor yang boleh whatsapp & call)

Ada 11 sebab mengapa anda perlu menyertai takaful

kenapa takaful?

Ada 11 sebab mengapa anda perlu menyertai takaful

1. Menyediakan dana pendapatan sekiranya anda meninggal dunia.

2. Menyediakan pendapatan sekiranya anda hilang upaya

3. Menyediakan dana persaraan

4. Menyediakan dana pendidikan anak-anak.

5. Menyediakan dana penyakit kritikal.

6. Mengelakkan dari berhutang

7. Melindungi aset

8. Simpanan untuk menunaikan haji dan umrah.

9. Melindungi perniagaan

10. Melakukan amal jariah

11. Mengurangkan cukai pendapatan

Lindungilah diri anda. Siapa yang bertanggungjawab ke atas diri sendiri kalau bukan diri sendiri

 
Sila isi borang yang tertera untuk sebut harga PERCUMA hari ini!! 
 
Facebook
Twitter
LinkedIn
Telegram
WhatsApp
Email
Print

Borang Quotation

(nombor yang boleh whatsapp & call)

20 Mitos Tentang Takaful Yang Popular dan Menyeramkan Orang Ramai

mitos, fakta
Mitos atau fakta
 

20 Mitos Tentang Takaful Yang Popular dan Menyeramkan Orang Ramai

 
Kalau kita tidak tahu hakikat sebenar, kita yang RUGI.
 
Moga bermanfaat untuk semua.
 
Jom Ambil Tahu!
 
1) AMBIL DUIT
 
-> Mitos – “Takaful nak ambil duit kita”
 
-> Hakikat – Takaful bantu uruskan duit kita.
 
2) ANAK KECIL
 
-> Mitos – “Anak masih kecil, Alhamdulillah sihat walafiat. Jauh lagi masa untuk berpenyakit. Lambat lagi nak tua”
 
-> Hakikat – Anak kecil sekarang berisiko tinggi untuk menerima penyakit berjangkit yang sukar untuk diubati dan memerlukan kos perubatan yang tinggi.
 
3) JAMIN ASET
 
-> Mitos – “Takaful manfaatnya bila dah mati atau sakit”
 
-> Hakikat – Kita boleh insuranskan kewangan dengan jumlah pinjaman bank untuk pembelian aset-aset kita. Ia memudahkan waris menjelaskan baki pinjaman.
 
4) BAYAR
 
-> Mitos – “Kalau buat takaful kita jadi miskin, agentnya jadi kaya raya”
 
-> Hakikat – Duit kita yang selamat kerana tidak perlu keluarkan duit sendiri bila ditimpa musibah. Dan tiap-tiap bulan kita bayar ke syarikat ins/takaful bukan ke agent.
 
5) BELAH BADAN
 
-> Mitos – “Kalau mati nanti, kena belah perut untuk siasat kematian sebab nak claim insurans”
 
-> Hakikat – Pampasan kematian hanya perlu sertakan sijil kematian. Proses bedah siasat adalah prosedur kes Polis bukan untuk claim takaful.
 
6) BELANJA
 
-> Mitos – “Ada duit lebih nanti barulah boleh buat takaful”
 
-> Hakikat – Menyimpan dahulu. Ada baki baru berbelanja. Agar tidak menyesal di kemudian hari kerana tiada perlindungan kewangan bila ditimpa musibah.
 
7) HOSPITAL
 
-> Mitos – “Hospital kerajaan kan ada, buat apa nak membazir dapatkan rawatan di hospital swasta”
 
-> Hakikat – Oleh kerana terlalu ramai yang datang untuk dapatkan bantuan perubatan, bantuan perubatan diutamakan untuk pesakit yang kritikal dan kronik.
 
8) KEMALANGAN
 
-> Mitos – “Kalau ambil takaful, biasanya orang tu mesti accident atau mati lepas tu”
 
-> Hakikat – Mati dan kemalangan itu sudah ketentuan Illahi. Syukur Allah dah detik kan hati untuk ambil takaful sebelum itu supaya ada dana untuk waris teruskan hidup.
 
9) KENAL
 
-> Mitos – “Tak nak lah jumpa dia sebab dia tu agent takaful tu”
 
-> Hakikat – Untung ada kawan atau saudara mara yang merupakan agent takaful kerana mudah untuk kita dapatkan bantuan dan pampasan bila diperlukan.
 
10) KUKUH
 
-> Mitos – “Takaful ni penipu. Bila kita dah sakit nak claim susahnya”
 
-> Hakikat – Kaji dulu syarikat takaful tersebut sebelum mohon. Pilihlah syarikat takaful yang sudah kukuh dan mempunyai rekod perkhidmatan yang baik.
 
11) MAJIKAN
 
-> Mitos – “Syarikat kan boleh tanggung kos perubatan dan beri pampasan pada kita dan keluarga jika kita sakit atau kemalangan”
 
-> Hakikat – Kos perubatan yang ditanggung oleh syarikat ada limitnya. Jika kita kritikal syarikat terpaksa berhentikan kita dari kerja kerana mereka tidak mahu rugi.
 
12) PENDIDIKAN
 
-> Mitos – “Kenapa perlu fikir tabung pendidikan? Kitakan ada biasiswa dan PTPTN untuk biaya anak ke sekolah hingga ke universiti”
 
-> Hakikat – Bila anak habis belajar, mereka terpaksa bekerja keras untuk membayar balik hutang pendidikan mereka kepada institusi peminjam wang pendidikan terdahulu.
 
13) SAKIT
 
-> Mitos – “Kalau sakit atau hilang upaya kekal, insya’Allah kita ada kawan-kawan dan saudara mara yang ramai untuk membantu”
 
-> Hakikat – Kawan-kawan dan saudara hanya mampu ziarah dan sedekah kan doa kerana mereka juga ada tanggungan untuk dibiaya.
 
14) SIASAT
 
-> Mitos – “Semua penyakit boleh dirawat di hospital kerajaan”
 

–> Hakikat – Kena tunggu “waiting list” (berbulan) untuk set temu janji dengan doktor pakar bagi menyiasat apakah penyakit yang sedang kita hadapi.
 
15) SIHAT
 
-> Mitos – “Bila mati baru dapat takaful. Itu pun waris yang dapat”
 
-> Hakikat – Bukan sahaja kos perubatan di tanggung bagi menyembuhkan malah diberikan elaun harian inap di hospital dan pembedahan untuk galakkan sihat kembali.
 
16) BELUM SAKIT
 
-> Mitos – “Alhamdulillah sekarang sihat walafiat. Kalau dah sakit nanti barulah ambil takaful”
 
-> Hakikat – Syarat layak menerima pampasan dan pembiayaan perubatan adalah sihat tubuh badan ketika memohon takaful.
 
17) SIMPANAN
 
-> Mitos –  “Bazir bayar takaful setiap bulan. Baik simpan duit di bank aje. Nanti banyaklah simpanan kita”
 
-> Hakikat – Apabila sakit atau hilang keupayaan kekal sudah tidak mampu bekerja maka tidak dapat menambah simpanan malah perlu keluarkan simpanan.
 
18) SUSAH
 
-> Mitos – “Susah nak berurusan dengan pihak takaful bila kita nak masuk hospital atau buat claim”
 
-> Hakikat – Hanya perlu berikan kad perubatan ke kaunter pendaftaran hospital apabila mahu dimasukkan ke hospital.
 
19) TUA
 
-> Mitos – “Kalau buat takaful, kita kena bayar sampai tua”
 
-> Hakikat – Bayar takaful sehingga 70 tahun. Takaful lindung sehingga umur 80 tahun. Baki 10 tahun sudah tidak perlu bayar sendiri kerana sudah ada simpanan terhasil.
 
20) TUNTUTAN
 
-> Mitos – “Mana-mana agent takaful boleh tolong buatkan tuntutan kita”
 

–> Hakikat – Hanya agent takaful yang telah kita lantik terdahulu yang boleh bantu uruskan hal tuntutan kita. Pilihlah agent yang terbaik dan mudah berurusan.
 
Hakikatnya Perlindungan Takaful meruapakan keperluan setiap individu masa kini di mana segala kos telah meningkat demi jaminan menampung dan menjalani kehidupan akan datang kerana sakit, hilang upaya atau meninggal dunia pasti terjadi. Sediakan dana sebelum kita atau waris benar-benar memerlukannya.
Facebook
Twitter
LinkedIn
Telegram
WhatsApp
Email
Print

Borang Quotation

(nombor yang boleh whatsapp & call)

Salah Faham Tentang Penama

penamaan waris

Salah Faham Tentang Penama

PENAMA BUKAN PEMILIK

(Fahamkan betul-betul)
 
FAKTA KES
Ali meninggal dunia & tinggalkan seorang isteri, seorang anak lelaki & 2 orang anak perempuan.
 
Ali dilindungi insuran hayat bernilai RM200,000 (Isteri sebagai penama)
 
Caruman KWSP serta dividennya RM400,000 (Anak Lelaki sebagai penama)
 
Simpanan Tabung Haji melalui potongan gaji bulanan RM100,000. (Anak Lelaki sebagai penama)
 
〽Pihak Insuran telah membayar pampasan RM200,000 terus ke akaun RHB Bank milik Isteri Ali.
 
〽KWSP & Tabung Haji masukkan RM500,000 ke dalam akaun Bank Islam milik Anak Lelaki Ali.
 
♦Isteri & Anak Lelaki Ali sangat teruja apabila akaun bank mereka berubah menjadi 6 digit (ratusan ribu). Sesuatu yang tidak pernah berlaku dalam hidup selama ini. 
 
♦Isteri & Anak Lelaki Ali tidak menjalankan amanah sebagai Penama kepada sumber² tersebut dengan tidak mengagihkan mengikut prinsip pengurusan pusaka.
 
♦RM200,000 yang masuk ke RHB Isteri Ali bukannya miliknya seorang, haknya hanyalah RM25,000 sahaja. Baki RM175,000 adalah hak anak²nya.
 
♦RM500,000 yang masuk ke Bank Islam Anak Lelaki Ali juga bukan miliknya seorang, haknya hanyalah RM218,750. Baki RM281,250 adalah milik ibu & 2 orang adik perempuannya.
 
♦ Isteri & Anak Lelaki Ali telah menafikan hak 2 orang anak perempuan Ali. 
 
♦Isu MAKAN HARTA BATIL berlaku antara anak & ibu, abang & adik. Sedangkan sesama darah daging terdekat pun berlaku, apatah lagi saudara yang lebih jauh.
 
🔰🔰🔰🔰🔰🔰🔰🔰🔰
Masih ramai yang terkeliru dengan terma ‘Penama’ pada simpanan KWSP, Tabung Haji, Insurans/Takaful, Unit Trust & juga lain². Penama diperlukan bagi memastikan simpanan atau pelaburan dapat dicairkan dengan segera tanpa perlu melalui prosuder pusaka yang merumitkan. 
 
Dalam erti kata lain, penama hanyalah sebagai pemegang amanah bagi harta simati sama ada berbentuk pampasan takaful/insurans, simpanan KWSP & Tabung Haji. Penama bertanggungjawab mengagihkan harta² tersebut kepada waris simati mengikut hukum syarak.
 
Setiap penama perlu diingatkan tentang peranannya bagi mengelak daripada termakan harta yang bukan haknya. Jangan seperti ‘kera kena belacan’ pula apabila melihat akaun banknya tercatat RM yang menjangkau sehingga 7 digit. Ketika itu pasti kedengaran bisikan syaitan ke arah kemungkaran.
 
☝🏻Pastikan anda merancang untuk mengelak Waris anda daripada ‘rosak’ dengan harta peninggalan anda sendiri.
 
Silakan share ..

Baca: Realiti Penama KWSP

Facebook
Twitter
LinkedIn
Telegram
WhatsApp
Email
Print

Kenali Siapa Waris Faraid Anda

MAKLUMAT PERIBADI

Setiap maklumat anda tidak akan dikongsi, didedahkan kepada pihak ketiga. Data ini adalah hanya untuk kegunaan admin laman web ini sahaja.
Nama Penuh Anda
No Telefon Anda
Alamat Email Anda
Nyatakan Lokasi atau Tempat Tinggal Anda
Nyatakan apakah pekerjaan anda sekarang
Nyatakan berapa pendapatan bulanan anda

MAKLUMAT PERIBADI UNTUK PEMBAHAGIAN FARAID

Sila jawab Ya atau Tidak untuk setiap soalan dibawah

MAKLUMAT AHLI KELUARGA UNTUK PEMBAHAGIAN FARAID

Sila isi maklumat dibawah dengan kiraan yang betul untuk dapatkan peta faraid yang tepat.
Selected Value: 0
Nyatakan berapa bilangan anak lelaki anda
Selected Value: 0
Nyatakan berapa bilangan anak perempuan anda
Selected Value: 0
Nyatakan berapa bilangan adik beradik lelaki anda
Selected Value: 0
Nyatakan berapa bilangan adik-beradik perempuan anda
Nyatakan berapa anggaran jumlah harta pusaka anda untuk diagihkan

Realiti Penama KWSP

kemaskini penamaan waris

REALITI PENAMA KWSP

Rekod KWSP menunjukkan masih ramai pencarum yang tak mengemaskini ‘Penama’ waris kepada yang terkini.
 
Selalunya meletakkan nama waris ibu atau bapa ketika mula bekerja diawalnya sehingga telah beranak pinak.
 
Ada juga yang langsung tak letak maklumat waris.
 
Juga elakkan letak anak-anak bawak umur sebagai penama sebab ianya bakal diurus oleh ARB by default dan akan melibatkan extra caj.
 
Bila kita tak faham nanti kita mula salahkan ARB ke atas caj yang dikenakan. 
 
Ada pewaris lama kepada adik-beradik, setelah meninggal susahnya hendak memujuk adik-beradik yang diwariskan wang tersebut supaya diberikan sedikit ehsan kepada balu dan anak arwah..!! 
 
Jadi rajin-rajinlah kemaskini ‘Penama’ KWSP kita.
 
“Tiada orang yang sayangkan seseorang itu kemudian tinggalkan orang yang disayang dalam keadaan susah & menderita. Rancang kerana sayang.”
Facebook
Twitter
LinkedIn
Telegram
WhatsApp
Email
Print

Kenali Siapa Waris Faraid Anda

MAKLUMAT PERIBADI

Setiap maklumat anda tidak akan dikongsi, didedahkan kepada pihak ketiga. Data ini adalah hanya untuk kegunaan admin laman web ini sahaja.
Nama Penuh Anda
No Telefon Anda
Alamat Email Anda
Nyatakan Lokasi atau Tempat Tinggal Anda
Nyatakan apakah pekerjaan anda sekarang
Nyatakan berapa pendapatan bulanan anda

MAKLUMAT PERIBADI UNTUK PEMBAHAGIAN FARAID

Sila jawab Ya atau Tidak untuk setiap soalan dibawah

MAKLUMAT AHLI KELUARGA UNTUK PEMBAHAGIAN FARAID

Sila isi maklumat dibawah dengan kiraan yang betul untuk dapatkan peta faraid yang tepat.
Selected Value: 0
Nyatakan berapa bilangan anak lelaki anda
Selected Value: 0
Nyatakan berapa bilangan anak perempuan anda
Selected Value: 0
Nyatakan berapa bilangan adik beradik lelaki anda
Selected Value: 0
Nyatakan berapa bilangan adik-beradik perempuan anda
Nyatakan berapa anggaran jumlah harta pusaka anda untuk diagihkan

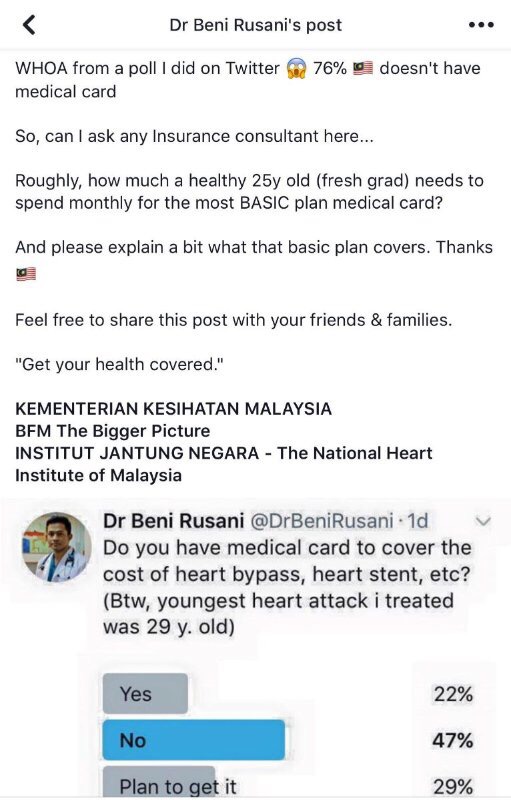
Ramai lagi yang masih belum memiliki takaful medical card rupanya….

Dr Beni bercakap berdasarkan pengalaman…

Ada yang tanya saya, “medikal kad ni dah boleh pakai terus ke?”

BOLEH..untuk certain2 keadaan seperti kemalangan atau kematian sebab kemalangan..tapi secara rasminya medikal kad boleh pakai lepas 4 bulan/120 hari untuk semua penyakit…

Ada lagi yang tanya, “bersalin cover tak?”…bersalin tidak cover sebab itu bukan penyakit..itu buatan orang 😆

Melainkan kalau ada komplikasi kehamilan baru ada manfaat untuk cover (bukan semua polisi)..

Jangan berlengah lagi, jangan tangguh lagi, dapatkan medikal kad anda..apply ikut bajet anda ye. Jangan over bajet pulak.

Facebook
Twitter
LinkedIn
Telegram
WhatsApp
Email
Print

Borang Quotation

(nombor yang boleh whatsapp & call)

Salah faham mengenai tempoh “Waiting Period 120 hari medical card”.

Tempoh menunggu

Salah faham mengenai tempoh “Waiting Period 120 hari medical card”.

Anggapan pemilik medical card terutama bagi mereka yang mendaftar takaful kerana telah ada simptom penyakit atau sedang menyorokkan masalah kesihatan ketika membuat pendaftaran.

“Tunggu medical card habis tempoh waiting period 120 hari, lepas tu boleh pergi rawatan hospital dan takaful cover semua kos dan bil hospital.”

Fakta yang sebenarnya mengenai waiting period:

Apa-apa penyakit spesifik (specified illness) yang wujud dalam tempoh 120 hari pertama medical card sedang berkuatkuasa, sama ada pemohon tersebut SEDAR ataupun TIDAK SEDAR akan penyakit tersebut, akan DIKECUALIKAN daripada perlindungan takaful.

Pihak takaful berhak menolak untuk membayar tuntutan perubatan dan menjalankan MEDICAL INVESTIGATION sekiranya terdapat tuntutan yang meragukan dan melibatkan tempoh ‘waiting period’ medical card.

Benda ni penting.

Sebab ramai yang dah ada penyakit dan sorok penyakit, kemudian tunggu 120 hari, terus pergi hospital. Bila diagnosis, report doktor akan keluar penyakit bawah kategori specified illness.

Takaful akan REJECT claim. Dan waktu tu akan keluar ayat…

“Takaful tipu”

“Takaful susah nak claim”

Dan macam-macam lagi ayat negatif.

Jadi, seeloknya, DAFTAR MEDICAL CARD SEMASA SIHAT DAN SEAWAL YANG MUNGKIN.

Nak quotations? Sila isi form di bawah ini.

Facebook
Twitter
LinkedIn
Telegram
WhatsApp
Email
Print

Borang Quotation

(nombor yang boleh whatsapp & call)

5 Masalah Dalam Masyarakat Yang Boleh Dibantu Dengan Adanya Takaful.


5 Perkara Sebelum 5 Perkara

5 Masalah Dalam Masyarakat Yang Boleh Dibantu Dengan Adanya Takaful.

1- Mati Terlalu Awal (Dying Too Soon)

Meninggal dunia pada usia muda. Orang yang meninggal dunia akan meneruskan kehidupan ke Alam Barzakh, tapi yang ditinggalkan. Terutama individu yang baru berumah tangga dan mempunyai tanggungan isteri dan anak yang masih kecil. 

Cuba bayangkan bagai mana mereka ingin meneruskan kehidupan setelah kehilangan suami dan ayah. Suami dan ayah meninggal dunia, pendapatan untuk menampung keperluan kewangan keluarga pun akan terhenti. 

Suami dan Ayah tidak boleh diganti, tetapi pendapatan Suami dan Ayah boleh diganti sekiranya beliau mengambil plan takaful.

2- Hidup Terlalu Lama (Living Too Long)
Pendek umur pun masalah, panjang umur pun ada masalah. Masalahnya adalah, cukup ke simpanan kita utk teruskan penghidupan. 

Ramai masyarakat kurang sedar mengenai kepentingan menabung pada usia muda. Sebaliknya mereka lebih suka berbelanja daripada menyimpan.

3- Hidup Umpama Mati (Living Death)
Hidup akan tetapi umpama mati. Lumpuh kekal keseluruhan (TPD). Kita fikirkan….perlu tak untuk mempunyai sejumlah wang bagi menampung perbelanjaan harian sekiranya seseorang mengalami TPD. 

Kalau seseorang itu tidak mempunyai simpanan yang cukup, tiba-tiba mengalami TPD sama ada akibat kemalangan atau penyakit, bagai mana utk teruskan kehidupan. Siapa yang akan bantu sekiranya dah jadi mcm tu?. Mak Ayah?..Adik Beradik, saudara-mara…..ya..mereka akan bantu, tapi alangkah bagusnya kalau mereka hanya perlu membantu dari segi tenaga tanpa membantu dari segi kewangan. 

Sebab kewangan telah ditanggung oleh Pihak Takaful, termasuklah semua kos rawatan di hospital, semuanya di tanggung oleh Pihak Takaful.

4- Menjana Kekayaan (Wealth Creation)
Semua orang ingin mengumpul kekayaan, tapi masih ramai yang tak tau bagaimana.

Takaful boleh membantu anda merancang kewangan anda untuk mencapai objektif kewangan anda.

5- Pendidikan Anak-Anak (Child Education)
Hadiah yang paling berharga daripada ibu bapa kepada anak-anak adalah PENDIDIKAN YANG SEMPURNA. 

Akan tetapi, tahukah anda, berapa kos yuran pendidikan di Universiti Tempatan atau Luar Negara sekarang nie? Takkan kita nak biarkan anak kita menanggung hutang selepas mereka tamat belajar, sedangkan masa tu mungkin mereka belum mempunyai pekerjaan lagi. 

Siapa yang ada pilihan kita atau dia (anak)? Dia tak de pilihan sebab Ibu Ayah yang mempunyai pilihan sama ada utk menyediakan simpanan pendidikan untuk anak atau tidak. 

Keperluan untuk itu amat mendesak.

Facebook
Twitter
LinkedIn
Telegram
WhatsApp
Email
Print

Borang Quotation

(nombor yang boleh whatsapp & call)

Teras Tujuan Insurans Takaful Hayat

takaful protection, early stage
Ambil awal atau bertangguh lagi?
 

Teras Tujuan Insurans Takaful Hayat

Mengapa saya perlukan insurans takaful hayat?

Tujuan utamanya untuk perlindungan dari segi kewangan bagi sebarang akibat buruk mungkin dihadapi ekoran kematian pencari nafkah sebelum waktunya. Sebenarnya, anda bukan orang yang perlukan insurans takaful hayat. 

Yang memerlukannya ialah keluarga tersayang. Insirans takaful hayat bertujuan menggantikan pendapatan anda untuk tanggungan anda, iaitu anak, pasangan, adik beradik atau sesiapa saja yang akan menghadapi kesempitan kewangan jika anda meninggal dunia sebelum waktunya. 

Boleh dikatakan, ia bukan lagi satu pilihan tetapi satu keperluan dalam kehidupan masyarakat moden hari ini.

Bagaimana jika saya tiada pendapatan untuk diganti?

Jika anda seorang ibu atau bapa yang menguruskan rumah tangga atau anda kini hilang pendapatan, secara teknikalnya tiada apa perlu digantikan. Bagaimanapun, jangan lupakan nilai tersirat ibu atau bapa yang menguruskan rumah tangga ini. 

Jika anda tiada untuk menjaga anak dan rumah, perbelanjaan tambahan masih perlu ditanggung bagi perancangan lain. Jadi, anda tidak boleh katakan tiada pendapatan perlu digantikan. Bahkan, pendapatan pencari nafkah keluarga masih hidup, boleh terjejas kerana dia mungkin perlu bercuti daripada kerja untuk semuanya teratur. 

Jika anda kini tiada pendapatan, ini tidak bermakna anda tidak akan memperoleh pendapatan pada masa depan. 

Potensi perolehan pendapatan anda pada masa depan juga perlu dilindungi. Ingat bahawa anda patut mengambil perlindungan insurans takaful hayat ketika anda merasakan anda tidak memerlukannya – ketika anda memerlukannya, ia sudah terlambat!

Adakah manfaat insurans takaful hayat hanya dibayar ketika kematian saja?

Selain perlindungan kematian, insurans takaful hayat juga lazimnya turut melindungi Hilang Upaya Menyeluruh dan Kekal. 

Jika anda disahkan oleh pengamal perubatan bahawa anda mengalami keadaan itu, anda akan dibayar jumlah pendahuluan daripada jumlah diinsuranskan, tertakluk kepada had tertentu.

Bagaimana dengan perlindungan kematian akibat kemalangan?

Ya, polisi insurans takaful hayat anda juga melindungi kematian akibat kemalangan. Bahkan, ia juga melindungi kematian akibat sebarang sebab. 

Ia juga melindungi Hilang Upaya Menyeluruh dan Kekal akibat kemalangan. Manfaat ini akan dibayar disamping mana-mana polisi. Kemalangan Diri lain yang mungkin anda miliki.

Bagaimana dengan perlindungan kematian akibat bunuh diri?

Ada Fasal Bunuh Diri dalam polisi anda yang menyatakan: “Kematian Hayat Yang Diinsuranskan akibat Bunuh Diri, semasa siuman atau tidak siuman, dalam tempoh satu tahun dari tarikh polisi dikeluarkan atau dari tarikh mana-mana penghidupan semulanya, mana-mana yang kemudian, akan menyebabkan polisi ini terbatal.” 

Ini bermakna selepas tempoh satu tahun itu, kematian akibat bunuh diri turut dilindungi.

Apakah kegunaan lain insurans takaful hayat?

Selain sebab disebutkan di atas, insurans takaful hayat juga digunakan untuk:

1. Membayar perbelanjaan akhir
Tiada yang percuma didunia ini – mati pun ada bayaran yang perlu dibayar untuk meninggalkan dunia ini! Bayaran ini ialah seperti kos ‘probet’ dan kos pentadbiran harta pusaka yang lain, hutang dan perbelanjaan perubatan yang tidak dilindungi oleh polisi insurans takaful kesihatan anda. 

Insurans takaful hayat sangat berguna untuk membiayai sebahagian kos ini dan memastikan keluarga anda mempunyai wang tunai yang secukupnya bagi meneruskan kehidupan mereka tanpa gangguan.

2. Sebagai warisan
Ketika kebanyakkan daripada kita bergelut untuk meneruskan hidup, persoalan meninggalkan warisan untuk orang tersayang jarang melintas di fikiran kita. 

Insurans takaful hayat adalah antara cara paling efisien bagi mewujudkan warisan untuk orang tersayang walau sekecil mana pun kemampuan anda. Anda cuma perlu tentukan berapa banyak yang mampu diperuntukkan sebagai premium anda dan memutuskan siapa anda mahu namakan sebagai penama dalam polisi insurans takaful hayat anda. 

Malah insurans takaful hayat juga mungkin satu-satunya instrumen kewangan yang mana anda membayar ringgit terdiskaun untuk mewujudkan warisan yang besar. Maksudnya – dengan nilai (bayaran) premium yang kecil, anda boleh mendapatkan jumlah perlindungan yang agak besar, bergantung pada umur anda dan jenis produk. 

Kelebihan tambahan ialah wang insurans takaful itu dikecualikan cukai! Selain itu, insurans takaful juga boleh digunakan untuk membuat sumbangan kepada badan amal kegemaran anda. 

Dengan menggunakan polisi ins/takaful hayat, anda sebenarnya membuat sumbangan yang lebih besar daripada jika anda mendermakan wang tunai yang sama banyak dengan premium polisi.

3. Mewujudkan sumber simpanan.
Insurans takaful hayat boleh bertindak sebagai satu bentuk ‘tabungan paksa’ terutama bagi mereka yang liat menabung. 

Kebanyakkan pelan ins/takaful hayat menyertakan ciri nilai tunai yang boleh anda keluarkan pada masa tertentu atau meminjam daripadanya. Ini berfungsi sebagai satu lagi tabungan dana bagi tujuan kecemasan atau barangkali untuk pendidikan anak anda atau persaraan anda sendiri. 

Bagaimanapun, tujuan utama memiliki ins/takaful hayat ialah sebagai alat perlindungan dan pengumpulan kekayaan. Ia bukannya pengganti program simpanan/pelaburan anda yang lain tetapi cuma melengkapi program itu.

Kesimpulannya, tiada instrumen kewangan lain di pasaran yang sama gunanya dengan insurans takaful hayat. Apabila kita melihat tujuan, kita mendapati ia sememangnya instrumen menakjubkan bagi melindungi orang tersayang.

-petikan dari artikel sihat BH- 

Facebook
Twitter
LinkedIn
Telegram
WhatsApp
Email
Print

Borang Quotation

(nombor yang boleh whatsapp & call)

Apa lagi yang anda FIKIRKAN?

Apa lagi yang anda FIKIRKAN?

Apabila disuruh membuat keputusan sekarang, dia memberi alasan, “Tunggulah dulu. Saya belum fikirkan lagi”. Minggu depan apabila ditanya lagi, alasan yang sama dia berikan, “Takaful? Saya belum terfikir lagi untuk beli takaful”.

Mungkin anda tersilap sebegini kerana anda menyangka anda belum perlukan takaful. Mungkin anda sangka, diri anda kebal dan apa yang telah berlaku keatas orang lain, tidak akan berlaku kepada diri anda.

Sedikit pun tidak terlintas di fikiran anda bahawa, takaful hayat itu hanya boleh di beli selagi anda masih sihat 100 peratus. Jika kesihatan sudah tidak mengizinkan, tidak ada syarikat takaful yang akan menerima anda lagi.
Dan jika anda masih lagi ingin berfikir, sama ada anda perlukan takaful atau tidak, marilah kita sama-sama berfikir secara jujur sekarang!

Tahukah anda, jika anda menghidap kanser pada peringkat ke-4 (kanser yang sudah merebak ke seluruh badan), sekali rawatan ‘kemoterapi’, kosnya RM9,000?

Jika dalam seminggu, anda terpaksa menjalani rawatan tersebut 5 kali, dalam sebulan anda memerlukan lebih RM180,000. Itu baru kos rawatan ‘kemoterapi’, untuk sebulan.

Jika semalam anda ditakdirkan mengalami nasib yang serupa, apakah jalan penyelesaian yang anda ada?

1) Menggunakan simpanan sendiri?
– Berapa banyakkah simpanan yang anda miliki sendiri? Cukupkah simpanan anda itu?
– Mampukah anda menyimpan RM750 sebulan, tanpa gagal, selama 20 tahun, semata-mata untuk mengumpul tabung RM180,000 itu? Bolehkahn anda menunggu sebegitu lama?

2) Menjual harta benda?
– Adakah anda terdiri dari golongan yang kaya? Adakah anda memiliki harta yang boleh dijual dengan cepat?
– Biasanya, bila anda menjual harta dalam keadaan terdesak, anda terpaksa menjualnya pada harga yang murah.
– Bolehkah hasil jualan tersebut menampung kos rawatan anda? Di mana isteri dan anak-anak anda akan tinggal, bila rumah dan harta anda sudah dijual?

3) Memohon pinjaman?
– Adakah bank yang sudi memberi anda pinjaman, jika anda sudah sakit kritikal dan tidak lagi berupaya untuk berkerja?
– Adakah anda memiliki kawan yang kaya, yang sanggup meminjamkan duit yang banyak kepada anda, tanpa banyak soal?
– Siapa sanggup tanggung pinjaman anda, jika anda tidak mampu bayar?

4) Meminta derma?
– Adakah badan kebajikan mampu memberi anda wang sebanyak itu, tanpa banyak soal atau karenah birokrasi? Sanggupkah anda menunggu sebegitu lama, untuk melakukan kutipan derma sebanyak itu?
– Adakah orang akan menderma kepada anda, sedangkan semasa anda sihat, anda sendiri enggan menderma untuk membantu orang lain?

Walaupun banyak cerita sudah tersiar mengenai kehidupan orang lain, yang terpaksa hidup menderita akibat musibah yang menimpa mereka, ramai orang yang masih ingin berfikir panjang untuk membeli takaful.

KESIMPULAN

Jika anda mahukan jalan penyelesaian yang mudah, murah, cepat, selamat dan terjamin, tanpa perlu menjual harta benda atau meminta derma, carilah Penasihat Insurans/Takaful sekarang juga.

Lindungilah diri anda. Siapa yang bertanggungjawab ke atas diri sendiri kalau bukan diri sendiri


Dapatkan ‘Quotation’ Percuma Sekarang!!
 
Facebook
Twitter
LinkedIn
Telegram
WhatsApp
Email
Print

Borang Quotation

(nombor yang boleh whatsapp & call)
error: Content is protected !!
Verified by MonsterInsights